Tarjetas vs. préstamos: a la hora de decidir cómo financiarse, los argentinos eligen "tres a uno" a los plásticos

Ya sea por comodidad, conveniencia o costumbre, los argentinos apelan cada vez más a la financiación a través de las tarjetas de crédito, postergando a un muy rezagado segundo lugar a los préstamos personales.
Los números referidos a ambos segmentos son contundentes: en diciembre del año pasado los bancos sumaron $13.000 millones para solventar a los tenedores de plásticos frente a los $4.400 millones colocados en la segunda alternativa.
Si se comparan dichas cifras con las de un año atrás surge que la "plata fresca" destinada a las tarjetas se incrementó un 62% frente al 42% que fue aplicada en préstamos.
De esta manera, por cada nuevo peso colocado vía "personales" se financiaron $3 de saldos de plásticos, frente a los $2,3 del último mes de 2011.
Motivos que pesan a la hora de elegir
Según los analistas consultados por iProfesional.com, una de las principales ventajas que otorgan las tarjetas es que una vez aprobadas y habilitadas por las entidades bancarias no es necesario realizar trámites adicionales para comenzar a usarlas.
En cambio, cada vez que se desea obtener un préstamo personal se requiere cumplir con una serie de condiciones que, muchas veces, exceden las posibilidades económicas del potencial tomador.
No obstante, para aquellos que utilizan los plásticos la decisión de posponer pagos del resumen mensual también tiene su lado negativo. Esto es así, ya que el monto en cuestión se resta de los límites de compra establecidos por los bancos pudiendo provocar, en muchos casos, situaciones de ahogo financiero.
Por lo tanto, en la actualidad, las mismas firmas emisoras ofrecen -al pie de cada factura- refinanciar los importes adeudados.
No siempre es cuestión de tasas
En 2012, la brecha entre las tasas de interés de las tarjetas (35,7%) y las de los préstamos (34,8%) no llegó, en promedio, a un punto porcentual.
Pero cuando se analizan los aranceles que cobra cada entidad para marcas similares (Visa, Mastercard, Amex, entre otras), surgen algunas diferencias notables que pueden observarse en el siguiente cuadro:
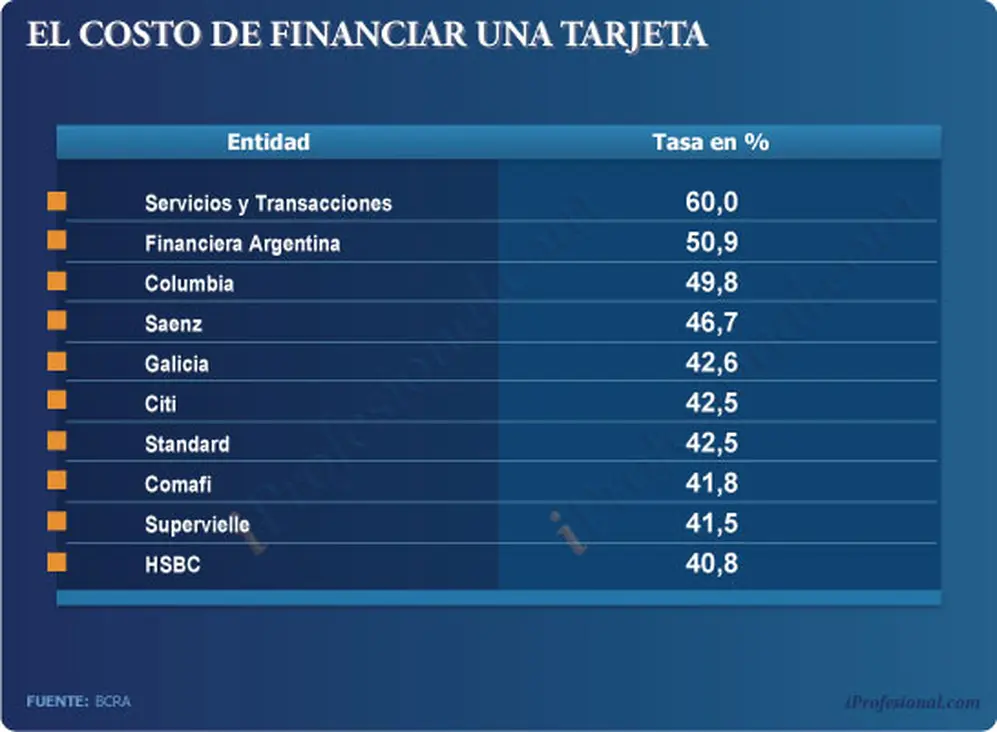
Cabe mencionar que a la mencionada tasa se le debe sumar una larga serie de costos que, en el caso de los plásticos, incluye la emisión del resumen, gastos de franqueo, renovación anual, seguro de vida, para citar algunos de los cargos, cuya incidencia variará de acuerdo con los saldos adeudados.
Algunos de ellos no son menores, ya que, por ejemplo, los gastos administrativos comienzan desde los $5 y llegan a los $39,90 mensuales, según cada entidad. En tanto, el costo de renovación anual parte de los $150 hasta los 1.500 pesos.
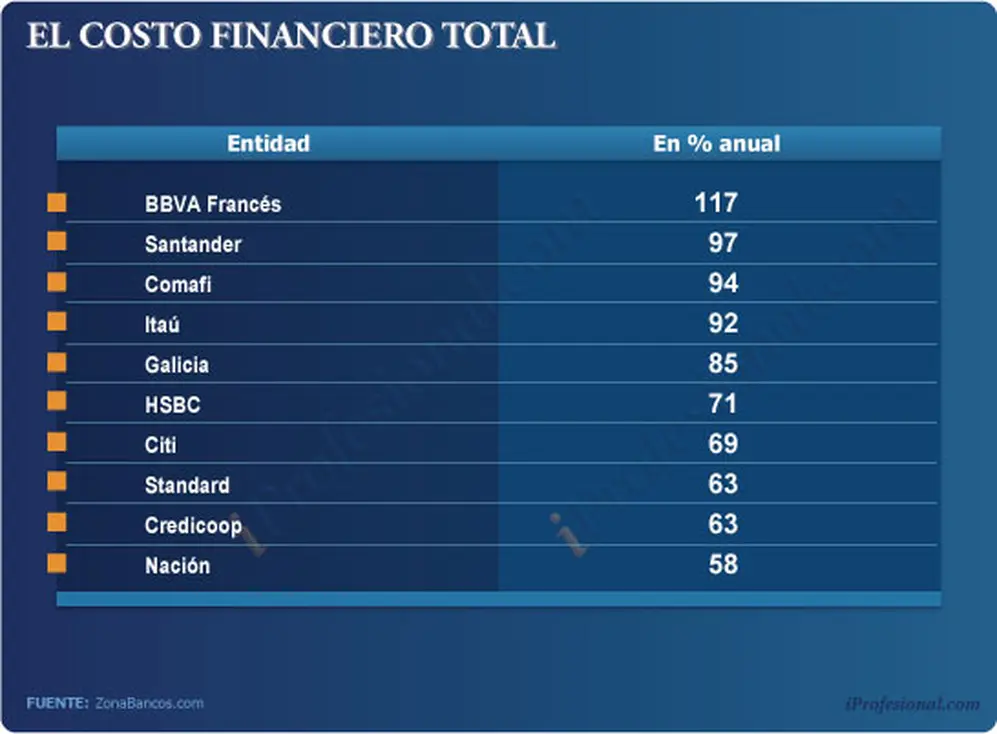
Ahora bien, en cuanto a los préstamos, todos los ingredientes que terminan conformando el denominado "costo financiero total" hacen que el mismo llegue -en el caso de los "clientes"- a casi el 120% anual. Es decir, casi tres veces más que el promedio de las tasas de interés.
En tal sentido, los casos más relevantes son:
Los números de las tarjetas
Según la información suministrada por fuentes del propio sector, en base a datos del Banco Central referida a la cantidad de usuarios y número de plásticos, a diciembre del año pasado sumaban 17,2 millones y 26,2 millones, respectivamente. De su comparación surge una relación, a nivel general, de 1,5 plásticos por persona.
Esta cifra concuerda con un informe elaborado por ZonaBancos.com, en el que un 74% de los titulares entrevistados posee dos o más.
Según el mismo relevamiento, un 23% de los encuestados tiene dos tarjetas de diferentes emisores, mientras que un 17% cuenta con un número igual o mayor del mismo banco. A su vez, el 29% declara entre 3 y 5 unidades de distintas entidades. Y el 5% restante dispone de más de cinco plásticos.
Finalmente, el 26% de los clientes tiene sólo una.
Si se consideran los datos publicados por la autoridad monetaria, referidos a los saldos financiados por las entidades bancarias medidos, a diciembre de 2012, surge una deuda total que alcanza los $61.100 millones. Esta cifra implica una suba del 40,8% por encima de los $43.400 millones de un año atrás.
No obstante, como el número de titulares aumentó un 13,2%, la deuda "plastificada" por cada uno de ellos en el sistema bancario creció al compás de la inflación, pues pasó de $2.800 a $3.500 por usuario.
La influencia del cepo cambiario
Más allá de las ventajas propias que ofrecen las tarjetas al momento de poder posponer parte de lo adeudado, desde hace un tiempo han surgido otros factores que incrementaron los montos gastados.
El primero de ellos es la conversión a pesos de toda compra efectuada en moneda extranjera, tomando en cuenta el tipo de cambio oficial más el 15% de adelanto del Impuesto sobre los Bienes Personales o Ganancias, de rigor.
A ello se suma la otra posibilidad que brinda el sistema, que consiste en hacerse de divisas mediante los adelantos vía cajero en el exterior, que permiten acceder a billetes a un precio que puede llegar a ser hasta un 25% más barato que el dólar informal.
En la actualidad, los bancos posibilitan extraer alrededor del 20% del límite de compra, con un costo que, en promedio, es del orden de unos cuatro dólares a los cuales se suma la tasa de interés que se aplica desde el momento en el que se realiza el retiro hasta la fecha en que se cancela dicho monto.
En este punto gana una inusitada importancia la posibilidad de contar con más de una tarjeta, pues dichas extracciones en el exterior bajan automáticamente el límite de compra, por lo que es común que uno de los plásticos se destine a esta finalidad y los otros al consumo corriente.
Pero el gran dinamizador de los saldos financiados con este medio de pago es, sin dudas, el turismo al exterior, que también aprovecha las ventajas de poder acceder al mercado cambiario a precios muy por debajo de los del segmento marginal.
Este movimiento también produjo cierto "renacer" de las agencias de viaje, que siguen facturando a la cotización oficial para comprar paquetes y todo tipo de servicios en el extranjero que antes se contrataban directamente en el destino, como traslados, alquiler de autos y city tours, entre otros.
El objetivo de los turistas es irse de viaje con todo pago o la mayor parte que se pueda desde la Argentina, en pesos y en varias cuotas promovidas por los acuerdos entre los negocios de turismo y los bancos.
"Este verano hay un flujo importante de argentinos hacia destinos internacionales, que obedece a que los centros turísticos en el exterior siguen siendo muy atractivos frente a los altos precios internos", explicó Gabriel Caamaño Gómez del Estudio Ledesma.
La clave para entender este fenómeno está en que, sumado al efecto de atraso cambiario, en la Argentina se instaló el boom de financiamiento para la compra de pasajes aéreos, hoteles y paquetes.
En efecto, prácticamente no hay agencia que no ofrezca, como mínimo, planes de pago en 12 cuotas, sin interés y en pesos, una estrategia que es recibida con entusiasmo, pues permite ir pagando en forma mensual e ir licuando parte del gasto a lo largo del año de la mano de los previsibles ajustes salariales.
A ello se suma que, en pleno cepo cambiario, se trata de una de las últimas ventanas para acceder al dólar oficial sin restricciones.
"Esta modalidad es muy atractiva y, definitivamente, es un anzuelo para que los turistas veraneen afuera", explicó Alejandro Camera, director de la agencia Tours and Travel.
Según Caamaño Gómez, "actualmente, el turista que viaja al exterior está manejando un gran abanico de alternativas: primero, contrata todo lo que puede en la Argentina con tarjetas, desde el auto hasta las excursiones. Después, recurre a la AFIP para llevarse un poco de efectivo a dólar oficial. Además, opta por los plásticos para realizar sus compras en el destino elegido, afrontando el recargo del 15 por ciento".
Volviendo al consumo local, "otro elemento que justifica el mayor uso de este medio de pago es que muchos clientes aprovechan las promociones para utilizar las tarjetas que, incluso, suelen presentar precios más bajos que si se pagara en efectivo", afirmó Marina Dal Poggetto.
Soledad Perez Duhalde, economista de Abeceb.com, coincidió con su colega del Estudio Bein, al afirmar que "el financiamiento vía plásticos viene creciendo fuerte tanto por el consumo sostenido como por los descuentos y promociones en cuotas que se implementaron durante todo el año".
Ya es una política de las cadenas de "retail" y de los bancos, "dado que en el momento que quisieron sacar estos beneficios se vieron resentidas fuertemente sus ventas", sostuvo Pérez Duhalde, quien agregó que, "en cambio, los préstamos personales no son tan palpables para vender y promocionar".
"En cuanto al consumo en el exterior, inicialmente mermó el uso de los plásticos cuando se implementó el recargo del 15% como adelanto de Ganancias, pero luego volvieron a utilizarse porque esa tasa de la AFIP se compensó con el repunte del dólar blue", sostuvo la analista de abeceb.
"En resumen, se incrementó el financiamiento con las tarjetas por el empuje de los bancos y cadenas minoristas para el aumento del consumo y los viajes, ayudados por el avance del dólar blue y la inflación", concluyó.
