Cuáles son las fuentes de financiamiento no bancario más utilizadas hoy por los argentinos

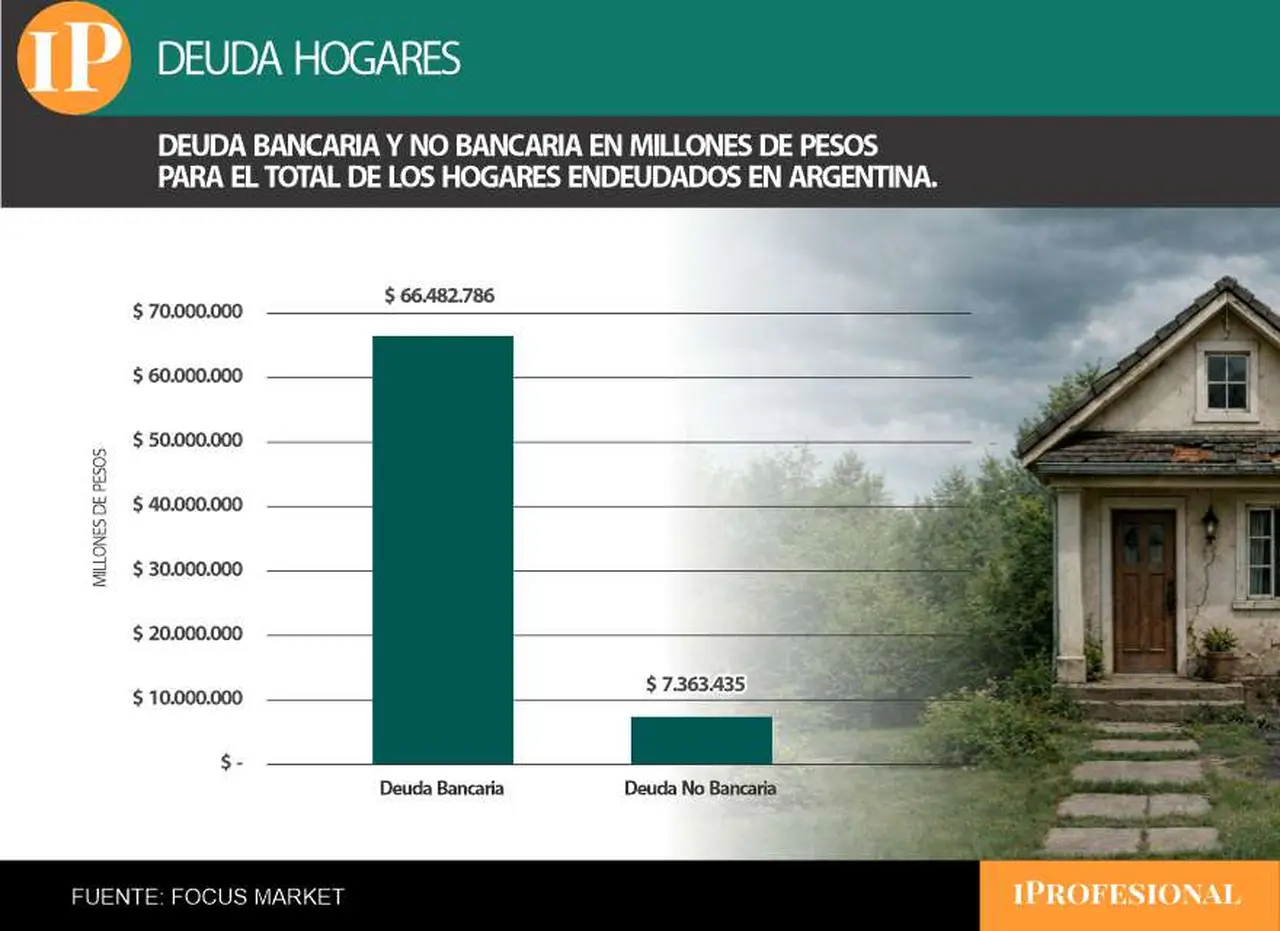
Los hogares argentinos acumulan hoy $73,8 billones en deuda: $66,48 billones es bancaria y $7,36 billones, no bancaria. La brecha entre los montos promedio por hogar se amplió notablemente: la deuda bancaria promedia $13.380.294 por hogar endeudado, más del doble de los $5.702.809 registrados a comienzos de año, mientras que la no bancaria se ubica en $1.288.161, apenas por encima de los $1.116.013 de enero.
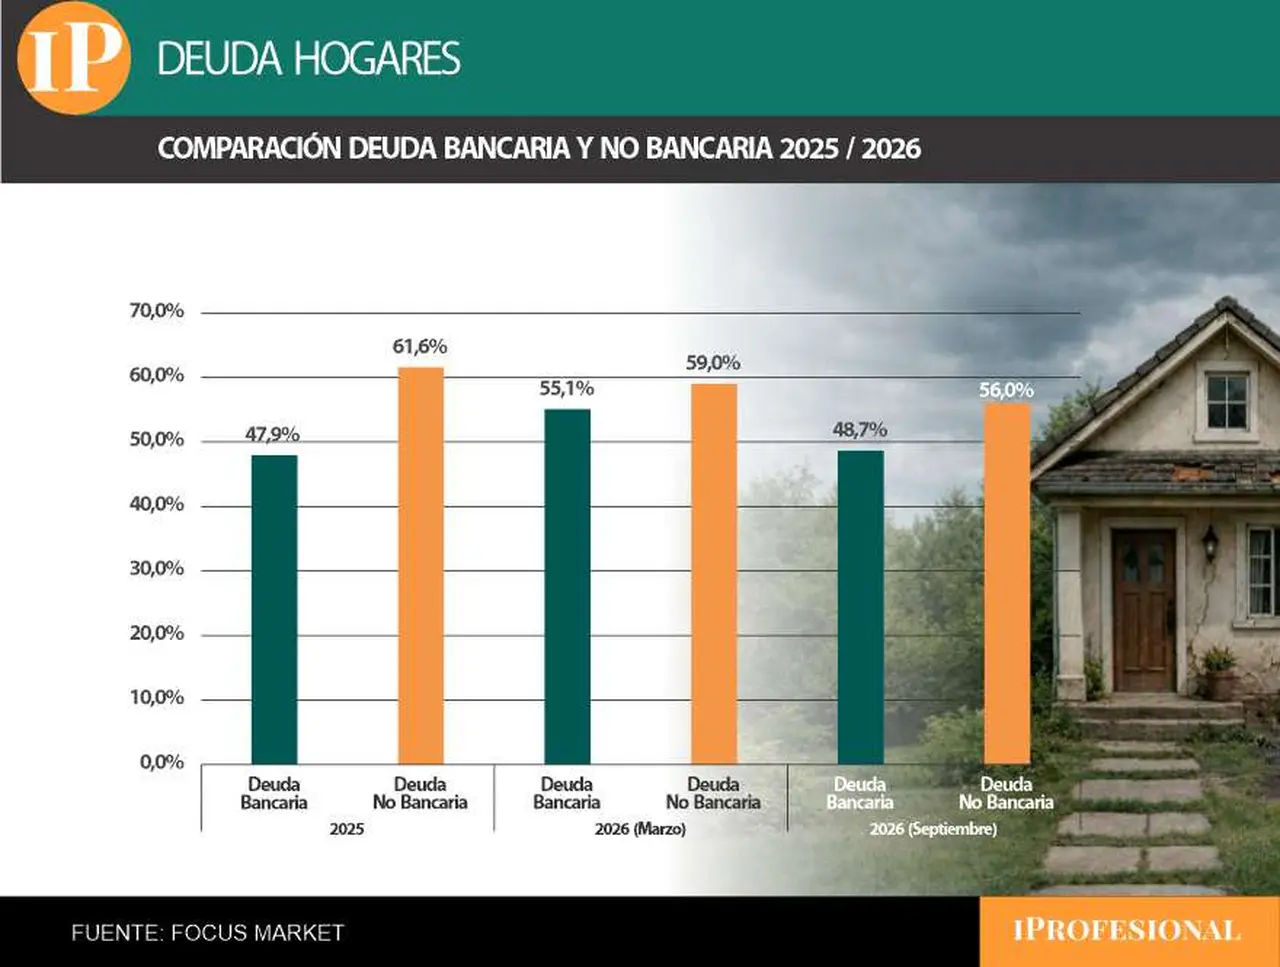
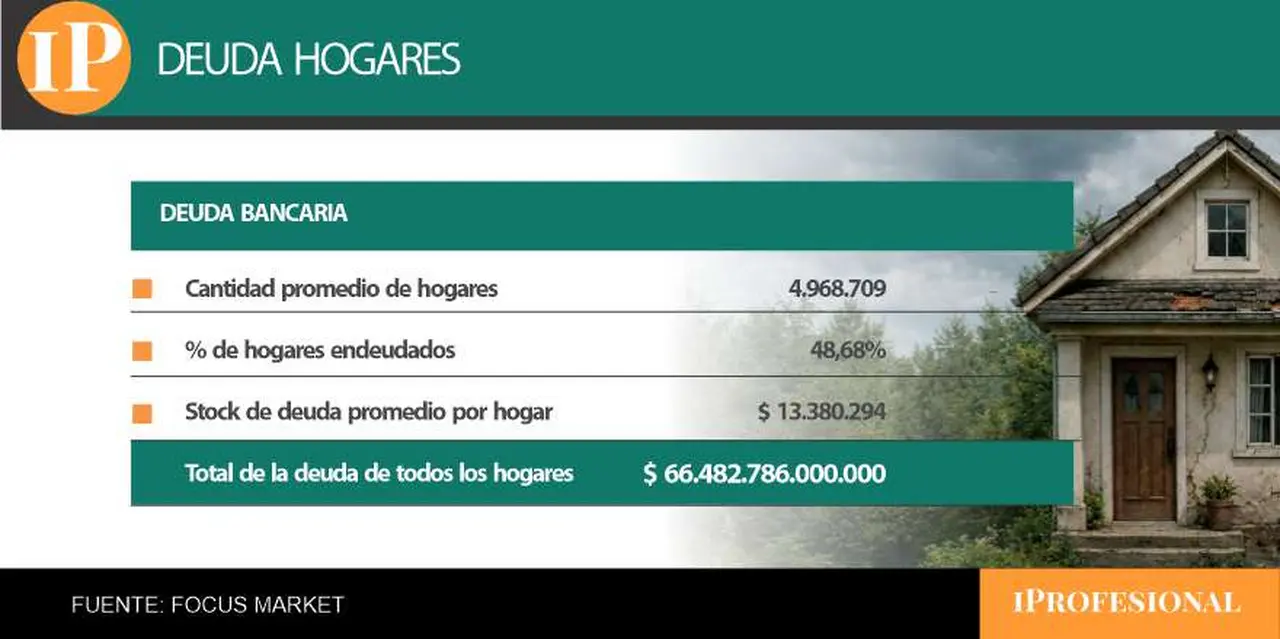
En términos de alcance, el 48,68% de los hogares tiene hoy deuda bancaria (4.968.709 hogares) y el 56,0% algún tipo de deuda no bancaria (5.716.237 hogares). Ambos indicadores retroceden frente a enero de 2026 (55,1% y 59%, respectivamente), y la brecha entre ambos tipos de endeudamiento —que se había achicado a menos de 4 puntos— vuelve a ampliarse a 7,3 puntos a favor de la deuda informal.
Detrás del dato de hogares hay una dimensión que suele quedar oculta: la cantidad de personas alcanzadas por la deuda bancaria. A diciembre de 2025, 14,65 millones de personas registraban financiamiento en entidades financieras, equivalentes al 39,6% de la población adulta. A partir de ese universo, Focus Market estima unos 4,97 millones de hogares equivalentes con deuda bancaria.
El crecimiento tampoco se explica solo por el mayor acceso, sino por los montos involucrados. El stock de deuda bancaria asciende hoy a $66,48 billones, con un promedio de $13.380.294 por hogar endeudado, equivalentes a 6,88 salarios promedio del sector registrado (RIPTE de julio de 2026, $1.946.028). En 2025, ese promedio era de $4.660.549, y en 2023 de apenas $377.664, equivalente a 1,43 salarios. En menos de tres años, la deuda bancaria promedio de un hogar pasó de representar 1,43 salarios a casi 7 salarios.
En paralelo, el crédito fintech amplió con fuerza su cobertura y sumó nuevos actores al mercado formal de financiamiento. Antes de la pandemia, menos de 500.000 personas tenían un crédito fintech; hoy son más de 10 millones, de las cuales 3,8 millones no tienen ningún crédito bancario, según datos de Analytica. Las fintech se convirtieron así en la puerta de entrada al crédito formal para un segmento que antes quedaba fuera del sistema bancario tradicional, ampliando la frontera del financiamiento regulado sin necesariamente reducir la deuda informal.
El crédito crece pero también la morosidad se quintuplica
La expansión del crédito tiene su contracara. El ratio de irregularidad de las financiaciones a las familias creció de forma sostenida a lo largo de 2025 y no dio tregua en el primer semestre de 2026. La cartera irregular total pasó del 2,7% en enero de 2025 al 12,9% en julio de 2026, casi quintuplicándose en dieciocho meses.
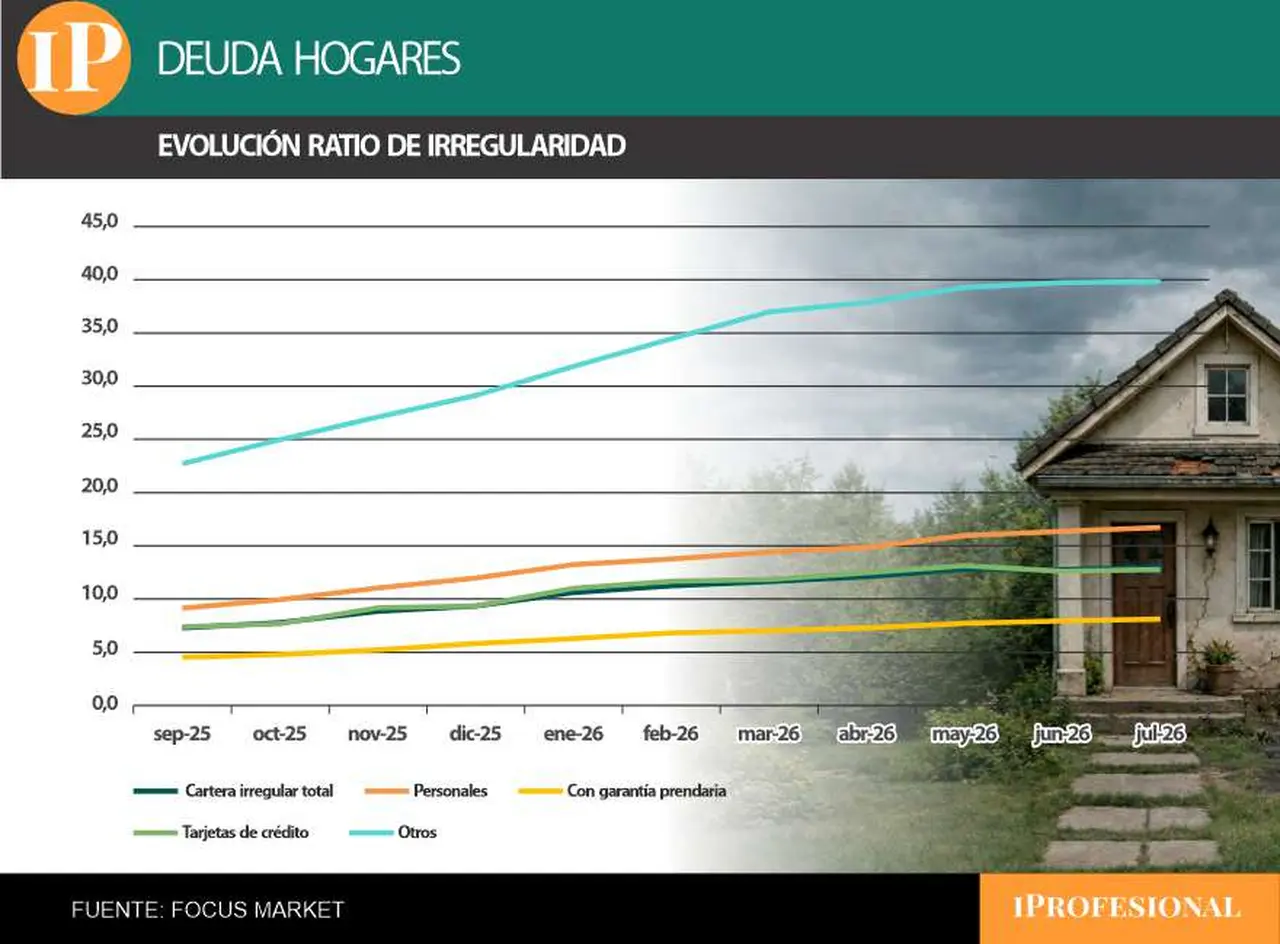
El deterioro es transversal a todos los productos, aunque con intensidades distintas. Los préstamos personales siguen siendo los más afectados: su tasa de irregularidad trepó del 3,5% en enero de 2025 al 16,7% en julio de 2026, más de uno de cada seis pesos prestados en situación de mora. Las tarjetas de crédito siguieron un camino similar, pasando del 2% al 12,8%. Los créditos con garantía hipotecaria continúan siendo la excepción: apenas subieron del 1% al 1,6%, lo que confirma el mayor compromiso de pago cuando hay un bien en juego. Los créditos con garantía prendaria, en cambio, más que duplicaron su irregularidad, del 3,5% al 8,1%.
El dato más llamativo sigue siendo el de la categoría "otros préstamos", que incluye productos de menor monto y mayor informalidad dentro del sistema: su ratio de mora escaló del 10,7% al 39,8%, prácticamente cuatro de cada diez pesos prestados bajo esta modalidad.
El cuadro confirma que una parte creciente de los hogares que accedió al crédito formal en los últimos años enfrenta dificultades cada vez mayores para sostener sus pagos, en un contexto donde los salarios reales aún no terminan de recuperarse y el costo de vida sigue presionando los presupuestos familiares.
Préstamos entre vecinos y cuotas impagas: el mapa de la deuda informal
La deuda no bancaria agrupa realidades muy distintas: desde el préstamo de un familiar hasta la cuota del colegio impaga, pasando por impuestos atrasados, expensas sin abonar o financiamiento en el almacén del barrio. Hacia septiembre de 2026, esta categoría involucra a 5.716.237 hogares —el 56% del total— con un stock promedio de $1.288.161 por hogar y un total acumulado de $7,36 billones.
Dentro de esta categoría, la mayor parte de la deuda sigue concentrada en los siguientes rubros:
- Préstamos personales fuera del sistema bancario: 46,4% del total con un stock promedio de $2.622.208 por hogar
- Préstamo de familiares o amigos: 18,6%
- No pago de impuestos: 17,6%
A diferencia de la foto de comienzos de año —cuando el peso de los préstamos entre conocidos venía cayendo con fuerza—, esta actualización muestra una participación relativamente estable en ese rubro.
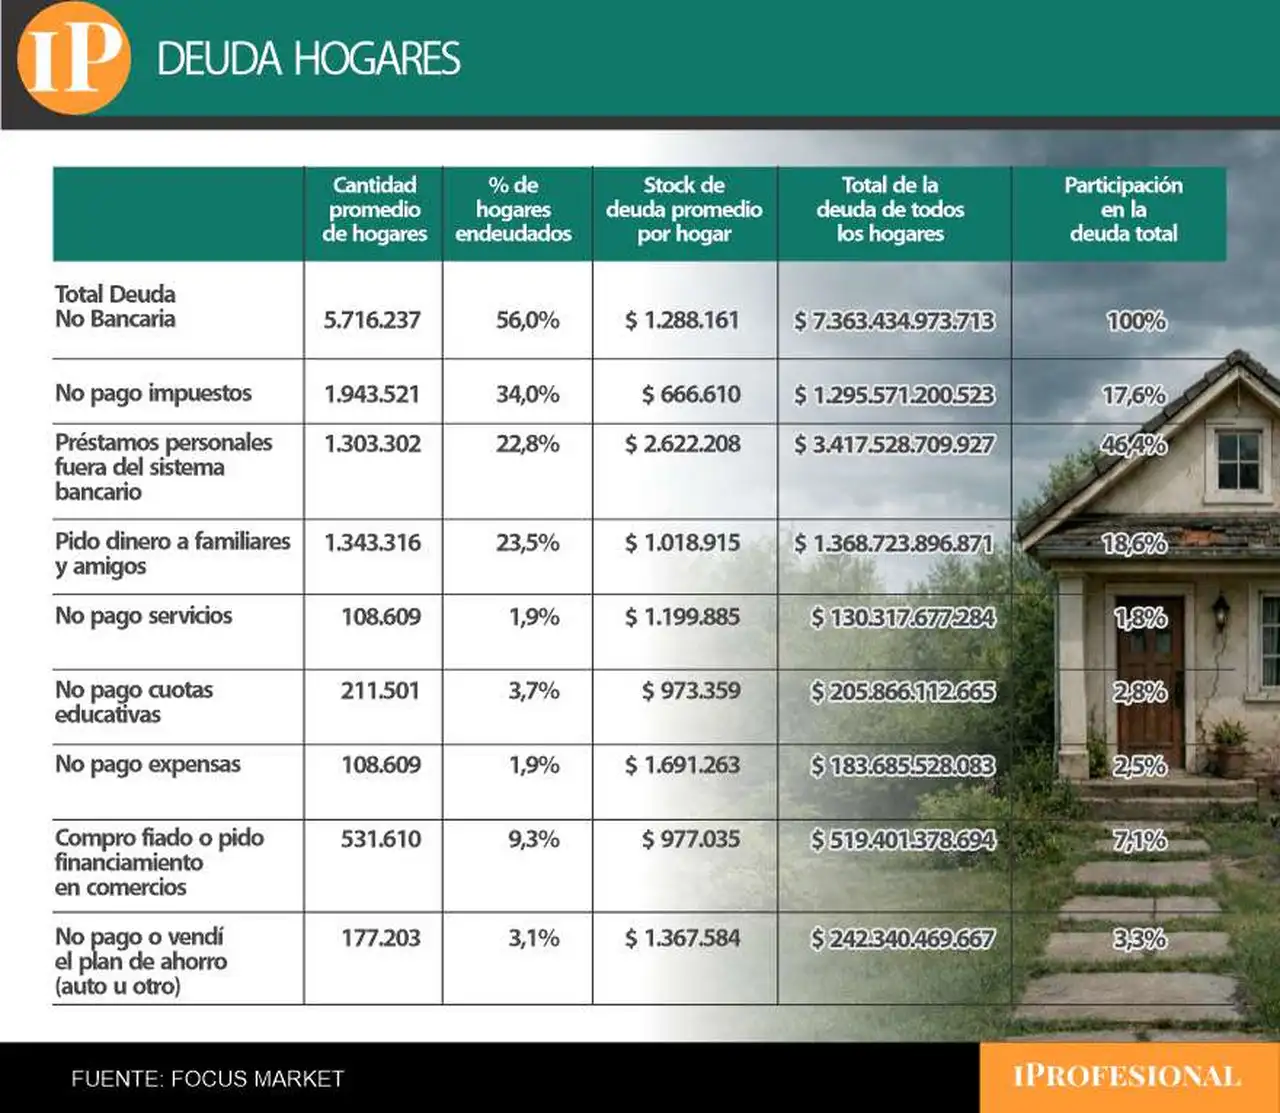
La fotografía de septiembre de 2026 muestra una fuerte expansión nominal del stock de deuda y un deterioro simultáneo de los indicadores de pago. La deuda bancaria estimada por hogar equivalente alcanza $13,38 millones, frente a $5,70 millones en el informe anterior, mientras la irregularidad de las financiaciones a las familias subió hasta 12,9% en julio. En la deuda no bancaria, el stock promedio se ubica en $1,29 millones por hogar. Así, el aumento del financiamiento convive con una mayor presión de los compromisos financieros sobre los hogares endeudados.
