Argentinos compraron el doble de dólares que el BCRA pero no hay razón para poner impuesto

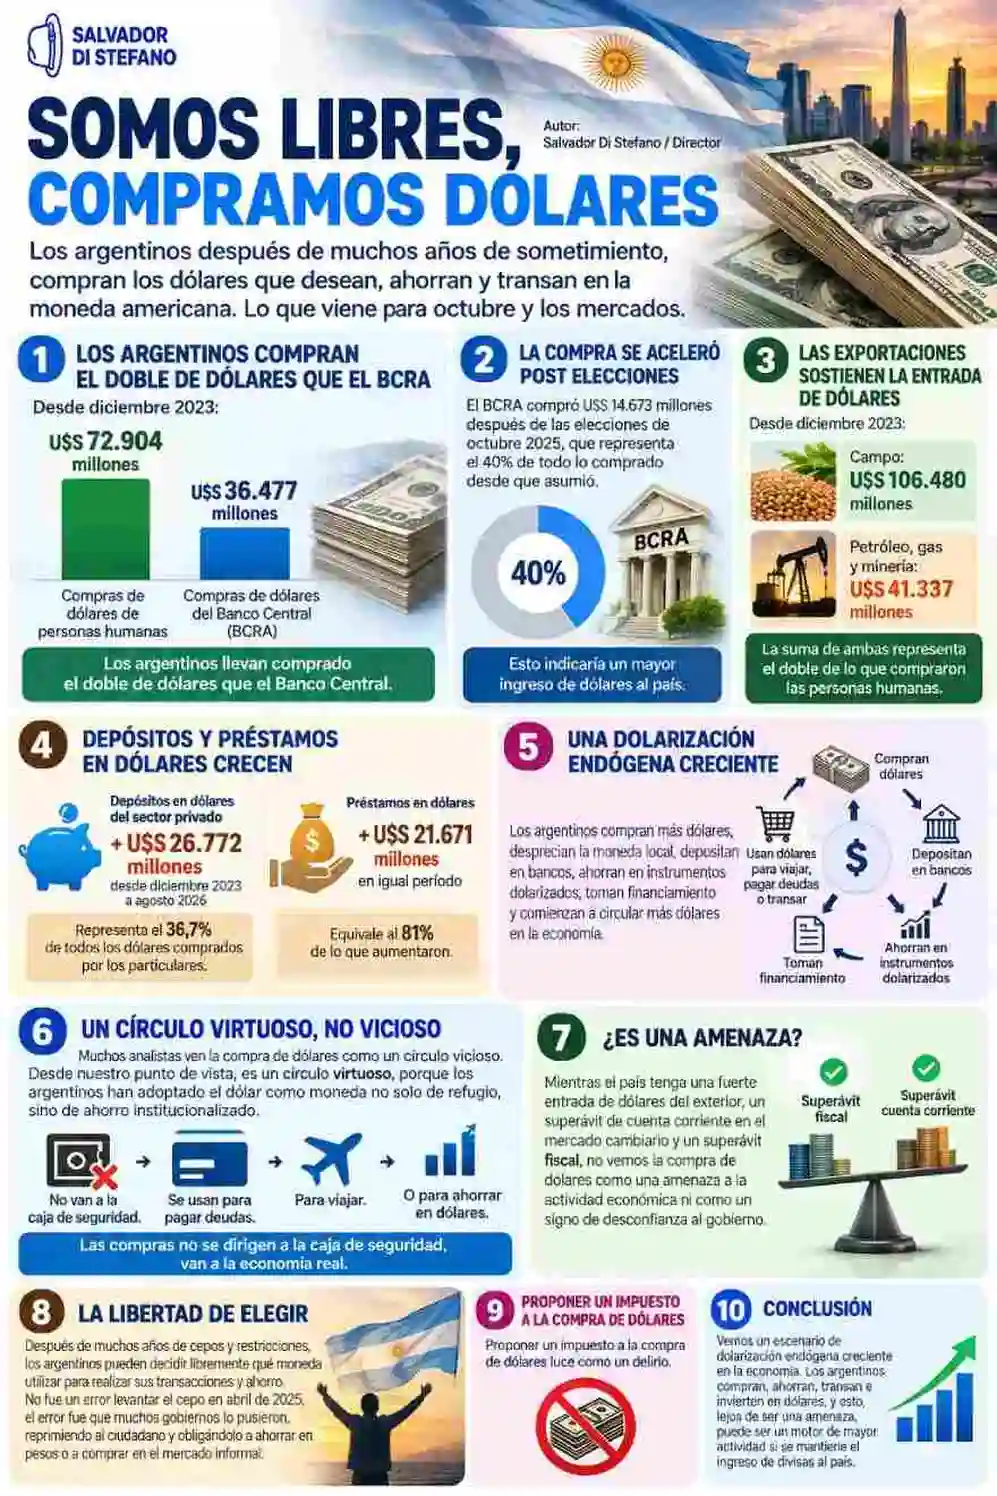
Los argentinos llevan comprado el doble de dólares que el Banco Central. Desde que comenzó el gobierno en diciembre del año 2023, la entidad monetaria compró u$s36.477 millones, siendo la gestión que más divisas adquirió en la historia. En igual período, las personas físicas compraron u$s72.904 millones: desde la salida del cepo en abril de 2025 hasta las elecciones de octubre de 2025 se adquirieron u$s33.373 millones, y desde noviembre de 2025 a agosto de 2026, otros u$s30.391 millones.
Varios apuntes nos deja este análisis. En primer lugar, el Gobierno compra dólares a buen ritmo y, tras las elecciones de octubre de 2025, adquirió u$s14.673 millones —lo que representa un 40% de todo lo comprado desde que asumió—. Por ende, se aceleró la compra por parte del Banco Central y todo indicaría que esto se produce por un mayor ingreso de divisas al país.
Desde diciembre de 2023 a la fecha, el campo aportó u$s106.480 millones, mientras que los sectores de petróleo, gas y minería sumaron u$s41.337 millones. La suma de ambas actividades representa el doble de lo que compraron los particulares.
Es cierto que hay una demanda sostenida de dólares por parte de personas físicas, pero no es un tema menor que el Banco Central mantenga sus compras y que las exportaciones crezcan a niveles pocas veces vistos. El petróleo, el gas y la minería ya representan un 40% de lo aportado por el sector agropecuario, y en breve esta brecha se irá achicando.
Los depósitos en dólares del sector privado desde que asumió el gobierno a agosto de 2026 crecieron en u$s26.772 millones, lo que representa un 36,7% de todas las divisas compradas por los particulares. Por su parte, los préstamos en igual período aumentaron en u$s21.671 millones, una cifra que equivale al 81% de dicho crecimiento.
En conclusión, vemos un escenario de dolarización endógena creciente en la economía, donde los argentinos compran más dólares, muestran menor preferencia por la moneda local, depositan las divisas en los bancos, ahorran en instrumentos del mercado de capitales dolarizados, toman financiamiento en dicha moneda y hacen circular más dólares en el mercado local.
Muchos analistas ven esta compra de divisas como un círculo vicioso para la economía. Sin embargo, desde nuestro punto de vista es un círculo virtuoso: los argentinos han adoptado el dólar no solo como moneda de refugio, sino de ahorro institucionalizado, ya que las adquisiciones no se dirigen a la caja de seguridad, sino que van destinadas a pagar deudas, viajar o invertir.
Por eso, proponer un impuesto a la compra de dólares luce como un delirio.
Mientras el país registre una fuerte entrada de divisas del exterior y este ingreso permita sostener un superávit de cuenta corriente en el mercado cambiario del Banco Central, sumado a un superávit fiscal en la Tesorería, no vemos la compra de dólares por parte de personas físicas como una amenaza a la actividad económica ni como un signo de desconfianza hacia el gobierno. Los usos y costumbres hacen que los argentinos busquen dólares, y como producto de las restricciones cambiarias anteriores, es la primera vez que pueden decidir libremente qué moneda utilizar para sus transacciones o ahorro en un contexto de absoluta libertad.
No fue un error levantar el cepo en abril del año 2025; el error de los gobiernos anteriores fue aplicarlo y reprimir al ciudadano argentino, sometiéndolo a ahorrar en pesos o a encauzar sus recursos al mercado informal para adquirir la divisa deseada. Proponer un impuesto a la compra de dólares resulta un contrasentido.
Tasa de bonos y mercado financiero: el impacto global en los activos argentinos
Los mercados se alteraron en septiembre. Una suba importante en la tasa de retorno de los bonos del Tesoro americano a 10 años, que la ubicó en el 5,25% anual, generó un cambio brusco en las tasas del mundo emergente y en el precio de las acciones.
Las empresas valen en bolsa según el flujo de fondos esperado descontado a una tasa de interés. La suba de la tasa americana recalibró las cotizaciones bursátiles y sentó las bases para un incremento de tasas en los mercados emergentes.
En Argentina, el alza en la tasa de retorno de los bonos soberanos fue mayor que en otros países, absorbiendo la ganancia acumulada desde octubre del año 2025 a la fecha. Todos los títulos cayeron por igual, desde los tramos cortos hasta los largos. El bono AO28, con vencimiento en octubre del año 2028, rinde un 11,5% anual, mientras que el bono AL41, que vence en el año 2041, rinde un 12,4% anual.
La lógica indica que si un inversor desea posicionarse en esta coyuntura debería inclinarse por el AO28, que cotiza a u$s91,0. En cambio, si mantiene una postura optimista sobre el país, la opción atractiva es el bono AL41, que cotiza a u$s64,2 y comienza a amortizar en enero del año 2028. Las alternativas están sobre la mesa y las probabilidades de retorno son elevadas en ambos casos: el mercado siempre ofrece oportunidades.
Para quienes ya están posicionados en bonos, la alternativa pasa por esperar. El Banco Central sigue comprando dólares, la Tesorería muestra mensualmente un balance positivo, el pago de la deuda está asegurado hasta el año 2027 y no hay señales de un cambio radical en el modelo económico. Las elecciones presidenciales son en octubre del año 2027, el Congreso tendrá mayoría de La Libertad Avanza y no se avizoran sorpresas para el año 2028.
El domingo hay elecciones en Brasil. La primera vuelta marcará la tendencia inicial y, de ser necesaria una segunda vuelta el 25 de octubre, se jugará el futuro del país vecino. El mercado aún no ha descontado un resultado electoral favorable a las ideas de la libertad.
