Bancos y billeteras deberán informar cada 7 días cuánto rinden sus cuentas remuneradas

Puntos importantes
 El BCRA exige informar la tasa anual basada en los últimos siete días.
La entidad busca unificar criterios para que usuarios comparen rendimientos fácilmente.
Contempla a bancos y billeteras virtuales, desde noviembre.
Los bancos y las billeteras digitales deberán modificar la forma en que informan el rendimiento de sus cuentas remuneradas.
El Banco Central de la República Argentina (BCRA) dispuso que, desde noviembre, las entidades financieras y los proveedores de servicios de pago que ofrecen inversiones en fondos comunes de dinero deberán informar la tasa nominal anual (TNA) calculada sobre los últimos siete días corridos, en lugar de utilizar la referencia anual que presentan habitualmente.
La medida apunta a unificar los criterios para mostrar los rendimientos de los fondos comunes de inversión conocidos como money market, con el objetivo de que los usuarios puedan comparar las alternativas disponibles y tomar decisiones de inversión con información más clara.
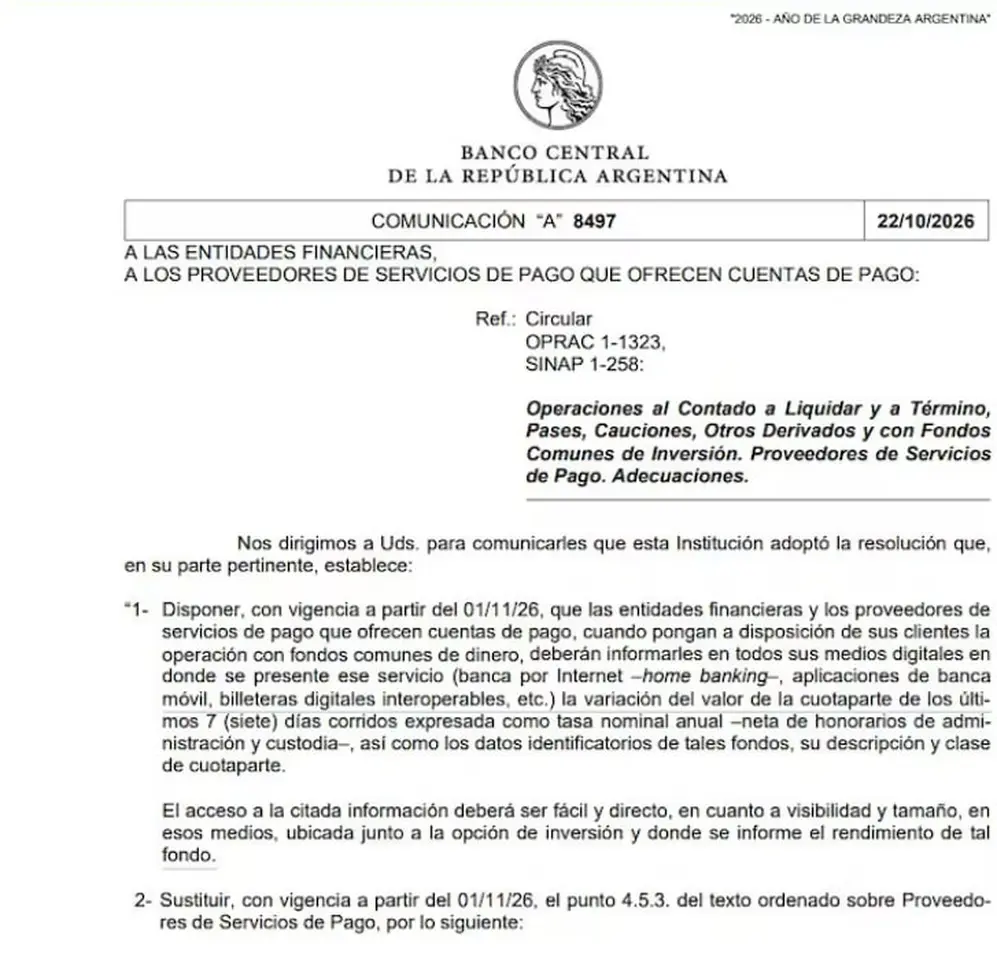
La disposición quedó establecida mediante la Comunicación "A" 8497, que recibió despacho favorable durante la reunión semanal del directorio de la autoridad monetaria.
Bancos y billeteras virtuales: qué cambia en las cuentas remuneradas
La nueva normativa establece que las entidades deberán informar en sus canales digitales la variación del valor de la cuotaparte de los últimos siete días corridos, expresada como tasa nominal anual y neta de los honorarios de administración y custodia.
El requisito alcanza a los medios digitales en los que se ofrece este servicio, entre ellos el home banking, las aplicaciones de banca móvil y las billeteras digitales interoperables.
La Comunicación "A" 8497 también establece que la información deberá incluir los datos identificatorios de los fondos, su descripción y la clase de cuotaparte correspondiente.
Además, el BCRA fijó condiciones sobre la forma de presentar esos datos. Según la norma, el acceso a la información "deberá ser fácil y directo, en cuanto a visibilidad y tamaño" y deberá ubicarse junto a la opción de inversión y al lugar donde se informe el rendimiento del fondo.
De esta manera, la autoridad monetaria busca que los clientes puedan identificar y comparar las alternativas de inversión sin tener que recurrir a diferentes criterios de cálculo o presentación.
Qué son los fondos money market y cómo funcionan
Los fondos comunes de inversión de dinero, también conocidos como money market o fondos de liquidez, son instrumentos que invierten en activos de renta fija de bajo riesgo relativo y elevada liquidez.
Entre sus colocaciones pueden encontrarse plazos fijos y cauciones bursátiles, entre otros instrumentos financieros. Su principal característica es que permiten mantener el dinero invertido con la posibilidad de rescatarlo en plazos muy cortos, según las condiciones de cada fondo.
Por esa razón, se convirtieron en una alternativa habitual para quienes buscan obtener un rendimiento sobre el dinero que mantienen disponible para sus gastos cotidianos.
Muchos usuarios acceden a estos instrumentos a través de las cuentas remuneradas de bancos y billeteras digitales, en ocasiones sin advertir que detrás del rendimiento ofrecido hay un fondo común de inversión.
La operatoria también es utilizada por comercios y empresas para administrar su caja diaria y obtener un retorno sobre los fondos que necesitan mantener líquidos para afrontar pagos y otras obligaciones.
Por qué el Banco Central busca estandarizar las tasas
El cambio dispuesto por el BCRA apunta a resolver una dificultad para los usuarios: la comparación de rendimientos entre distintas entidades y billeteras digitales.
Al establecer un criterio común para presentar la información, la autoridad monetaria busca que los clientes puedan evaluar las alternativas disponibles sobre una misma base temporal.
Según explicaron desde el organismo a LA NACION, la intención es que la obligatoriedad de respetar un criterio común permita que la información ofrecida por estos instrumentos sea realmente comparable y, de ese modo, facilite la toma de decisiones de inversión.
La nueva metodología no implica por sí misma una modificación de las inversiones que integran los fondos ni garantiza un aumento de los rendimientos. El cambio está centrado en la manera de comunicar la rentabilidad para que los usuarios puedan interpretarla y contrastarla con mayor facilidad.
Para quienes utilizan cuentas remuneradas como una forma de obtener un retorno sobre el dinero que mantienen disponible, la medida permitirá contar con una referencia homogénea al momento de analizar las alternativas que ofrecen bancos y billeteras digitales.
