Bancos cierran 379 sucursales y el empleo cae 12% en apenas dos años

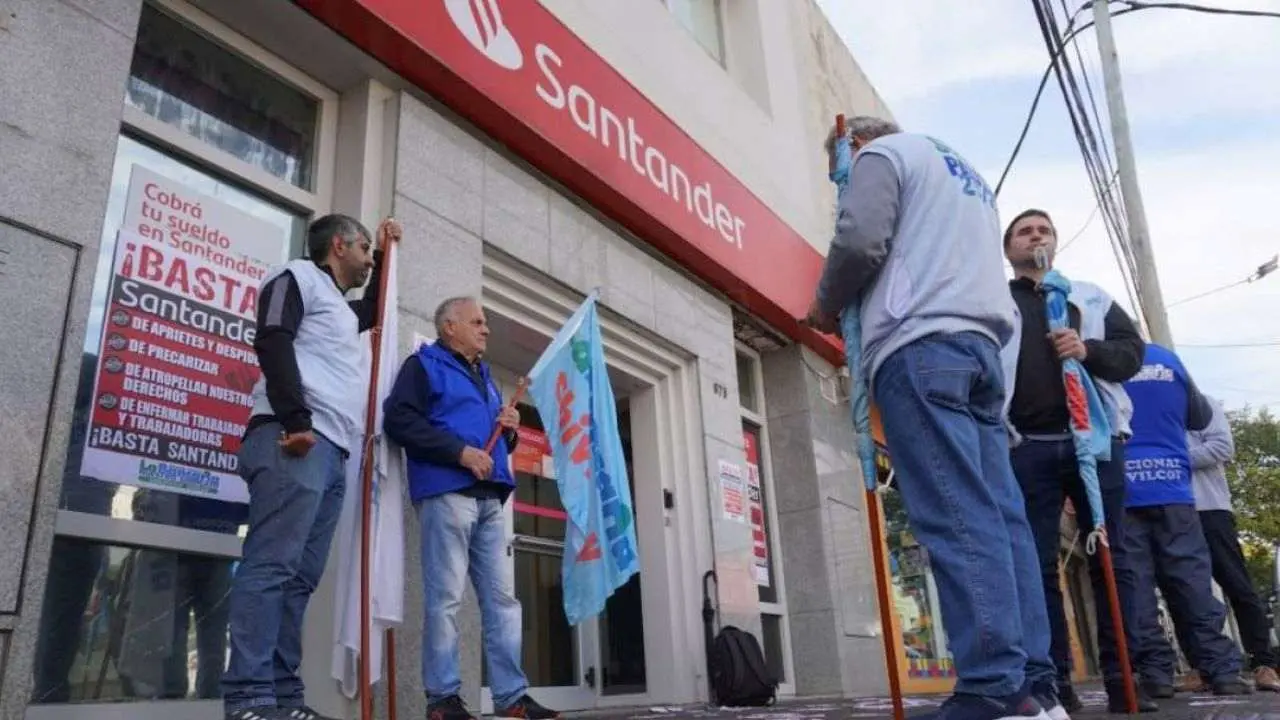
La red de atención bancaria continúa reduciéndose en la Argentina. Entre junio de 2024 y julio de 2026, el sistema perdió 379 sucursales, una caída del 8,8%, y redujo su dotación de personal en 11.641 trabajadores, equivalente al 12%. En el mismo período, la cantidad de cajeros automáticos descendió en 814 unidades, un 4,4%.
Los datos muestran que el ajuste fue particularmente intenso en los bancos privados, que explicaron prácticamente toda la reducción neta de sucursales y más que la totalidad de la caída de cajeros automáticos, ya que las entidades públicas aumentaron levemente su parque de equipos. También hubo diferencias geográficas importantes: la Ciudad de Buenos Aires registró la mayor contracción proporcional de sucursales, por encima de la provincia de Buenos Aires y del resto del país.
La comparación surge del relevamiento de sucursales, cajeros automáticos y personal por tipo de entidad y ubicación, entre junio de 2024 y julio de 2026, siendo la fuente el Banco Central de la República Argentina.
Menos sucursales: los bancos privados concentran el ajuste
En junio de 2024, el sistema contaba con 4.293 sucursales. Para julio de 2026, el número había bajado a 3.914. La reducción de 379 locales equivale a casi una de cada once sucursales existentes al comienzo del período.
La contracción se concentró en las entidades privadas. Sus sucursales pasaron de 2.806 a 2.435, es decir, 371 menos, con una caída del 13,2%. De esta manera, los bancos privados explicaron cerca del 98% de la disminución neta de la red bancaria. En cambio, los bancos públicos tuvieron un comportamiento mucho más estable: pasaron de 1.487 sucursales a 1.479, una reducción de apenas ocho locales, equivalente al 0,5%. La diferencia entre ambos segmentos refleja estrategias distintas en la administración de la red física, aunque las cifras agregadas no permiten determinar por sí solas las decisiones particulares de cada entidad.
El desglose de los bancos privados muestra, además, diferencias relevantes según el origen del capital. Las entidades de capital nacional redujeron sus sucursales de 1.776 a 1.638, con una pérdida de 138 locales, equivalente al 7,8%. En los bancos de capital extranjero, el recorte fue mayor en términos relativos: pasaron de 1.030 a 797 sucursales, una caída de 233 locales, o del 22,6%.
En otras palabras, los bancos extranjeros concentraron más de seis de cada diez sucursales que desaparecieron dentro del segmento privado, pese a tener una red inicial mucho más pequeña que la de los bancos nacionales. Esta clasificación permite observar dónde fue más fuerte el ajuste, pero no significa que todas las entidades privadas hayan reducido su presencia en la misma proporción.
CABA, provincia de Buenos Aires y el resto del país
La reducción de sucursales tampoco fue homogénea en el territorio. La Ciudad de Buenos Aires fue la jurisdicción más afectada en términos proporcionales: pasó de 706 sucursales en junio de 2024 a 590 en julio de 2026. Son 116 locales menos, una caída del 16,4%. La provincia de Buenos Aires también perdió presencia bancaria, aunque a un ritmo menor. El número de sucursales bajó de 1.375 a 1.286, con una reducción de 89 locales, equivalente al 6,5%.
En el resto del país, la red pasó de 2.212 a 2.038 sucursales. La pérdida fue de 174 locales, un 7,9%. Este grupo registró la mayor disminución en términos absolutos entre las tres zonas, pero también partía de una base considerablemente más grande.
La comparación permite distinguir dos fenómenos. Por un lado, CABA presenta la mayor caída porcentual, lo que muestra una concentración del ajuste en una zona con una elevada densidad de servicios financieros. Por otro, el resto del país reúne la mayor pérdida absoluta de sucursales, un dato relevante porque la distancia entre puntos de atención puede tener mayor impacto para usuarios que viven en localidades con menos alternativas.
La evolución territorial también importa para empresas y comercios que necesitan depositar efectivo, realizar operaciones presenciales o acceder a servicios que no siempre pueden resolver de manera digital. La reducción de una sucursal no implica necesariamente que una localidad quede sin atención bancaria, pero puede obligar a trasladarse más o a utilizar canales alternativos.
Qué pasó en cada tipo de banco
El panorama por origen del capital confirma que el ajuste no fue uniforme, pues en los bancos públicos, la caída de sucursales fue marginal: once locales menos en CABA, cuatro menos en la provincia de Buenos Aires y siete más en el resto del país. El resultado fue una reducción neta de ocho sucursales en todo el sistema público.
En cambio, entre los bancos privados se registraron 105 sucursales menos en CABA, 85 menos en la provincia de Buenos Aires y 181 menos en el resto del país. El saldo fue una contracción de 371 locales. La mayor caída porcentual se dio en la Ciudad, mientras que el resto del país concentró el mayor descenso absoluto.
Dentro de los privados, las entidades de capital nacional redujeron su red en 22 sucursales en CABA, nueve en la provincia de Buenos Aires y 107 en el resto del país. En conjunto, cerraron o dejaron de registrar 138 locales, una baja del 7,8%. Los bancos de capital extranjero tuvieron un recorte más pronunciado: 83 sucursales menos en CABA, 76 menos en la provincia de Buenos Aires y 74 menos en el resto del país. La caída total fue de 233 locales, equivalente al 22,6%.
Este último dato es especialmente significativo porque muestra que el repliegue de las entidades extranjeras no se limitó a la Ciudad de Buenos Aires ni al área metropolitana. La disminución alcanzó también al interior del país, con una contracción relevante en las tres zonas analizadas.
Menos cajeros automáticos, aunque los públicos aumentaron su parque
El recorte de la red física también alcanzó a los cajeros automáticos (ATM), aunque a un ritmo menor que el de las sucursales. El sistema pasó de 18.481 equipos en junio de 2024 a 17.667 en julio de 2026: 814 menos, una caída del 4,4%. La reducción se concentró en los bancos privados, que bajaron de 10.420 a 9.572 cajeros automáticos. La pérdida de 848 equipos representa una contracción del 8,1%. Dentro de ese grupo, las entidades de capital nacional redujeron su parque de 6.811 a 6.594 unidades, es decir, 217 cajeros menos, mientras que los bancos extranjeros pasaron de 3.609 a 2.978, con una caída de 631 equipos, equivalente al 17,5%.
Los bancos públicos siguieron la tendencia contraria, pues su parque creció de 8.061 a 8.105 cajeros automáticos, una incorporación neta de 44 unidades, equivalente al 0,5%. Este incremento compensó parcialmente la reducción registrada en el sector privado. La diferencia importa porque los cajeros continúan siendo una vía relevante para extraer efectivo y realizar operaciones de autoservicio. Su disponibilidad, sin embargo, no depende solamente del número total de equipos: también influyen su ubicación, el estado de funcionamiento, la reposición de billetes y la distancia respecto de los usuarios.
Por eso, una reducción del parque de cajeros puede tener efectos diferentes según la zona. En áreas con varios equipos cercanos, el impacto puede ser limitado; en localidades con pocos puntos de extracción, la pérdida de una unidad puede aumentar los desplazamientos y generar mayor concentración de usuarios en los equipos restantes.
El empleo bancario cayó 12% en dos años
La reducción de la infraestructura estuvo acompañada por una disminución aún mayor de la dotación de personal. El total pasó de 97.348 trabajadores en junio de 2024 a 85.707 en julio de 2026. Son 11.641 puestos menos, una contracción del 12%. Los bancos privados concentraron la mayor caída absoluta: redujeron su dotación de 57.861 a 50.561 trabajadores, con una pérdida de 7.300 empleos, equivalente al 12,6%.
En los bancos públicos, el personal descendió de 39.487 a 35.146 trabajadores. La disminución fue de 4.341 puestos, un 11%. Aunque el ajuste proporcional fue menor que en el sector privado, el número absoluto también fue significativo.
La clasificación de los bancos privados permite observar que las entidades de capital nacional pasaron de 35.523 a 31.108 trabajadores, una caída de 4.415 puestos, o del 12,4%. En los bancos de capital extranjero, la dotación bajó de 22.338 a 19.453 empleados, con una reducción de 2.885 trabajadores, equivalente al 12,9%.
Las cifras muestran que la reducción del empleo fue generalizada: alcanzó a los bancos públicos, a los privados nacionales y a los extranjeros. Sin embargo, no permiten establecer cuántos puestos se perdieron específicamente por el cierre de sucursales, cuántos obedecieron a jubilaciones o retiros y cuántos se explican por reorganizaciones internas. Para hacer esa distinción se necesitarían datos de cada entidad y de las causas de las bajas.
Cómo influyen las fusiones y absorciones bancarias
La concentración del negocio es uno de los factores que ayuda a entender por qué algunas entidades reorganizan sus redes de atención. Cuando un banco compra a otro o se produce una fusión por absorción, el nuevo grupo puede encontrarse con sucursales próximas entre sí, estructuras administrativas duplicadas, sistemas tecnológicos diferentes y áreas centrales que cumplen funciones similares.
La integración permite unificar plataformas, centralizar tareas y revisar la distribución de los locales. En aquellos lugares donde las dos entidades tenían presencia, el grupo puede evaluar si necesita mantener ambas sucursales, trasladar operaciones a una sola sede o reconvertir alguno de los puntos de atención. También puede reorganizar áreas administrativas y comerciales, aunque el alcance depende de la estrategia de cada banco.
Un caso relevante fue la integración de HSBC Argentina en Banco Galicia. Según la información societaria publicada por la entidad, la fusión por absorción de Banco GGAL S.A., anteriormente HSBC Bank Argentina, se hizo efectiva el 23 de junio de 2025, cuando ambas operaciones comenzaron a funcionar como una única entidad financiera. El proceso incluyó la integración de las sucursales de la entidad absorbida a la estructura de Galicia.
Otro antecedente es la compra de Itaú Argentina por parte de Banco Macro, anunciada en 2023 y completada en 2024. La operación implicó incorporar una red y una cartera de clientes a una entidad que ya tenía presencia propia. La reorganización posterior puede incluir decisiones sobre locales, tecnología, equipos y servicios, aunque no debe suponerse que cada cierre registrado en el sistema deriva directamente de esa adquisición.
La clave es que una fusión no siempre genera una reducción inmediata de sucursales o empleo. Durante la transición, incluso puede aumentar el número de locales registrados en la entidad absorbente porque se incorporan los puntos de atención de la compañía adquirida. El ajuste puede aparecer después, cuando se completa la integración operativa. Por eso, las variaciones netas del sistema deben analizarse junto con la evolución individual de cada banco.
El Banco Central publica información sobre la cantidad de entidades, sus estructuras, sucursales, cajeros y dotaciones en su base de entidades financieras. Esa fuente permite seguir la evolución del sector, aunque para medir el efecto preciso de las fusiones es necesario cruzar los datos de infraestructura con los anuncios y balances de las entidades involucradas.
Más digitalización, menos atención presencial
La expansión de las transferencias, los pagos electrónicos y la operatoria por aplicaciones ofrece a los bancos una alternativa para atender una parte creciente de las operaciones sin recurrir a una sucursal. Para las entidades, esa transformación puede reducir costos de alquiler, mantenimiento y operación, además de permitir que parte del personal se concentre en tareas comerciales, asesoramiento o atención remota.
Otro dato trascendente es que las extracciones de efectivo muestran una caída pronunciada, según datos del Banco Central. En julio de 2024, el sistema registraba 99 millones de operaciones mensuales; dos años después, el total descendió a 46 millones, una reducción de más de la mitad. El retroceso se explica sobre todo por el menor uso de los cajeros automáticos, que pasaron de cerca de 90 millones de extracciones mensuales a poco más de 40 millones en ese período.
Pero la digitalización no reemplaza de la misma manera todas las operaciones. Los trámites complejos, la atención de reclamos, las gestiones de empresas y el acceso al efectivo siguen requiriendo canales específicos. Además, las personas con dificultades para utilizar aplicaciones o con acceso limitado a internet pueden depender más de la atención presencial.
El resultado de estos dos años es claro: el sistema bancario argentino redujo su red de sucursales y cajeros, y también su dotación de trabajadores. El ajuste fue mucho más intenso entre los bancos privados, especialmente los de capital extranjero, mientras que las entidades públicas mantuvieron prácticamente estable su cantidad de sucursales y ampliaron levemente su parque de cajeros.
La evolución futura dependerá de la estrategia comercial de cada banco, del avance de los canales digitales y de las decisiones que se tomen en procesos de integración. El desafío será que la búsqueda de eficiencia no se traduzca en una pérdida excesiva de acceso a los servicios financieros, en particular en las zonas donde hay menos alternativas de atención.
