Por qué descartan efecto contagio en bancos argentinos tras descalabro de Ueno en Paraguay

Puntos importantes
 El colapso de Ueno Bank en Paraguay por insolvencia generó una crisis.
Aunque se temía un contagio, Argentina lo descarta.
Su sistema bancario es robusto: capital, encajes y garantía lo blindan.
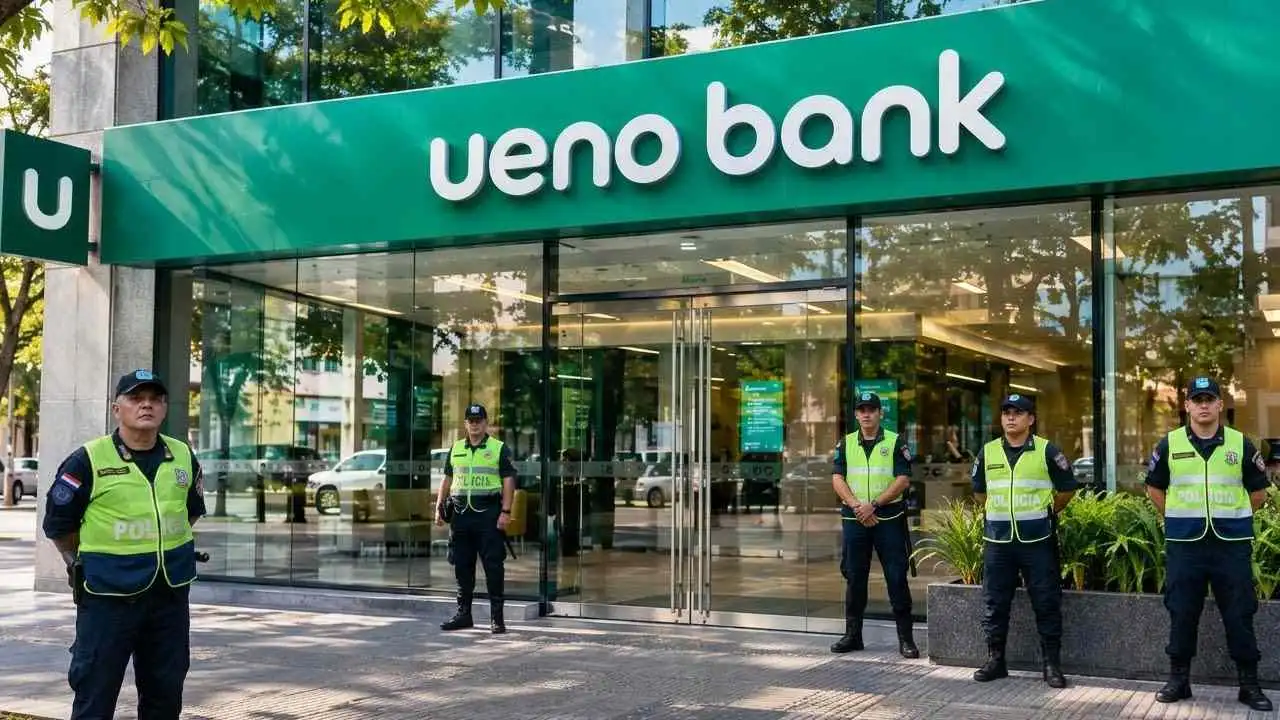
El colapso de Ueno Bank, el mayor banco de Paraguay, generó una crisis institucional en dicho país con la renuncia del propio presidente de la Nación, Santiago Peña. Por eso, ante las cifras de morosidad altas en Argentina, comenzó a circular el temor de que haya algún tipo de "efecto contagio" en la región. Sin embargo, las fuentes bancarias domésticas descartaron "de plano" que haya un contagio local y argumentan cuáles son los fundamentos que nos diferencian del sistema financiero del vecino país para que no suceda lo mismo.
Cabe recordar que el Banco Central del Paraguay ordenó la resolución e intervención de Ueno Bank tras detectarse una grave insuficiencia en su solvencia financiera, lo que dejó a casi tres millones de clientes sin acceso inmediato a sus fondos. Esta medida de emergencia expuso operaciones irregulares con empresas vinculadas a sus propietarios y provocó un masivo descontento social con protestas en las calles.
El colapso de Ueno Bank estuvo ligado a la adquisición del Banco Visión —perteneciente a su mismo grupo económico—, el cual arrastraba una alta morosidad de 8,6% y una cartera de préstamos otorgados a clientes insolventes. Esta situación provocó que la entidad no pudiera cumplir con los encajes legales exigidos por la autoridad monetaria, lo que derivó en la posterior intimación, sumario e intervención por parte del Banco Central.
La crisis trascendió el ámbito financiero al salpicar a altos funcionarios y desatar un terremoto político que culminó con la renuncia del presidente Santiago Peña. Asimismo, el colapso de la entidad tecnológica y de sus empresas asociadas generó repercusiones internacionales, incluyendo la suspensión laboral de miles de empleados que operaban de forma remota desde la Argentina.
Para mitigar el impacto, el Congreso sancionó una ley que habilita el desembolso anticipado de los depósitos garantizados mientras la justicia investiga penalmente a la cúpula directiva.
Por el lado de Argentina, comenzó a circular la pregunta respecto de si la crisis paraguaya podría traer alguna consecuencia para la Argentina.
Fuentes de un banco nacional de primera línea descartó de plano que el "efecto paraguayo" se traslade de manera local: "Ninguna chance, no existe ninguna relación de lo que ocurrió allí respecto del sistema bancario argentino", afirmaron.
"El sistema financiero argentino es muy robusto, está sobrecapitalizado, el BCRA ejerce una supervisión muy estrecha en las entidades financieras", detalla a iProfesional Marcelo Bastante, experto en bancos.
Los 4 pilares que blindan al sistema bancario argentino
Consultado sobre la posibilidad de un contagio, Bastante desestimó de plano el escenario y detalló los motivos técnicos que blindan a las entidades financieras en el país:
- Robustez y sobrecapitalización: el sistema financiero argentino se encuentra en una posición de extrema solidez patrimonial, con altos niveles de capital y una supervisión sumamente estrecha por parte del Banco Central de la República Argentina (BCRA) y la Comisión Nacional de Valores (CNV)
- Bajo apalancamiento: a diferencia de episodios de crisis internacionales del pasado, las entidades operan con niveles de endeudamiento muy acotados y existen normativas específicas y más estrictas para los bancos de importancia sistémica (aquellos de mayor envergadura)
- Un esquema de encajes ultra restrictivo: por cada $100 que los bancos reciben en concepto de depósitos, deben inmovilizar porcentajes elevados —llegando en algunos casos hasta los $45—, lo que limita la capacidad de préstamo a un máximo de $55 y garantiza una altísima liquidez. Estos requerimientos, además, son progresivamente mayores para las entidades más grandes
- Red de seguridad con el SEDESA: en el plano de la cobertura al ahorrista, se concluye que el sistema cuenta con el seguro de garantía de depósitos (SEDESA). Al no registrarse eventos sistémicos adversos en el sistema bancario argentino durante más de dos décadas, el fondo de garantía "acumula sobrada liquidez para respaldar los compromisos de las entidades en cualquier eventualidad extrema", detalla Bastante
Ante el interrogante sobre el origen de los problemas en el mercado paraguayo, donde las dificultades se habrían originado a partir de una entidad con un ritmo de expansión muy vertiginoso, Bastante aclaró que, si bien cada plaza responde a dinámicas propias, "las diferencias estructurales impiden cualquier correlación directa" con Argentina.
Y finaliza: "Con un esquema de encajes elevados, una regulación estricta en materia de lavado y control legal, y un sistema sobrecapitalizado, la plaza local se encuentra blindada", ratificando que el fantasma del contagio financiero regional no tiene asidero en la Argentina.
