Banco Macro lanza un programa con más descuentos y tasas hasta 10 puntos menores

Puntos importantes
 Banco Macro lanzó un programa de beneficios por niveles para premiar la vinculación financiera del cliente.
Los niveles se basan en el uso integral de productos, servicios, saldos y movimientos, no solo en gastos con tarjeta.
Ofrece mayores descuentos, topes de reintegro más altos y mejores tasas en préstamos y plazos fijos.
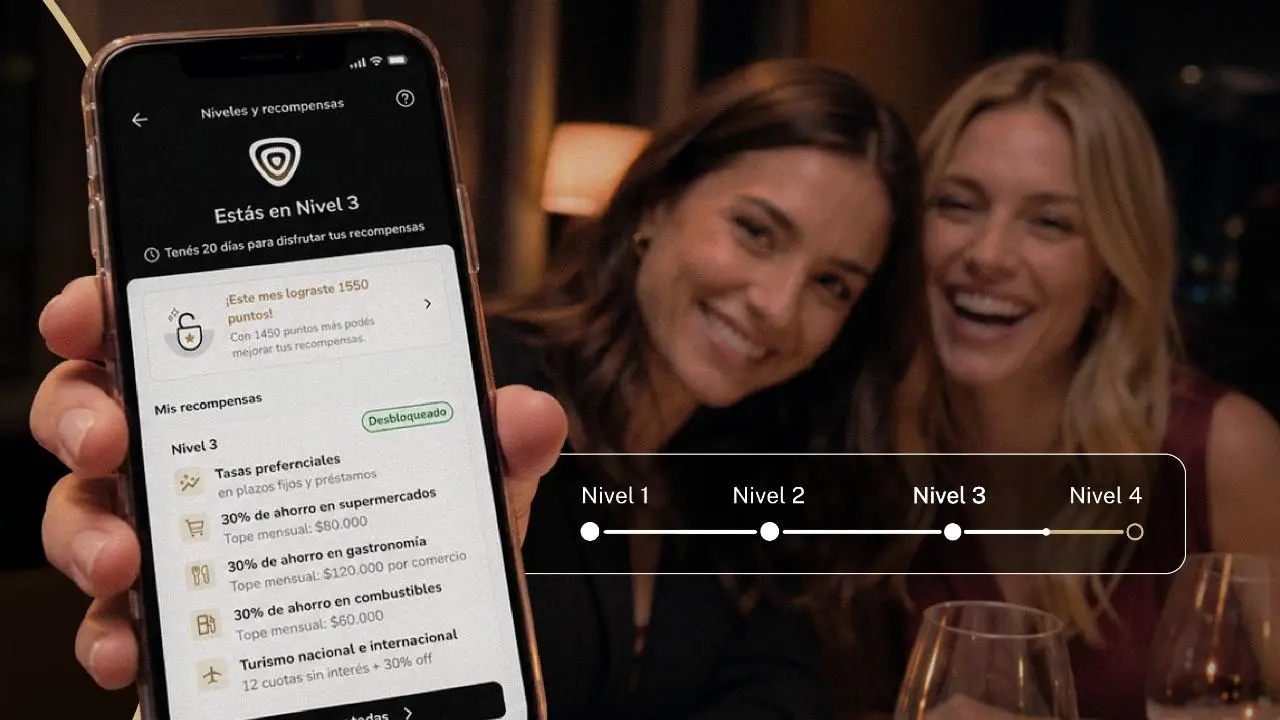
Banco Macro puso en marcha un nuevo programa de beneficios que busca premiar a quienes concentran una mayor parte de su actividad financiera en la entidad. La propuesta funciona con cuatro niveles y permite acceder a descuentos más altos, mayores topes de reintegro y condiciones diferenciales en préstamos personales y plazos fijos, según el grado de vinculación de cada cliente con el banco.
En este caso, El lanzamiento comenzó por el segmento Macro Selecta y contempla un criterio más amplio que el gasto con tarjetas. Para definir la categoría se consideran los ingresos que recibe el banco, los fondos que conserva cada usuario y el movimiento que generan sus productos y servicios.
Sin embargo, el programa no estará limitado a los clientes de alta renta. Banco Macro prevé extenderlo en los próximos meses al resto de su cartera, que reúne a alrededor de 6 millones de clientes.
Así las cosas, a diferencia de los programas tradicionales de puntos y millas, los puntos acumulados no se canjean por premios. Se utilizan para establecer la categoría de cada usuario y determinar a qué beneficios puede acceder. Es decir, las recompensas dependen del nivel que alcance y logre mantener.
"Cuanto más me elegís, más ganás", resumió Juan Parma, CEO de Banco Macro, al presentar el funcionamiento de la plataforma.
Cómo funciona el programa de niveles de Banco Macro
El sistema contempla cuatro categorías, ordenadas de menor a mayor vinculación con la entidad. Para avanzar, el banco evalúa tanto los productos que tiene cada persona como el uso que hace de ellos.
El puntaje no depende de una única operación. El banco considera la cantidad de productos contratados y el movimiento que generan. Por eso, no alcanza con abrir una cuenta o tener una tarjeta: también cuentan los pagos, las acreditaciones de ingresos y el dinero que el cliente mantiene dentro de la entidad.
Entre las operaciones que inciden en el cálculo figuran:
- Los consumos con tarjetas
- Los pagos mediante QR
- La acreditación de haberes
- Los seguros
- Los débitos automáticos
También se computan los fondos depositados en cuentas, los plazos fijos y las inversiones en fondos comunes.
Sin embargo, no todas las actividades tienen el mismo peso. Según explicó Parma, mantener productos permite sumar puntos, pero para alcanzar las categorías más altas también resulta importante utilizarlos.
El ejecutivo aclaró que "los pagos, los cobros y los volúmenes de ahorro e inversión tienen una incidencia significativa en el avance de nivel". Por ejemplo, detalló cómo se asignan algunos puntos según la actividad financiera de cada cliente:
- Acreditar el sueldo: otorga 200 puntos por única vez.
- Mantener la acreditación de haberes: suma otros 100 puntos por mes.
- Saldo en pesos: genera un punto por cada $100.000.
- Saldo en dólares: suma un punto por cada u$s1.000.
La propuesta apunta a considerar el vínculo completo del usuario con la entidad y no solamente sus consumos. Durante la presentación, el gerente de Banca Individuos, Guillermo Jejcic, precisó que el sistema busca "una relación integral del cliente con el banco", en contraste con los programas tradicionales que premiaban principalmente las compras con tarjeta.
De esta manera, el programa contempla distintas formas de operar y reconoce tanto la contratación y el mantenimiento de productos como su utilización cotidiana.
Cuánto pueden aumentar los descuentos y los topes de reintegro
Uno de los principales atractivos de la propuesta es que los beneficios crecen a medida que el cliente avanza de nivel. La diferencia puede ser considerable en los límites de devolución de dinero.
Durante la presentación, los ejecutivos mostraron el caso de gastronomía: el tope de reintegro para el nivel uno es de $30.000, mientras que en el nivel cuatro llega a $180.000. Es decir, el límite puede multiplicarse por seis entre ambas categorías.
Los reintegros en supermercados y estaciones de servicio también forman parte del esquema. A esos descuentos se suman propuestas para turismo, experiencias y condiciones financieras diferenciadas.
En cuanto a los préstamos personales, quienes alcanzan las categorías más altas pueden obtener tasas de interés más bajas y mayores límites de financiación. Jejcic especificó que la diferencia puede ubicarse entre 7 y 10 puntos porcentuales.
Para ilustrarlo, ejemplificó: "Imaginate una tasa del 50% que puede llegar a ser una tasa cercana al 40%". Además, precisó que el beneficio se aplica durante todo el mes en el que el cliente paga la cuota. Los plazos fijos también forman parte del esquema, con tasas preferenciales para quienes tienen una mayor vinculación con el banco.
Hace varios años que Banco Macro viene desarrollando iniciativas para fortalecer el vínculo con sus clientes, como Macro Premia, su programa de beneficios y fidelización, una propuesta que antecede al nuevo sistema de cuatro niveles.
Qué pasa si un cliente pierde puntos y baja de categoría
El nivel se actualiza mensualmente en función de los puntos acumulados. Sin embargo, el banco contempla un período de transición para evitar que una persona pierda inmediatamente los beneficios que ya había conseguido.
Si un cliente no reúne durante un mes los puntos necesarios para conservar su categoría, mantiene el nivel anterior durante el mes siguiente. Ese plazo adicional le permite recuperar la actividad que necesita para sostenerlo.
La evolución se puede consultar desde la App Macro. Allí, cada usuario puede revisar cuántos puntos suma, qué operaciones le permitieron avanzar y qué le falta para alcanzar la siguiente categoría.
El programa no tiene costo de adhesión, pero requiere que el cliente acepte los términos y condiciones para participar. Además, debe mantener sus obligaciones al día con Banco Macro.
Según explicó Parma, una mora superior a los 90 días con la entidad puede llevar al cliente al nivel inicial, independientemente de los productos y operaciones que tenga contratados. En cambio, una deuda con otro banco no determina por sí misma una pérdida de categoría.
A quiénes alcanza el nuevo programa y cuándo se extenderá
La implementación comenzó con los clientes de Macro Selecta, la propuesta de banca de alta renta de la entidad. Según precisaron sus directivos, el segmento comprende alrededor de 200.000 personas.
La incorporación se realiza mediante invitación y adhesión desde la aplicación. Una vez que el usuario acepta participar, el banco calcula su nivel en función de los productos contratados y los movimientos registrados desde el primer día hábil de ese mes. Por eso, no necesariamente comienza desde la categoría más baja: puede ingresar directamente a un nivel superior si ya reúne los puntos necesarios.
Macro proyecta incorporar a los demás segmentos de su cartera a lo largo de 2027, en una segunda etapa de implementación. La intención es que el sistema también alcance a los segmentos de rentas masivas, jubilados y pequeños negocios, aunque los beneficios económicos podrán variar según el tipo de cliente y el volumen de negocios que mantenga con el banco.
Guillermo Jejcic resumió la lógica comercial detrás de la iniciativa con una frase: "La elección no se compra, se construye". El objetivo es que los clientes mantengan una relación de largo plazo con el banco y obtengan mejores condiciones a medida que concentran allí sus operaciones.
