Ganancias Simplificada: bienes fuera del 40 bis y alcance del 41 de la Ley 27.799


La lectura más razonable es que el 41 alcanza a todo el patrimonio del adherente, canalizado o no, hasta el 31/12/2027. No creo que ARCA intente dejar afuera a los bienes no canalizados, pero el texto deja una puerta abierta y sería bueno que la reglamentación la cierre.
La duda nace de cómo se leen juntos dos artículos de Inocencia Fiscal II. El 40 bis exige canalizar las operaciones por bancos o ALyCs y solo a esos fondos les extiende el beneficio del tercer párrafo del art. 40. El 41 excluye los incisos f) y g) del art. 18 de la Ley 11.683 para evaluar la discrepancia significativa, sin condicionarlo a la canalización.
Entonces: un bien que el contribuyente ya tenía y nunca declaró (por ejemplo, una cuenta en el exterior) y que no pasa por el sistema financiero local, ¿queda afuera por el 40 bis o queda cubierto por el 41?
Qué dicen los textos
Inocencia Fiscal II es ley desde su sanción por el Senado el 17/09/2026; solo resta su publicación en el Boletín Oficial.
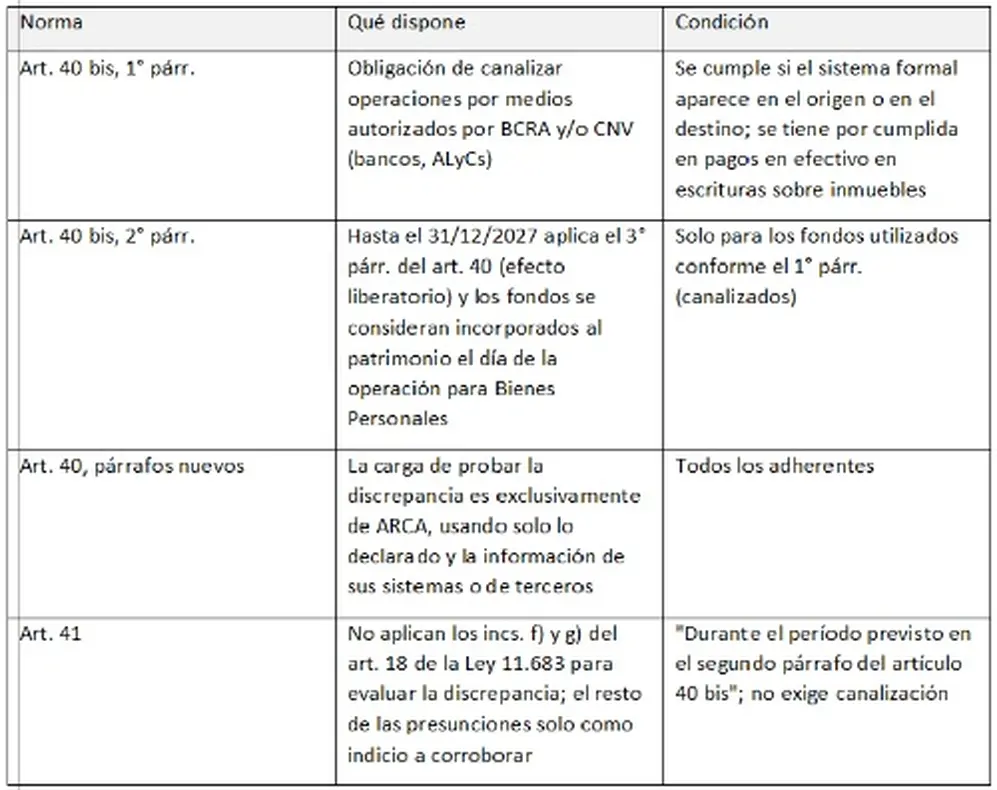
Los incs. f) y g) del art. 18 son las presunciones de incremento patrimonial no justificado (más el 10% de renta consumida) y de depósitos bancarios que superan los ingresos declarados. Son, en la práctica, las herramientas con que ARCA llega a un bien de origen no declarado.
Lectura restrictiva: el 40 bis recorta
Esta es la lectura que no creo que prospere, pero que el texto permite.
- El 40 bis dice "deberán canalizar": sería una condición del régimen, no una opción.
- El 2° párrafo del 40 bis limita el beneficio a "los fondos utilizados conforme lo previsto en el párrafo precedente". Una cuenta en el exterior que nunca ingresa al sistema local no cumple: el banco extranjero no es un medio autorizado por BCRA o CNV.
- El 41 remite al "período previsto en el segundo párrafo del artículo 40 bis". Un fiscalizador podría sostener que esa remisión arrastra también el ámbito objetivo de ese párrafo (solo fondos canalizados), no solo el plazo.
- Resultado: frente a una cuenta no declarada que ARCA detecta por intercambio de información, podría usar el inc. f) para tratar el saldo como incremento patrimonial no justificado y construir la discrepancia del 15%.
Lectura amplia: el 41 cubre todo el patrimonio
Es la que considero correcta.
- El 41 toma del 40 bis solo el plazo ("durante el período"), no su objeto. Si el legislador hubiera querido limitarlo a fondos canalizados, lo habría dicho, como sí lo dijo en el 40 bis.
- Los dos artículos operan en planos distintos. El 40 bis define qué fondos gozan del efecto liberatorio del 3° párrafo del art. 40. El 41 regula con qué prueba ARCA puede romper la presunción de exactitud de la declaración jurada, que es del contribuyente y no de cada bien.
- Los párrafos nuevos del art. 40 refuerzan esto: la carga de la prueba es exclusiva de ARCA y cualquier otro elemento "no tendrá valor probatorio alguno".
- La propia exposición de motivos presenta la exclusión de f) y g) como garantía general del adherente, separada del capítulo de canalización y prevención de lavado.
- Resultado: la cuenta en el exterior que se queda afuera no recibe el efecto liberatorio del 40 bis, pero ARCA no puede convertir su saldo en renta presunta vía inc. f). Necesita prueba directa de ingresos omitidos, y esa prueba tiene que corresponder al año por el que se presenta la declaración jurada simplificada, no a los años en que se formó el saldo. Aunque los incs. f) y g) son presuntivos, son justamente las herramientas que ARCA usa para estos casos: sin ellos no veo manera de que pueda ajustar. Queda atada de pies y manos.
Análisis y posición
La pregunta "¿los deja afuera el 40 o los incluye el 41?" tiene respuesta doble: afuera del efecto liberatorio, adentro de la protección probatoria.
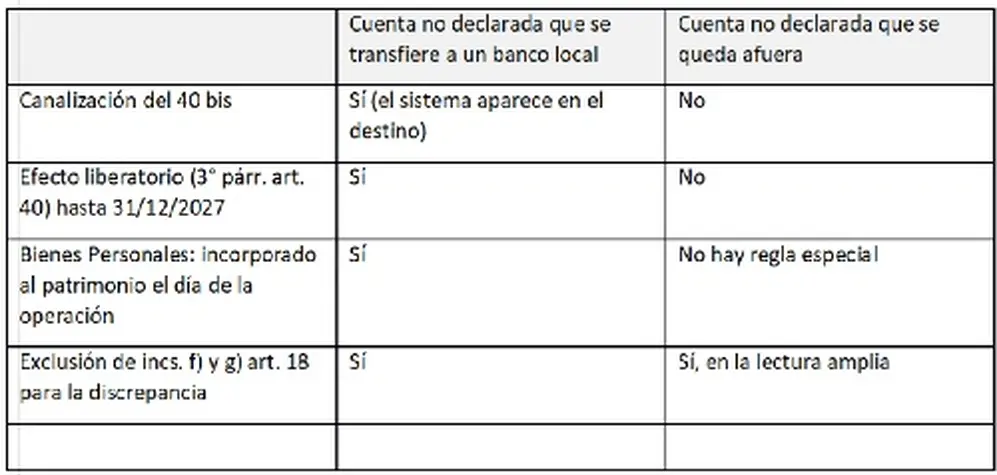
Aun en la lectura amplia, la cuenta que se queda afuera no está blindada. El 41 excluye presunciones, no información directa. Si ARCA recibe por intercambio automático (CRS) los intereses o dividendos de esa cuenta, eso es renta de fuente extranjera omitida, no un indicio, y puede alcanzar sola el 15% de discrepancia. Además, la presunción de exactitud cubre Ganancias e IVA: la omisión en Bienes Personales queda fuera del régimen. Por lo tanto, habría que declarar las rentas de esa cuenta en el año por el que se pretende regularizarla. Y hay que tener cuidado: como la ley no aclara el tratamiento en Bienes Personales, podría caerse el REIBP o sufrirse un ajuste de Bienes Personales en los años no prescriptos.
Con clientes: si la idea es usar el régimen para ordenar un activo preexistente, lo seguro es traerlo al sistema local antes del 31/12/2027. Ahí el beneficio completo (liberación y Bienes Personales) está garantizado por el 40 bis, sin depender de cómo se lea el 41. Dejarlo afuera y apoyarse solo en el 41 es defendible, pero es la posición más débil. La exclusión del 41 cubre los períodos hasta el 31/12/2027: desde el 01/01/2028 ARCA puede volver a usar las presunciones, pero solo para los períodos nuevos, no para atrás.
Qué debería aclarar la reglamentación
No creo que ARCA vaya por la lectura restrictiva, pero son tres líneas de decreto que evitan discusiones en fiscalizaciones.
1. Que la exclusión del art. 41 alcanza a todo el patrimonio del adherente, incluidos los bienes preexistentes no declarados que no se canalicen (por ejemplo, cuentas en el exterior que no se repatrían).
2. Que la remisión del 41 al 2° párrafo del 40 bis es solo temporal.
3. Qué consecuencia tiene no canalizar: si es solo la pérdida del efecto liberatorio sobre esos fondos, o si puede derivar en exclusión del régimen. La ley no lo dice. Entiendo que se cae el beneficio.
Alejandro Rosenfeld · @alerosenfeld en X
