Repetición de derechos de exportación: la Corte dejó firme la devolución a LDC Argentina

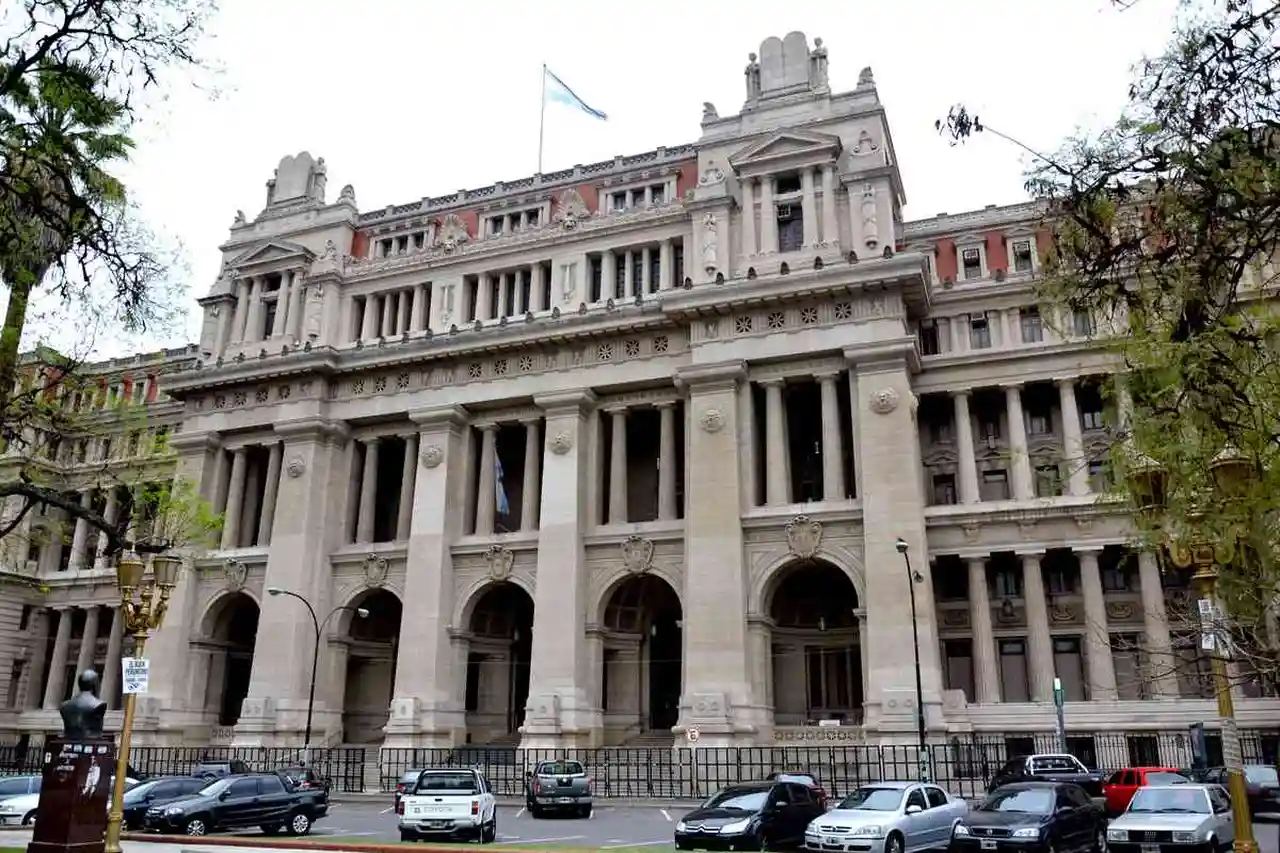
La Corte Suprema de Justicia de la Nación declaró inadmisible el recurso extraordinario de la Dirección General de Aduanas y, con ello, quedó firme la sentencia de la Sala III de la Cámara Nacional de Apelaciones en lo Contencioso Administrativo Federal que ordenó devolver a LDC Argentina S.A. los derechos de exportación pagados en exceso bajo ciertas resoluciones ministeriales de 2007 y 2008. Aunque el pronunciamiento no fija doctrina nueva, consolida un criterio que el fuero viene aplicando de manera sostenida y que conserva plena actualidad frente al esquema vigente de derechos de exportación.
El fallo no es una sentencia de fondo de la Corte, pero su firmeza ratifica algo que la jurisprudencia viene diciendo con claridad desde Camaronera Patagónica: los derechos de exportación son tributos y solo el Congreso puede establecerlos o fijar los límites dentro de los cuales el Poder Ejecutivo puede moverlos. Para los exportadores, la pregunta relevante no es solo qué pasó en 2008, sino sobre qué base legal se liquidan hoy las alícuotas vigentes.
Qué se resolvió
El caso se inició cuando la exportadora reclamó en sede aduanera la repetición de los derechos de exportación establecidos por las Resoluciones del entonces Ministerio de Economía y Producción 10/07, 369/07, 125/08, 64/08 y 182/08, y las Resoluciones Conjuntas 26/08 y 28/08 del Ministerio de Producción y del Ministerio de Economía y Finanzas Públicas, en la medida en que estos elevaron las alícuotas de diversos productos agropecuarios por encima del 20% que había sido fijado por la Ley 25.645. La Aduana de Necochea rechazó los reclamos en 2018 y el Tribunal Fiscal de la Nación confirmó ese rechazo.
El 29 mayo de 2025, la Sala III de la Cámara, en autos "LDC Argentina S.A. (TF 39131-A) c/ DGA s/ recurso directo de organismo externo" (causa n.º 14.324/2024), revocó lo decidido por el Tribunal Fiscal y declaró inválidas las resoluciones ministeriales previamente mencionadas, ordenando devolver los derechos pagados en exceso más intereses, en los términos del artículo 811 del Código Aduanero, desde la fecha de cada solicitud de repetición.
La Corte Suprema, con la firma de los jueces Rosatti, Rosenkrantz y Lorenzetti, declaró inadmisible el recurso extraordinario del Fisco con fundamento en el artículo 280 del Código Procesal Civil y Comercial de la Nación ("falta de agravio federal suficiente o cuando las cuestiones planteadas resultaren insustanciales o carentes de trascendencia"), con costas. El juez Lorenzetti agregó, en voto propio, que este tipo de rechazo "…no importa confirmar ni afirmar la justicia o el acierto de la decisión recurrida…".
De esta forma, la Corte no se expidió sobre el fondo de la cuestión debatida ni hizo suyos los fundamentos de la Cámara, la cual se había pronunciado a favor del reclamo de la exportadora.
De todos modos, el tema bajo análisis ya había sido objeto de pronunciamiento por la propia Corte en "Camaronera Patagónica S.A. c/ Ministerio de Economía y otros" (15/4/2014): los derechos de exportación son tributos y, por ende, rige a su respecto el principio de reserva de ley. El Poder Ejecutivo puede intervenir en la fijación de alícuotas solo dentro de una delegación legislativa que establezca con claridad la política y los límites cuantitativos a los que debe sujetarse.
Un criterio que se consolida en el fuero
El caso LDC no es aislado. En los últimos años, las distintas salas de la Cámara Contencioso Administrativo Federal han declarado la invalidez de derechos de exportación fijados por distintos decretos sin una delegación legislativa suficiente:
Decreto 793/2018: entre otros, "Gut Metal" (Sala V), "Mundo Branco" (Sala II, 2024), "Newsan" (Sala I) y "Arauco Argentina" (Sala II, marzo de 2026); en igual sentido, la Cámara Federal de Resistencia en "Du Pont Argentina" (diciembre de 2025).
Decreto 133/2015: "Molino Cañuelas" (Sala IV).
Decreto 131/2022: hace apenas una semana, el 5 de noviembre de 2026, la Sala II declaró su inconstitucionalidad en "Aceitera General Deheza", respecto del aumento al 33% de la alícuota sobre subproductos de soja, y reconoció el derecho a repetir lo pagado en exceso.
Por qué importa hoy: la mirada aduanera
El artículo 52 de la Ley 27.541 delegó en el Poder Ejecutivo la facultad de fijar derechos de exportación con topes expresos por tipo de mercadería, pero solo hasta el 31 de diciembre de 2021. Esa delegación no fue prorrogada. Desde entonces, los decretos que fijan o modifican alícuotas invocan como fundamento los artículos 99, incisos 1 y 2, de la Constitución Nacional y el artículo 755 del Código Aduanero, y se comunican a la Comisión Bicameral Permanente en los términos de la Ley 26.122.
Si bien la tendencia de la política actual es de reducción de alícuotas, éstas continúan vigentes y descansan en el mismo esquema normativo que la jurisprudencia considera insuficiente por sí solo. Mientras el Congreso no establezca por ley las alícuotas o los límites de la delegación, la cuestión seguirá abierta y la resolverán los tribunales caso por caso.
La dimensión cambiaria y financiera del reclamo
Los derechos de exportación se liquidan sobre el valor FOB en divisas y se pagan en pesos. Cuando la devolución llega diez o quince años después, el valor real de lo recuperado depende de cómo se resuelvan la moneda de restitución, el tipo de cambio aplicable y la tasa de interés.
El caso LDC lo muestra con claridad: los intereses se reconocieron según el artículo 811 del Código Aduanero, desde la fecha de cada solicitud de repetición. Si bien la empresa cuestionó la tasa de interés aplicable, su planteo fue considerado extemporáneo. En cuanto a la moneda de pago, si bien el fallo no lo menciona, resulta aplicable la doctrina del fallo "Cencosud", que sostiene que cuando los tributos aduaneros se abonaron en pesos, convertidos al tipo de cambio vigente el día anterior al pago, la devolución también debe hacerse en pesos: no corresponde restituir suma alguna en dólares estadounidenses ni convertirla con otros parámetros. La enseñanza práctica es doble: el momento del reclamo administrativo incide directamente en el monto final a recuperar, y las pretensiones sobre moneda, tipo de cambio e intereses deben plantearse desde el inicio.
Recomendaciones para exportadores
1. Relevar los pagos realizados: identificar, por permiso de embarque, la alícuota abonada y la norma que la fijó, y verificar si contaba con respaldo legal suficiente en ese período.
2. Controlar la prescripción: la acción de repetición tiene plazos propios previstos en el Código Aduanero.
3. Plantear todo desde el comienzo: invalidez de la norma, moneda de devolución y tasa de interés. Lo que no se introduce oportunamente puede quedar fuera del debate.
4. Analizar caso por caso: cada período y cada norma tienen su propio respaldo –o su falta de respaldo– legal, y el resultado depende de los hechos y de la documentación de cada exportador.
Conclusión
La Corte no dictó una sentencia de fondo, pero el mensaje del fuero es consistente: los derechos de exportación requieren ley. Para las empresas exportadoras, el caso LDC es una oportunidad para revisar su situación, tanto respecto de pagos pasados como de las alícuotas que hoy se les liquidan.
Natalia Montes Pazo
Departamento Jurídico
Lisicki, Litvin & Abelovich
Derecho Aduanero y Cambiario
