Qué cortes de carne de cerdo salen hasta 65% más baratos que los de vaca

Puntos importantes
 El cerdo, más económico que la carne vacuna, impulsa el cambio de consumo.
El consumo vacuno cae, mientras el de cerdo crece. Es una tendencia estructural.
Importaciones de ambas carnes suben, afectando a productores locales.


La diferencia entre el precio de la carne vacuna y el de la carne de cerdo dejó de ser un dato marginal para convertirse en uno de los factores centrales que explican el cambio de hábitos de consumo de los argentinos. Según el relevamiento mensual de precios que realiza la Federación Porcina Argentina (FPA), en septiembre los cortes vacunos resultaron en promedio un 128% más caros que sus equivalentes porcinos en las carnicerías de barrio, y un 95% más caros en las grandes cadenas de supermercados.
La comparación, corte por corte, permite dimensionar mejor la magnitud de esa brecha que un simple porcentaje. En algunos casos, el dinero necesario para comprar un kilo de carne vacuna alcanza para llevar casi tres kilos de su equivalente en cerdo.
Brecha de precios: hasta 2,8 kilos de cerdo por cada kilo de vaca
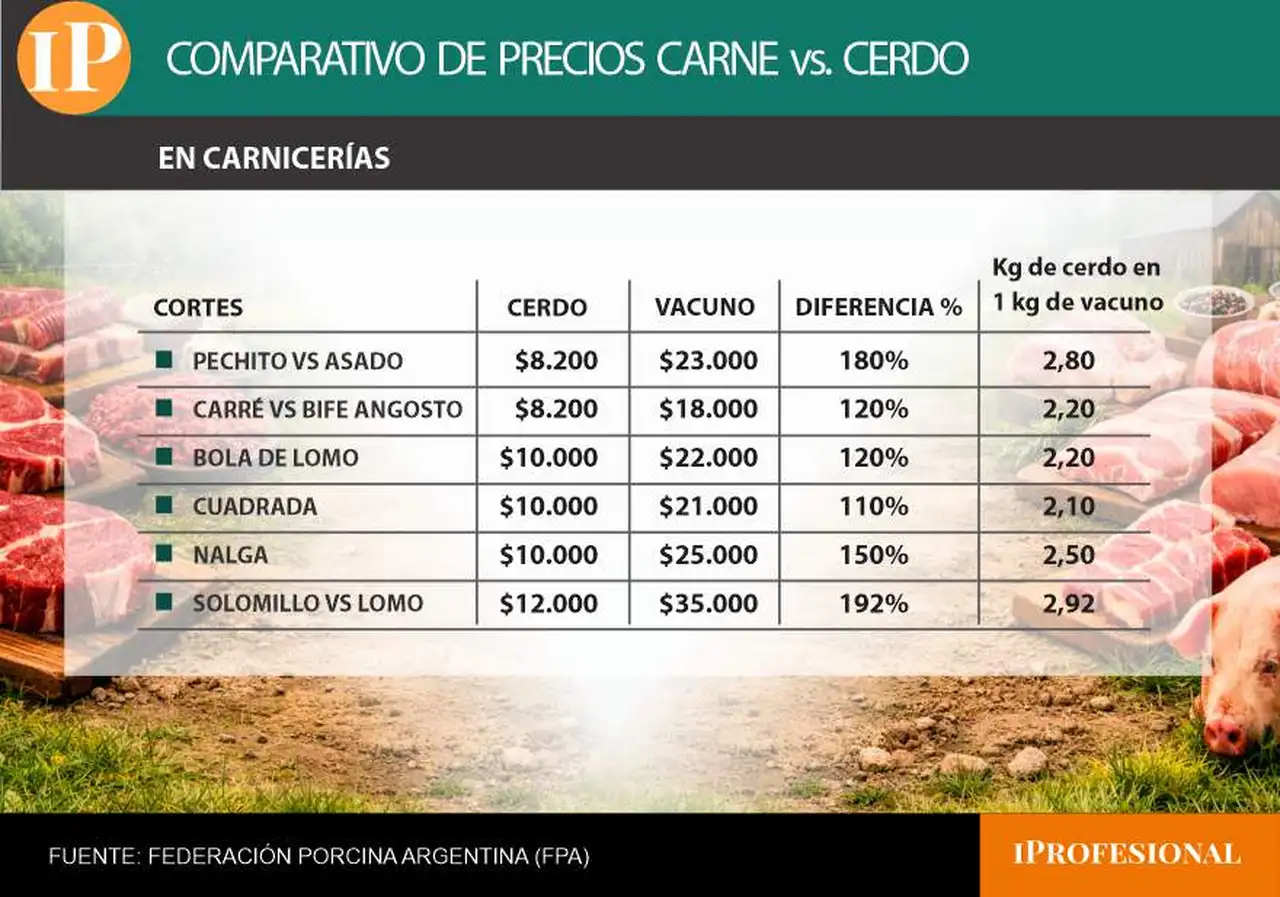
En los comercios de barrio, donde la cercanía con el cliente suele traducirse en una relación de precios más marcada, el relevamiento de la FPA muestra diferencias que van del 110% al 192% según el corte.
El asado vacuno promedia $23.000 por kilo, mientras que el pechito porcino se consigue a $8.200, una diferencia que permite comprar casi 2,8 kilos de pechito por cada kilo de asado.
El bife angosto llega a $18.000 por kilo frente a los $8.200 del carré con hueso porcino, una relación de 2,2 kilos de cerdo por cada kilo de vacuno.
En los cortes para milanesas, la nalga vacuna se ubica en $25.000 por kilo contra $10.000 de la nalga de cerdo, con una brecha del 150% que permite adquirir 2,5 kilos de corte porcino por el precio de uno vacuno, mientras que la bola de lomo vacuna cotiza a $22.000 frente a los $10.000 del cerdo (+120%) y la cuadrada vacuna ronda los $21.000 contra los $10.000 porcinos (+110%).
La mayor diferencia del relevamiento, sin embargo, aparece en el segmento premium: el lomo vacuno trepa a $35.000 por kilo, mientras que el solomillo porcino se mantiene en $12.000, una brecha del 192%.
Supermercados: una diferencia algo menor, pero igual de contundente
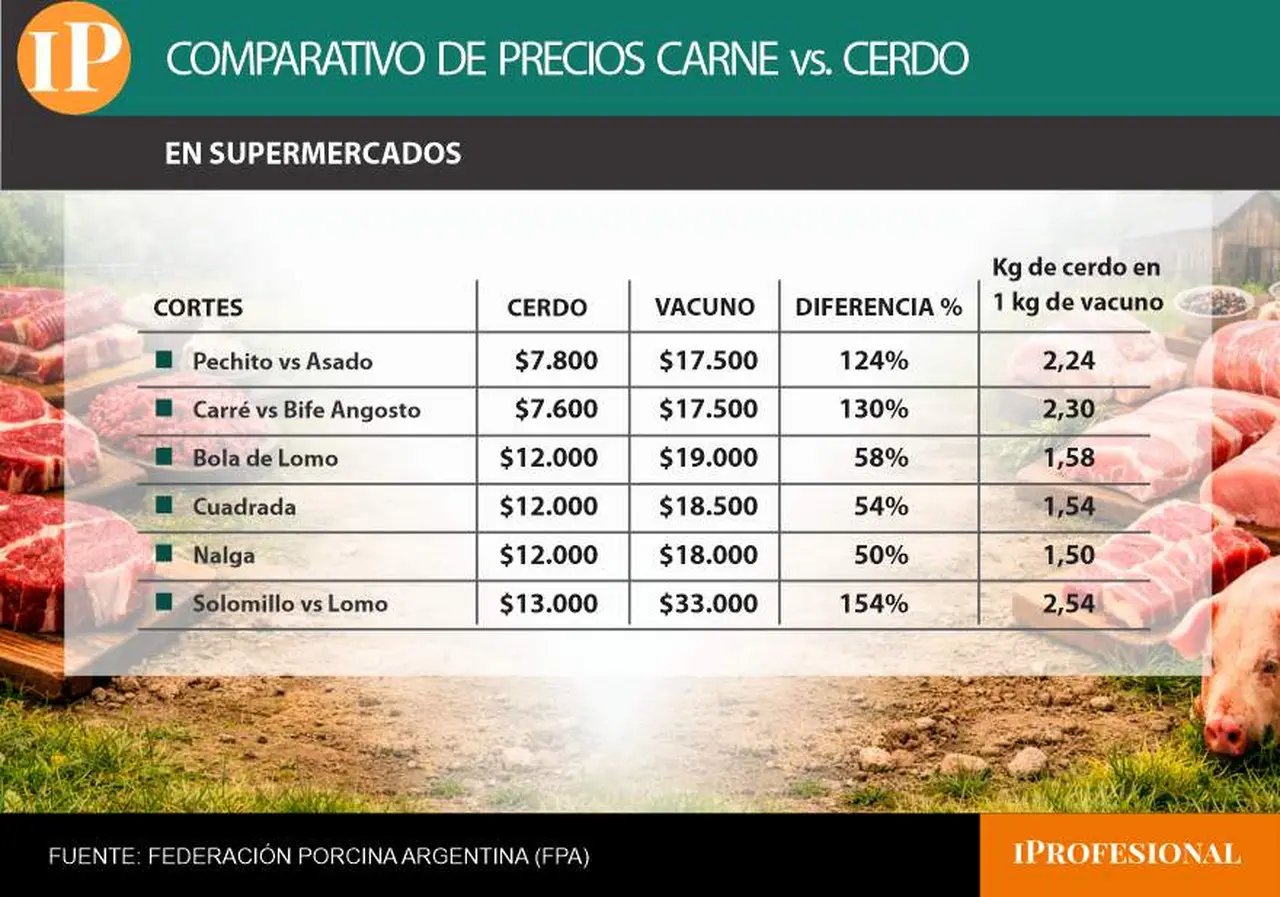
En las grandes cadenas -Coto, Carrefour y Jumbo fueron los relevados por la FPA- la brecha promedio se ubica en el 95%, todavía muy favorable al bolsillo, que se refleja en un aumento del consumo de cerdo.
El pechito porcino se ofrece a $7.800 frente a los $17.500 del asado vacuno, y el carré cuesta $7.600 contra $17.500 del bife angosto. En los cortes para milanesas la diferencia también se sostiene: la nalga de cerdo se consigue a $12.000 frente a $18.000 de la vacuna, la bola de lomo a $12.000 contra $19.000, y la cuadrada a $12.000 frente a $18.500.
El contexto imprescindible: la vaca cae, el cerdo crece
Esta brecha de precios no ocurre en el vacío, sino que es la fotografía de un reacomodamiento estructural del consumo de carnes en Argentina. Según el último informe mensual de la Cámara de la Industria y Comercio de Carnes y Derivados de la República Argentina (CICCRA), el consumo per cápita promedio de los últimos doce meses cayó a 46 kilos anuales por habitante, un 9,5% menos que un año atrás y el equivalente a una pérdida de 4,9 kilos por persona. Para tener una referencia histórica, ese consumo per cápita es apenas la mitad del pico de 68,4 kilos que se había registrado en 2008.
Los datos oficiales confirman esa dirección desde el lado porcino: según la Secretaría de Agricultura, el consumo de carne porcina se ubicó en 18,89 kilos por habitante durante 2025, frente a 17,42 kilos en 2024, y la propia FPA sostiene que en 2026 ese número ya superaría los 20 kilos. En el primer cuatrimestre del año, la faena y la producción porcina crecieron 11%, tras un aumento interanual del consumo cercano al 8,5%.
El director ejecutivo de la Federación Porcina Argentina, Agustín Seijas, explicó que la explicación no pasa solo por el precio del cerdo, sino también por lo que ocurre del lado vacuno: "Principalmente se explica por el aumento que tuvo en los últimos tiempos la carne vacuna. Fueron aumentos muy marcados y muy grandes", sostuvo, y agregó que también incide una menor oferta de carne vacuna en el mercado, una carne que está tendiendo a ser más exportada.
Importaciones récord, en las dos cadenas
El otro dato que ayuda a entender el fenómeno es el salto de las importaciones, que no se limita al cerdo. Según el USDA, Argentina importará este año unas 50.000 toneladas de carne vacuna equivalente res con hueso, más del doble de las 24.000 toneladas de 2025, con una proyección de 70.000 toneladas para 2027, el mayor volumen de la serie. El organismo remarca que antes de 2018 las importaciones eran insignificantes, por lo que se trata de un fenómeno reciente que ya forma parte de la estructura del mercado: "Las importaciones pueden abastecer el mercado interno y liberar carne vacuna argentina para los mercados de exportación", señala el informe, que ubica el origen de esas compras principalmente en Brasil, Paraguay y Uruguay, con precios entre 25% y 35% inferiores a los de productos argentinos comparables.
En el segmento porcino la dinámica importadora es todavía más marcada. Entre enero y julio ingresaron al país 36.600 toneladas de carne de cerdo por 106 millones de dólares, frente a las 32.000 toneladas y 88,5 millones de dólares del mismo período de 2025: un salto del 15% en volumen y del 20% en valor.
Según el analista Juan Uccelli, la entrada de cortes como bondiola, pechito, carré y solomillo ya está incidiendo sobre el precio que recibe el productor argentino, pese a representar menos del 6% del consumo total: "Ese 6% son cortes de alto valor que afectan al armado del precio de la media res y eso directamente afecta al precio del cerdo en pie que se le paga al productor", explicó.
La paradoja del productor
Ese mismo cruce entre precios bajos para el consumidor y presión importadora golpea a ambas cadenas del lado de la producción. En el caso porcino, Uccelli fue contundente sobre el impacto en un corte puntual: "La bondiola era un producto premium en Argentina y hoy es un producto regalado, se destruyó por el tema de la importación".
Así, mientras el consumidor encuentra en el cerdo un refugio cada vez más consolidado frente al encarecimiento de la vaca, tanto la cadena bovina como la porcina enfrentan el mismo desafío de tener una competencia importadora que crece a un ritmo muy superior al de la producción local, en un momento en que el consumo total de carne en el país todavía no logra recuperar los niveles previos a la caída del poder adquisitivo.
La ventaja del cerdo en el mostrador no se explica únicamente por el bolsillo. Un estudio nutricional elaborado por el INTI Carnes a pedido de la Federación Porcina Argentina analizó la composición de cinco cortes frescos de alto consumo -cuadrada, nalga, bola de lomo, paleta y bondiola- y confirmó un perfil marcadamente magro, con un aporte proteico destacado y una proporción de grasas consideradas cardiosaludables.
El informe se suma a un atributo que la propia cadena porcina remarca como diferencial: la estandarización de la producción, que permite que un mismo corte mantenga sabor y calidad parejos sin importar el punto de venta o la región del país donde se compre.
Ese combo de precio accesible, calidad nutricional respaldada por un organismo técnico y previsibilidad en el producto es, para el sector, la explicación de fondo detrás del crecimiento sostenido del consumo de cerdo en los últimos años, más allá de la coyuntura de cada mes.
