Súper Moratoria AFIP 2020: puntos centrales del proyecto de ley


Ya ingresó al Congreso de la Nación el proyecto de ley que amplía la moratoria vigente de la Ley 27541.
Súper Moratoria AFIP 2020: puntos salientes
Desde el Blog del Contador destacan los puntos salientes del proyecto de ley:
– Se podrán incorporar obligaciones vencidas al 30 de junio de 2020 inclusive o infracciones relacionadas con dichas obligaciones.
– Se podrá incluir en este régimen la refinanciación de planes de pago vigentes y las deudas emergentes de planes caducos.
La AFIP habilita los préstamos a tasa cero: cómo acceder
– No resultan alcanzadas por este régimen las obligaciones o infracciones vinculadas con regímenes promocionales que concedan beneficios tributarios. No obstante, las deudas impositivas resultantes de su decaimiento, con más sus accesorios correspondientes, podrán regularizarse conforme a este régimen.
– El acogimiento podrá formularse entre la fecha de entrada en vigencia de la normativa complementaria que dicte la AFIP y el 31 de octubre de 2020, inclusive.
– Las multas y demás sanciones, correspondientes a obligaciones sustanciales devengadas al 30 de junio de 2020 quedarán condonadas de pleno derecho, siempre que no se encontraren firmes a la fecha de entrada en vigencia de la presente ley modificatoria y la obligación principal hubiera sido cancelada a dicha fecha. También serán condonados los intereses resarcitorios y/o punitorios correspondientes al capital cancelado con anterioridad a la mencionada entrada en vigencia.
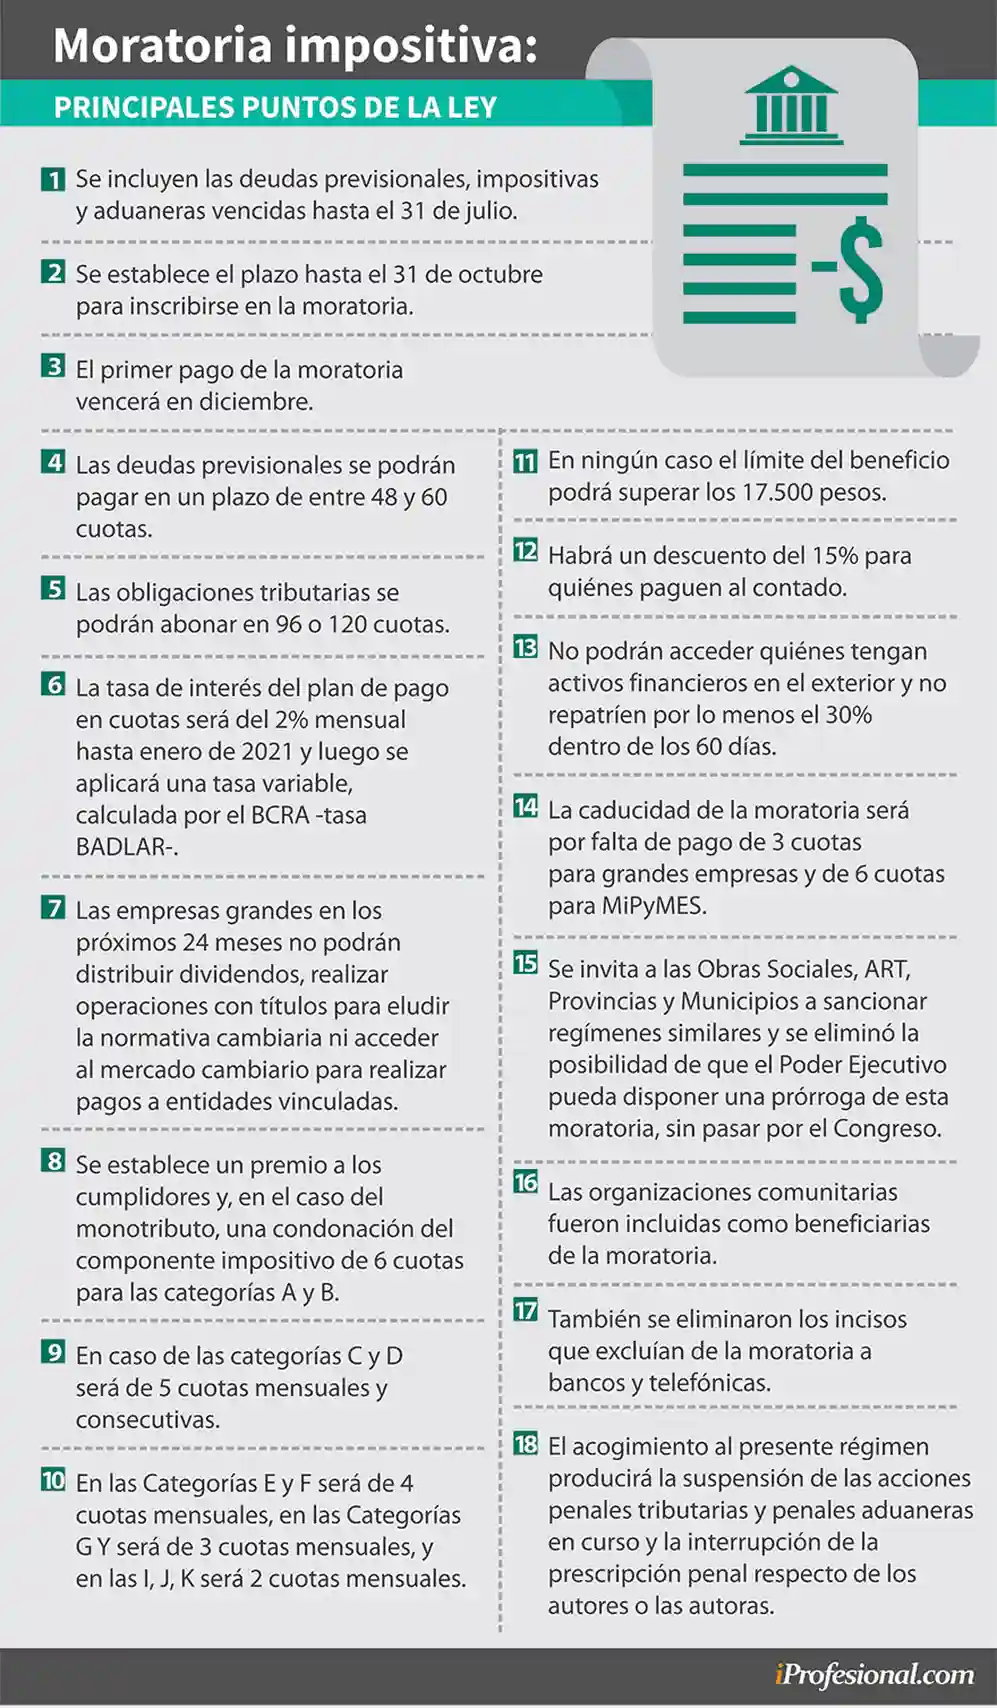
– La cantidad máxima de cuotas será según el siguiente detalle:
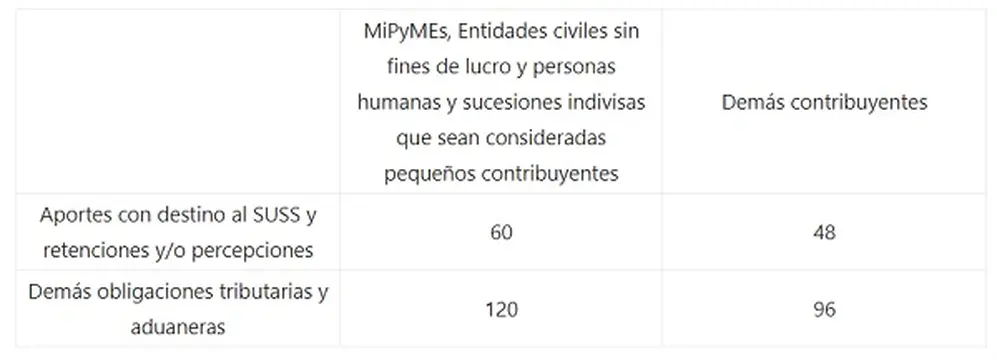
– La primera cuota vencerá, excepto que se trate de refinanciaciones, no antes del 16 de noviembre de 2020, según el tipo de contribuyente, deuda y plan de pago adherido.
-Pago cuenta: queda a dispensa de AFIP el ingreso de pago a cuenta para MiPyMEs, Entidades civiles sin fines de lucro y personas humanas y sucesiones indivisas que sean consideradas pequeños contribuyentes. Para los grandes contribuyentes será requisito para el ingreso a la moratoria.
– La tasa de interés disminuye del 3% al 2% mensual, hasta el mes de enero de 2021 inclusive, resultando luego de aplicación la Tasa BADLAR en moneda nacional de bancos privados.
– Caducidad: se agregan como causales de caducidad para los grandes contribuyentes:
– Por la distribución de dividendos o utilidades a sus accionistas o socios o socias, desde el momento en el cual se adhirió al presente régimen que finalice el ejercicio fiscal entonces en curso y por los 24 meses siguientes.
– Cuando se acceda al Mercado Único y Libre de Cambios (MULC) para realizar pagos de beneficios netos a sociedades, empresas o cualquier otro beneficiario o beneficiaria del exterior que revistan la condición de sujetos vinculados conforme el siguiente detalle:
La moratoria impositiva ya es ley: principales "tips" de una medida clave para muchos argentinos
– Por prestaciones derivadas de servicios de asistencia técnica, ingeniería o consultoría.
– Por prestaciones derivadas de cesión de derechos o licencias para la explotación de patentes de invención y demás objetos no contemplados en el punto anterior.
– Por intereses o retribuciones pagados por créditos, préstamos o colocaciones de fondos de cualquier origen o naturaleza.
– Cuando se hayan efectuado ventas de títulos valores con liquidación en moneda extranjera o transferencias de estos a entidades depositarias del exterior, desde el momento en el cual se adhirió al presente régimen hasta que finalice el ejercicio fiscal entonces en curso y por los 24 meses siguientes, sujetas a las condiciones que establezca la reglamentación que dicte en esta materia la CNV.
– Las MiPyMEs que no cuenten con el referido certificado vigente al momento de la publicación de la presente ley modificatoria podrán adherir a este régimen de manera condicional, siempre que lo tramiten y obtengan hasta el 31 de octubre de 2020, inclusive.
– Se faculta al Poder Ejecutivo a prorrogar la vigencia de las disposiciones contenidas en el Capítulo 1 del Título IV de la Ley N° 27.541 de "Regularización de Obligaciones Tributarias, de la Seguridad Social y Aduaneras", texto según las modificaciones introducidas por la presente ley.
