Menos alícuota, nueva base imponible: cómo encarece Ingresos Brutos a los 0Km en 2027

Puntos importantes
 El proyecto fiscal porteño sube impuestos al auto 0km al ampliar la base imponible sobre el precio total.
Pese a bajar la alícuota nominal, el cambio eleva la presión real sobre las concesionarias.
Esta suba encubierta afectará precios y márgenes, exigiendo una revisión técnica en la legislatura.
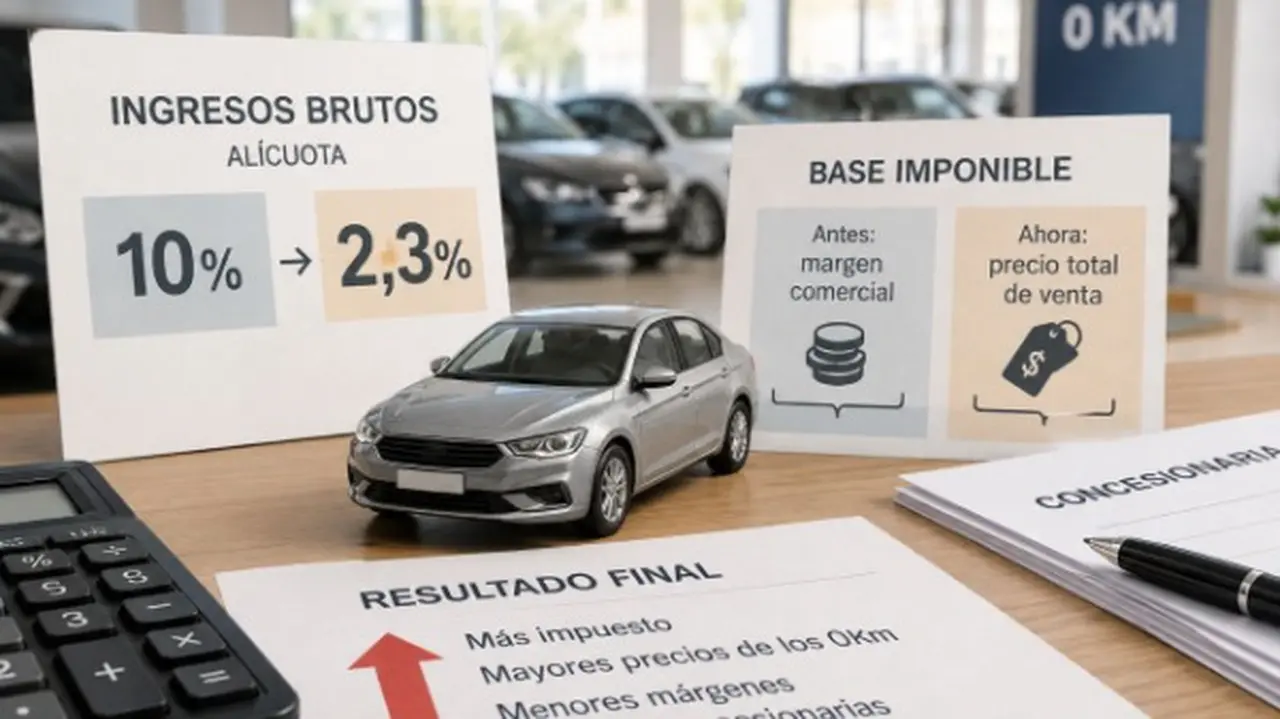
El proyecto fiscal porteño para 2027 propone reducir del 10% al 2,3% la alícuota de Ingresos Brutos aplicable a concesionarios de autos, pero simultáneamente reemplaza la tributación sobre el margen comercial por una imposición sobre el precio total de venta, y el resultado final es una suba del impuesto que se traducirá en mayores precios de los 0Km y menores márgenes para las concesionarias.
"El caso de suba de impuesto en CABA muestra por qué en Ingresos Brutos analizar solamente la alícuota puede conducir a conclusiones equivocadas. En materia tributaria, pocas cosas son tan engañosas como observar una alícuota sin mirar previamente qué base imponible pretende gravarse", indica el consultor tributario Héctor Tristan.
Cómo aumenta Ingresos Brutos para los autos y motos 0Km
"El proyecto de Código Fiscal y Ley Impositiva de la Ciudad de Buenos Aires para 2027 ofrece un ejemplo particularmente claro: para la venta de automotores y motocicletas 0Km a través de concesionarios y agentes oficiales, la iniciativa propone reducir la alícuota nominal de Ingresos Brutos del actual 10% al 2,3%", señala Tristan.
"Leído aisladamente, parecería una reducción significativa de la carga tributaria. Pero simultáneamente se modificaría algo mucho más importante: la base imponible", explica.
"Actualmente, estos sujetos tributan sobre el margen comercial, es decir, sobre la diferencia entre el precio de venta y el importe correspondiente a la terminal. El proyecto los llevaría nuevamente al régimen general de Ingresos Brutos, de manera que el impuesto se calculará sobre el precio total de venta", precisa.
"La diferencia no es meramente técnica, es sustancial, ya que la base puede importar más que la tasa", resalta Tristán.
De hecho, fuentes del sector indican que hoy el 52% del precio de los autos ya se explica por los impuestos.
Cómo queda el aumento en números
Tomando un ejemplo numérico del tributarista Sebastián Domínguez para La Nación, Tristán comenta sobre un vehículo cuyo costo para el concesionario es $100 y cuyo precio neto de venta es $112.
Con un régimen sobre margen, la base imponible es $12. Una alícuota del 10% genera entonces un impuesto de $1,20.
Si en cambio se aplica una tasa del 2,3% sobre los $112 de venta, el impuesto asciende a $2,576.
La alícuota cayó del 10% al 2,3%, pero el impuesto más que se duplicó.
"Este es el punto técnico que merece destacarse: la presión tributaria efectiva depende de la interacción entre base y alícuota, no de una de ellas considerada aisladamente", afirma Tristán.
Por qué existía un régimen sobre margen
"La tributación diferencial de determinados intermediarios no constituye una anomalía en el Impuesto sobre los Ingresos Brutos, sino que responde a la necesidad de identificar correctamente cuál es el verdadero ingreso económico generado por quien interviene en determinadas operaciones", sostiene Tristán.
"De hecho, la Ciudad modificó en abril de 2026 el artículo 233 de su Código Fiscal para establecer expresamente que, para comisionistas, consignatarios, mandatarios, corredores, concesionarios y agentes oficiales, la base imponible es la diferencia entre los ingresos y los importes que corresponde transferir a terceros", advierte.
"La lógica económica es clara. Cuando una empresa comercializa bienes de muy alto valor unitario con márgenes relativamente reducidos, gravar el precio íntegro puede generar una relación desproporcionada entre impuesto y rentabilidad", subraya el experto.
Por qué el volumen de venta de los 0Km no refleja la capacidad contributiva real
"Un concesionario de autos puede facturar varios miles de millones de pesos sin que esa cifra represente remotamente su ingreso económico, ya que buena parte del precio corresponde al valor del vehículo adquirido a la terminal", recuerda Tristán.
"Confundir volumen de ventas con capacidad contributiva es uno de los problemas recurrentes de los impuestos sobre facturación, y donde Ingresos Brutos vuelve a mostrar su principal debilidad", enfatiza.
"Por el efecto en cascada, la terminal incorpora Ingresos Brutos en su estructura económica y el concesionario vuelve a tributar, al tiempo que otros proveedores de logística, financiación y servicios también pueden quedar alcanzados", expresa el experto.
"Si además se amplía la base imponible del concesionario desde su margen hacia el valor total del vehículo, se profundiza precisamente la característica más cuestionada del tributo: gravar montos que contienen costos e impuestos generados en etapas anteriores", manifiesta.
Cómo impacta el nuevo impuesto en los precios de los 0Km
Para Tristán, la respuesta sobre cómo impacta el aumento de impuesto en los precios de los 0Km no puede ser automática.
"Desde el punto de vista jurídico, el contribuyente es el concesionario. Desde el punto de vista económico, la incidencia dependerá de competencia, elasticidad de la demanda, disponibilidad de stock, condiciones de financiación y poder de negociación con las terminales", explica.
Domínguez estima que, para un vehículo de $42 millones y un margen del 12%, mantener el resultado empresario requeriría incrementar el precio final aproximadamente 1,26%.
"Es una simulación útil, pero debe interpretarse como tal. No todo aumento tributario puede trasladarse íntegramente al consumidor", advierte Tristán.
En mercados competitivos puede ser absorbido parcialmente por el concesionario, negociado con la terminal o distribuido a lo largo de la cadena. Pero alguna parte del ajuste necesariamente aparecerá en algún punto: mayor precio, menor margen o menor volumen. El impuesto no desaparece.
Una contradicción dentro del proyecto fiscal
El paquete fiscal porteño para 2027 se presenta, entre otros objetivos, como una reducción de la carga sobre los vehículos: baja la alícuota máxima de Patentes del 8% al 5%, amplía la exención por antigüedad de 25 a 20 años y el Gobierno porteño sostiene que ningún contribuyente pagará en 2027 más Patentes que en 2026.
Simultáneamente, sin embargo, el vehículo 0 km podría soportar una mayor carga de Ingresos Brutos en su comercialización.
"No hay necesariamente una contradicción jurídica, ya que son impuestos distintos y sujetos distintos, pero sí existe una cuestión de coherencia económica", afirma Tristán.
Cómo se puede corregir el nuevo impuesto
"El proyecto todavía debe atravesar el tratamiento legislativo y esto permite revisar técnicamente la modificación antes de convertirla en norma", indica Tristán.
"Si el objetivo es mantener una tributación razonable sobre la comercialización de vehículos, existen al menos dos caminos conceptualmente consistentes", puntualiza.
"Mantener la base sobre margen o, si se desea migrar a una base sobre precio total por razones de administración tributaria, establecer una alícuota que produzca una carga equivalente y no una suba encubierta", enumera el experto.
"La diferencia entre gravar margen y gravar facturación completa puede transformar una aparente reducción del 10% al 2,3% en una suba real del impuesto", señala.
"Quizá allí esté la principal lección del proyecto porteño para 2027: en materia tributaria, mirar solamente la tasa puede ser la forma más rápida de no ver el impuesto", concluye Tristán.
