Las Pymes tienen que pagar al menos 34 tributos a Nación, Provincias y Municipios

En línea con la cantidad de tributos identificados en el Vademécum tributario 2026, resulta valioso evaluar cuántos y cuáles de los tributos relevados recaen sobre una pyme promedio argentina durante un año, considerando las características más generales y los tributos vigentes en 2026. Puede aplicarse tanto a una pyme comercial como industrial, señalan desd el Instituto Argentino de Análisis Fiscal (IARAF).
Además, es importante el relevamiento de regímenes de retención, percepción e información que afectan a las pequeñas y medianas empresas, lo que puede derivar en mayores costos de administración y gestión e incluso en incrementos "encubiertos" de alícuotas por saldos a favor no recuperables.
Qué impuestos pagan las Pymes argentinas en 2026
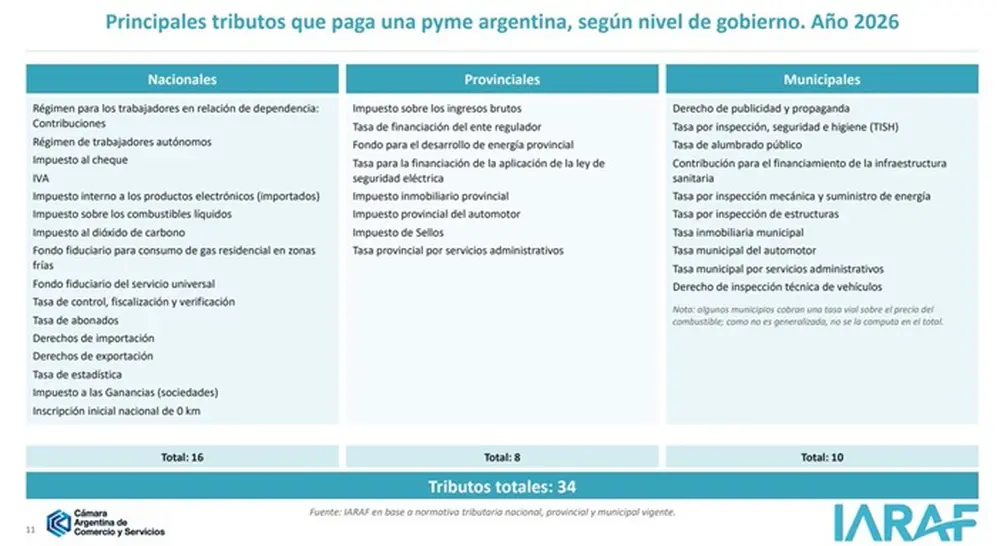
Considerando los tributos que recaen sobre la pyme representativa, el total es de 34 tributos (16 nacionales, 8 provinciales y 10 municipales). Respecto del relevamiento de 2025, la cantidad se redujo de 37 a 34 por la eliminación de los impuestos internos a los seguros y a la telefonía celular, y por la exclusión de la Tasa de ocupación de espacios públicos, que no se computa por corresponder a actividades específicas.
Por el lado de los regímenes de retención, percepción e información, una pyme argentina soporta 28 regímenes distintos, dos menos que en el relevamiento del año pasado. Sin embargo, solo uno de ellos (el vinculado con el Impuesto PAIS) corresponde a una reducción efectiva; el restante se eliminó por ser de aplicación específica para la actividad de las escribanías. Cabe señalar que estos regímenes informativos, además de la carga administrativa que implican, generan un riesgo de multas por incumplimiento en tiempo y forma.
En este estudio no se analiza la carga tributaria que los tributos representan: solo se contabiliza la cantidad de tributos que recaen sobre una pyme modelo, cuya actividad puede ser comercial, industrial o de servicios, ya sea porque la pyme es sujeto pasivo o porque se trasladan directamente al precio de los bienes y servicios que consume. Esto incluye los tributos que se facturan junto con los servicios de telefonía celular e internet. En consecuencia, puede haber tributos específicos de alguna actividad que no se trasladan directamente al precio (más allá de que siempre existe la posibilidad del traslado indirecto por su incorporación al costo) y que no se han contemplado.
En un año, una empresa paga regularmente, tanto en forma directa como indirecta, impuestos, tasas y contribuciones a los distintos niveles de gobierno por su operatoria, según el tamaño, rubro, cantidad de empleados, superficie, etc. El objetivo de esta investigación es identificar y presentar los tributos que gravan la actividad empresarial de una pyme modelo.
La pyme modelo de este estudio está constituida como una S.R.L., cuenta con un establecimiento propio, una flota de vehículos y empleados en relación de dependencia. Posee productos electrónicos (notebooks y celulares) para realizar sus actividades y renueva uno de ellos al menos una vez al año. Para su proceso productivo utiliza insumos importados y nacionales, y exporta parte de su producción. Todos los años incorpora a la flota al menos un vehículo 0 km, como agregado o como renovación, y afronta el seguro y el combustible de sus vehículos. Realiza al menos un trámite administrativo por año a nivel provincial y municipal, cuenta con cartelería publicitaria y opera a través de cuentas bancarias. Utiliza los servicios de telefonía celular, internet, electricidad, agua y gas natural. Sus dueños realizan aportes previsionales como trabajadores autónomos.
Considerando los tributos que recaen sobre la pyme representativa, el total es de 34 tributos (16 nacionales, 8 provinciales y 10 municipales). Respecto del relevamiento de 2025, la cantidad se redujo de 37 a 34 por la eliminación de los impuestos internos a los seguros y a la telefonía celular, y por la exclusión de la Tasa de ocupación de espacios públicos, que no se computa por corresponder a actividades específicas.
Por el lado de los regímenes de retención, percepción e información, una pyme argentina soporta 28 regímenes distintos, dos menos que en el relevamiento del año pasado. Sin embargo, solo uno de ellos (el vinculado con el Impuesto PAIS) corresponde a una reducción efectiva; el restante se eliminó por ser de aplicación específica para la actividad de las escribanías. Cabe señalar que estos regímenes informativos, además de la carga administrativa que implican, generan un riesgo de multas por incumplimiento en tiempo y forma.
