La Corte dejó firme fallo para devolver a la cerealera Dreyfus retenciones que pagó de más

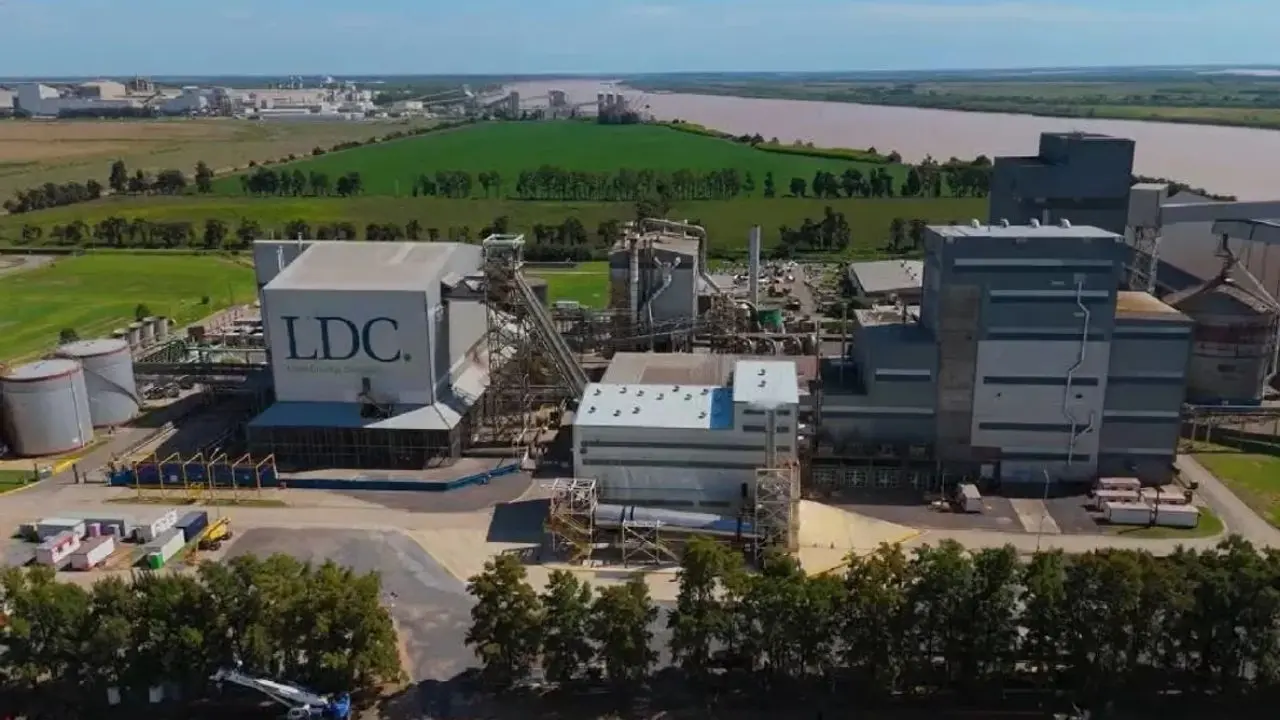
La Corte Suprema de Justicia de la Nación le dio un golpe al fisco. El máximo tribunal dejó firme un fallo que ordena devolverle a Louis Dreyfus Company (LDC Argentina) los derechos de exportación que pagó de más en operaciones de trigo alcanzadas por resoluciones de 2007 y 2008.
Entre esas normas figura la resolución 125 de derechos de exportación móviles. Esa medida impulsada en 2008 por el gobierno de Cristina Kirchner desató un conflicto histórico con el campo.
El enfrentamiento terminó con el recordado voto "no positivo" de Julio Cobos en el Senado, que sepultó la iniciativa oficial. Ahora la Justicia declara que esa resolución y otras similares carecieron de validez por falta de respaldo legislativo.
El máximo tribunal declaró "inadmisible" un recurso extraordinario de la Dirección General de Aduanas (DGA), con costas. Así quedó firme una sentencia de mayo de 2025 de la Sala III de la Cámara Nacional de Apelaciones en lo Contencioso Administrativo Federal.
Esa Cámara había declarado inválidas las normas cuestionadas. El argumento central apuntó contra la falta de una ratificación legislativa que respaldara las alícuotas aplicadas.
El importe exacto a devolver se determinará en una liquidación final. Ese cálculo se hará en el Tribunal Fiscal de la Nación, donde se originó la causa.
Quiénes firmaron la decisión de la Corte Suprema
Horacio Rosatti, Carlos Rosenkrantz y Ricardo Lorenzetti firmaron la decisión. Lo hicieron en base al artículo 280 del Código Procesal Civil y Comercial de la Nación.
Ese artículo le permite al máximo tribunal rechazar el recurso extraordinario sin entrar en el fondo del asunto. Lorenzetti, en un voto propio, aclaró que la desestimación por esa vía "no importa confirmar ni afirmar la justicia o el acierto de la decisión recurrida".
En rigor, los fundamentos sobre la validez de las retenciones se esgrimen en la sentencia de la Sala III. Ese fallo lleva la firma de Sergio Gustavo Fernández y Jorge Eduardo Morán.
Por qué las retenciones aplicadas fueron declaradas inválidas
Para la Sala III, los derechos de exportación son tributos. Como tales, están sujetos al principio de reserva de ley.
Esto significa que el Congreso debe fijar sus elementos esenciales o establecer parámetros que delimiten la facultad del Ejecutivo para determinar la alícuota. Sin esos límites claros, el Poder Ejecutivo no puede modificar libremente las tasas de retención.
Según el criterio que adoptó la Cámara, el artículo 755 del Código Aduanero es constitucional, pero resulta insuficiente por sí solo para respaldar las medidas cuestionadas. Ni ese artículo ni la Ley de Ministerios fijaban una escala, un piso y un techo u otro parámetro que permitiera determinar cuánto podía cobrarse.
La Cámara aplicó el criterio que la Corte había establecido en 2014 en "Camaronera Patagónica". En ese precedente, el máximo tribunal examinó la resolución 11/2002.
La Corte consideró que esa norma careció de validez desde su entrada en vigor, el 5 de marzo de 2002, hasta el 24 de agosto de ese año. Recién en esa fecha la ley 25.645 le dio respaldo legislativo.
Por tanto, en el expediente de LDC, la Sala III concluyó que las resoluciones impugnadas de 2007 y 2008 carecían de esa ratificación. Las resoluciones 10/07, 369/07 y 125/08 fueron firmadas, respectivamente, por Felisa Miceli, Miguel Peirano y Martín Lousteau.
Ellos estaban al frente del Ministerio de Economía y Producción en ese momento. Carlos Fernández, que sucedió a Lousteau en el cargo, firmó las resoluciones 64/08 y 182/08.
En diciembre de 2008, Fernández, ya como ministro de Economía y Finanzas Públicas, suscribió la resolución conjunta 26/08 y 28/08. Lo hizo junto con la entonces ministra de Producción, Débora Giorgi.
Qué reclamó Louis Dreyfus y cómo llegó el caso a la Corte
LDC había pedido primero a la Aduana que le devolviera los derechos que consideraba pagados en exceso. Esos pagos correspondían a embarques a países del Mercosur.
Su argumento inicial era que el cobro contrariaba el Tratado de Asunción. El 25 de agosto de 2015, todavía en sede administrativa, la empresa reformuló el planteo y cuestionó la falta de ratificación legislativa de las resoluciones que habían elevado las alícuotas.
La Aduana de Necochea rechazó las solicitudes en 2018. El Tribunal Fiscal de la Nación confirmó esa decisión.
La empresa apeló y la Cámara revocó la sentencia del Tribunal Fiscal. Ese fallo de la Sala III es el que ahora quedó firme tras la decisión de la Corte.
El reclamo que prosperó abarcó la diferencia entre el 20% que LDC consideraba respaldado por la ley 25.645 de 2002 de delegación de facultades y las alícuotas más altas que pagó por aplicación de las resoluciones impugnadas. La Cámara ordenó devolver las sumas reclamadas con los intereses del artículo 811 del Código Aduanero, calculados desde la presentación de cada pedido de devolución.
La empresa había pedido que se aplicara la tasa pasiva del Banco Central, pero la Sala III consideró que ese planteo se presentó fuera de tiempo. El fallo no consigna el monto total a devolver.
Cómo se calculará la devolución que debe hacer el Estado
"Hacer lugar al recurso interpuesto por la parte actora, declarar la invalidez de las resoluciones 10/07, 369/07, 125/08, 64/08 y 182/08 y la resolución conjunta 26/08 y 28/08", indica el fallo de la Cámara. El texto ordena "revocar la sentencia apelada y, en consecuencia, ordenar al fisco nacional ex AFIP-DGA que devuelva las sumas abonadas".
El importe se determinará en una liquidación final que se calculará en el Tribunal Fiscal de la Nación. Allí se originó la causa.
La liquidación se hará para cada operación alcanzada por el fallo. Se tomará la diferencia entre lo efectivamente pagado y lo que habría correspondido pagar con una alícuota del 20%.
A esa diferencia se sumarán los intereses conforme a las pautas fijadas en la sentencia. La Cámara centró su análisis en el principio de legalidad tributaria.
Como los derechos de exportación son tributos, corresponde al Congreso crearlos y fijar sus elementos esenciales. Si el Poder Ejecutivo queda facultado para determinar las alícuotas, la ley debe establecer límites o parámetros que encuadren esa facultad.
En el caso de LDC, las retenciones cuestionadas se aplicaron mediante resoluciones ministeriales. Esas normas se apoyaron en el artículo 755 del Código Aduanero y en la Ley de Ministerios.
La Sala III consideró que esas disposiciones eran insuficientes para respaldar las alícuotas aplicadas. Las resoluciones tampoco habían recibido una ratificación posterior del Congreso.
Por eso las declaró inválidas. La Corte Suprema dejó firme esa decisión al desestimar el recurso extraordinario de la Aduana.
