Cuáles son las empresas de EE.UU. que pelean con China por la minería argentina

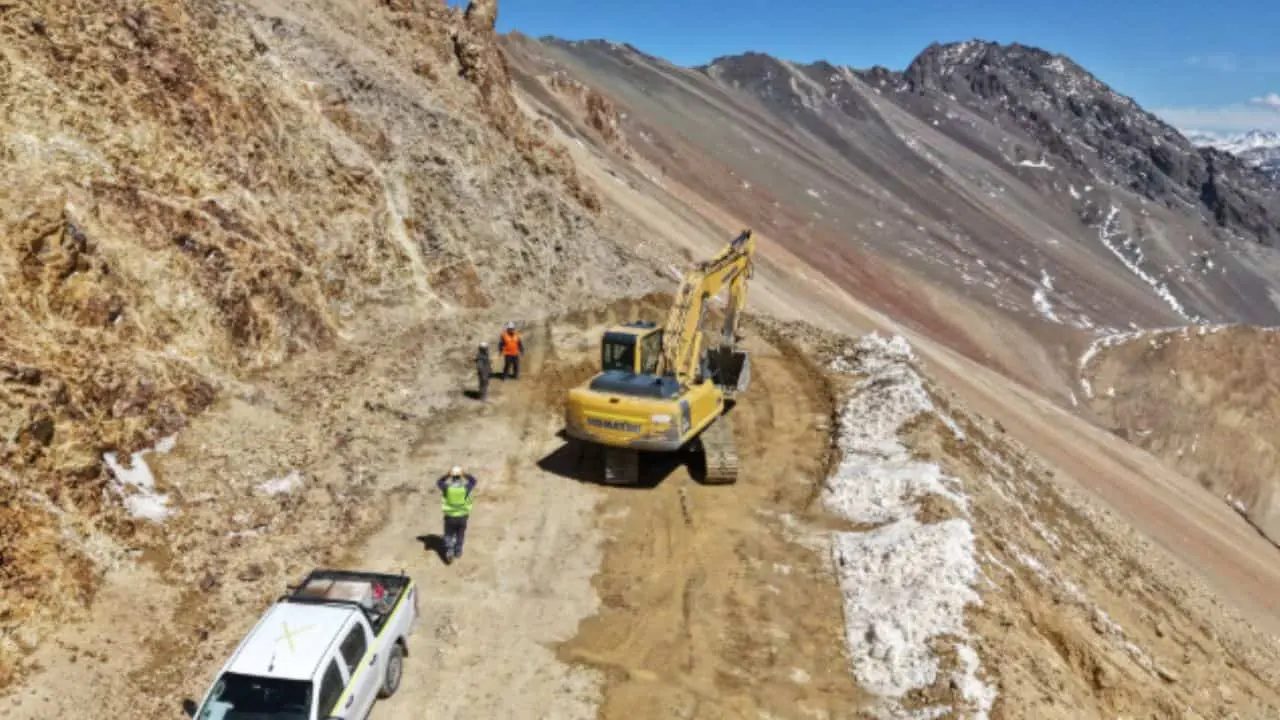
Durante más de diez años, el desarrollo del subsuelo nacional estuvo fuertemente traccionado por capitales canadienses, australianos y, de manera muy agresiva en el último tiempo, por corporaciones estatales y privadas de origen chino. Sin embargo, el escenario empieza a cambiar de rumbo y las firmas de Estados Unidos ya pisan con fuerza en el territorio local.
Atraídas por el enorme potencial del triángulo del litio en el Noroeste, los megaproyectos de cobre en la cordillera sanjuanina y los yacimientos metalíferos de la Patagonia, las compañías norteamericanas consolidan posiciones estratégicas.
En la actualidad, cuatro grandes corporaciones estadounidenses operan como casa matriz y titulares directas de activos en etapa de producción o exploración avanzada en la Argentina. No obstante, la verdadera dimensión de su influencia económica se multiplica a través de los principales fondos de inversión institucional de Wall Street, entre los que destacan BlackRock, Vanguard y Fidelity.
Estos gigantes financieros ejercen un peso accionario determinante dentro de los consorcios canadienses, australianos y suizos que controlan las iniciativas cupríferas más ambiciosas del país. Este renovado desembarco responde a dos catalizadores muy concretos: por un lado, la urgencia de Washington por blindar sus cadenas de suministro de minerales críticos frente a las tensiones internacionales; por otro, la puesta en marcha del Régimen de Incentivos para Grandes Inversiones (RIGI), un esquema legal que garantiza estabilidad fiscal, aduanera y cambiaria por un plazo de treinta años.
Del litio en la Puna al cobre en San Juan: los activos bajo control de EE.UU.
El despliegue del capital estadounidense se concentra en puntos neurálgicos de la geografía minera nacional, abarcando tres grandes segmentos productivos con distinto grado de maduración. En el universo del litio, el protagonismo recae sobre Arcadium Lithium, firma surgida de la fusión entre Livent y Allkem, que mantiene en plena fase de producción al emblemático proyecto Fénix en el Salar del Hombre Muerto, ubicado en la provincia de Catamarca.
En paralelo, Albemarle, reconocida como la mayor productora mundial de este mineral blanco y con sede central en Carolina del Norte, lleva adelante intensas tareas de exploración activa en el Salar de Antofalla, buscando ampliar su capacidad de abastecimiento para la industria de baterías.
En lo que respecta a la extracción de metales preciosos como el oro y la plata, la actividad en las regiones de la Patagonia y la Puna cuenta con dos actores de peso global. Por un lado, Newmont, corporación con base en Colorado, opera el yacimiento subterráneo Cerro Negro en la provincia de Santa Cruz, uno de los motores exportadores más relevantes del sur argentino.
Por otro lado, SSR Mining gestiona la explotación del complejo Mina Pirquitas y Chinchillas en Jujuy, al tiempo que desarrolla trabajos exploratorios en el proyecto lindero Cortaderas con el objetivo de extender la vida útil de toda la operación.
El tercer eje estratégico es el cobre, un metal indispensable para la electrificación global cuya demanda promete dispararse en los próximos años. Allí la atención de los inversores se enfoca en la cordillera de San Juan y Catamarca, donde la presencia estadounidense combina operación directa con músculo financiero.
Mientras la gigante minera norteamericana Freeport-McMoRan, con sede en Phoenix, sostiene tareas de prospección en diversos prospectos de alto potencial, los grandes desarrollos avanzados como Josemaría y Filo del Sol son liderados por las operadoras extranjeras Lundin Mining (Canadá) y BHP (Australia), pero cuentan en su estructura accionaria con un respaldo decisivo de los fondos institucionales de Wall Street, consolidando un corredor cuprífero bajo fuerte órbita financiera de Estados Unidos.
Litio en el norte: la pulseada con China
La aceleración de los desembolsos norteamericanos responde a una estrategia defensiva y comercial frente al avance asiático. Durante la última década, China logró construir una posición dominante en el Noroeste argentino mediante adquisiciones millonarias encabezadas por grupos como Ganfeng Lithium, Zijin Mining y Tsingshan.
Para la Casa Blanca, depender casi exclusivamente de las cadenas de refinamiento y procesamiento controladas por Pekín representa una vulnerabilidad crítica para su seguridad nacional e industrial. Esta preocupación motivó una intensa agenda diplomática y el despliegue de agencias federales de crédito como el Export-Import Bank of the United States (EXIM) y la Corporación Financiera de Desarrollo Internacional (DFC), organismos que trabajan en estructurar líneas de financiamiento por miles de millones de dólares destinadas a obras de infraestructura, energía y extracción en suelo argentino.
A este respaldo financiero se suma un incentivo normativo clave desde Norteamérica: la Ley de Reducción de la Inflación (IRA) de Estados Unidos. Esta legislación otorga importantes subsidios fiscales a los vehículos eléctricos fabricados con minerales críticos extraídos o procesados en países que mantengan tratados de libre comercio o acuerdos estratégicos de seguridad mineral con Washington. Este mecanismo convierte automáticamente al litio y al cobre de la Argentina en insumos altamente codiciados por las terminales automotrices de Detroit, posicionando al país como un proveedor confiable y alineado con las necesidades de Occidente.
