Vaca Muerta superó en diez meses todo el registro de 2025 y la actividad no frena su ritmo

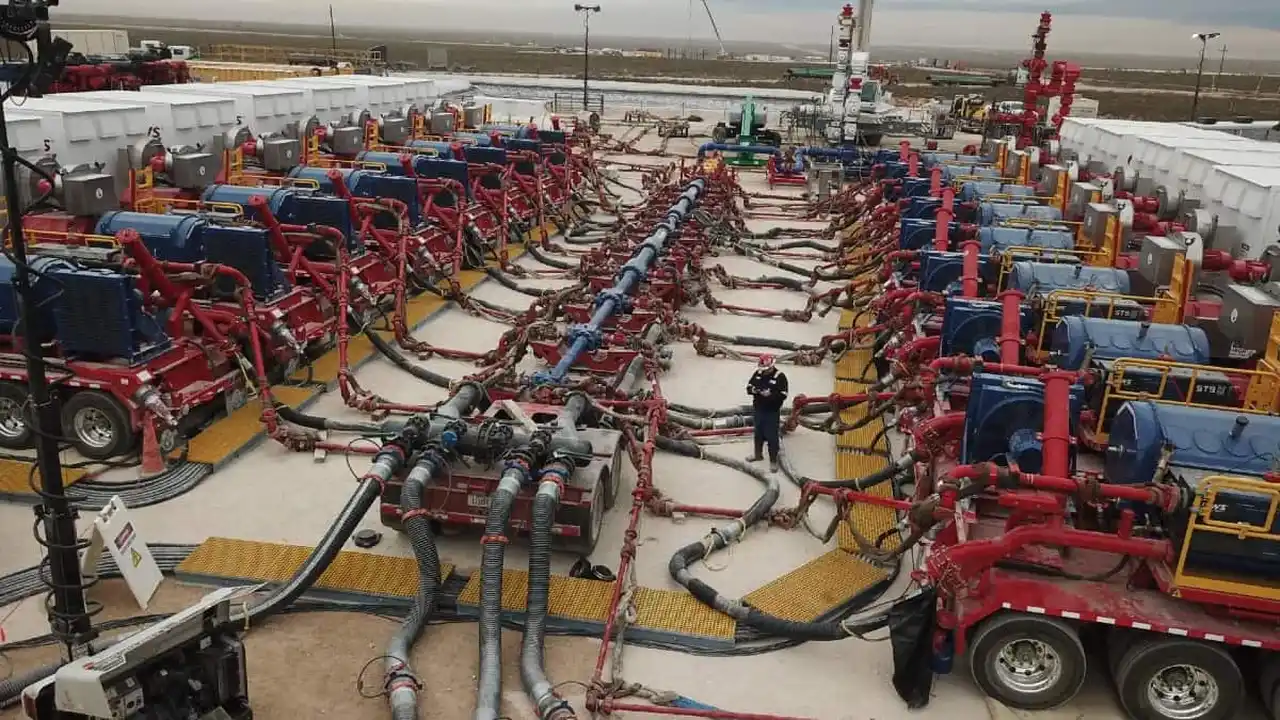
La actividad no convencional en la Cuenca Neuquina volvió a confirmar su momento de aceleración de actividad y producción y durante octubre, las etapas de fractura en Vaca Muerta alcanzaron las 2.403 operaciones, según reflejan los registros del Monitor de Fracturas de Vaca Muerta, con un alza intermensual de 0,33% y del 18,96% interanual.
Esta cifra no solo consolidó la dinámica de la formación, sino que logró en solo diez meses transcurridos de 2026, la suma acumulada de 24.028 fracturas, superando en su totalidad la marca de todo 2025, cuando se habían registrado 23.894 etapas.
El desempeño del decimo mes del año ratificó una estabilidad en niveles máximos al compararse con el mes anterior, ya que representó un leve incremento del 0,33% respecto de septiembre (2.395 etapas), sosteniendo el fuerte ritmo tras el repunte observado al cierre del tercer trimestre.
En la comparación interanual, el salto resulta aún más pronunciado, con un incremento del 18,96% frente a octubre de 2025, cuando se contabilizaron 2.020 punciones no convencionales. Con este ritmo sostenido, la industria petrolera local transita hacia el cumplimiento de una ambiciosa proyección anual, estimada en más de 28.000 etapas para el cierre de diciembre, un relevamiento que realiza la Fundación Contactos Petroleros.
YPF tracciona y reconfigura el mapa de las operadoras
El comportamiento de las empresas operadoras durante octubre estuvo marcado por la aceleración de la petrolera YPF, que concentró la mayor parte del empuje de la cuenca.
-
YPF: lideró holgadamente el sector con 1.440 etapas de fractura, lo que significó un avance del 19,8% en relación con septiembre (1.202 etapas) y del 37,8% frente al mismo mes del año pasado (1.045 etapas). Con este volumen, la compañía explicó casi el 60% de la actividad total de Vaca Muerta en el mes.
-
Tecpetrol: se ubicó en el segundo peldaño del podio con 239 etapas, experimentando un crecimiento del 18,9% intermensual (201 en septiembre) y un aumento del 6,2% comparado con octubre de 2025 (225).
-
Vista: sumó 227 etapas, logrando duplicar su nivel operativo frente al mes precedente (112 etapas) y manteniéndose alineada a sus proyecciones interanuales frente a las 228 registradas un año atrás.
-
Shell: mostró una marcada reactivación al alcanzar 178 etapas, más del doble del registro de septiembre (77) y una suba exponencial frente a las escasas 4 etapas de octubre de 2025.
-
Pampa Energía: registró 135 etapas, lo que representó una desaceleración intermensual tras las 406 punciones reportadas en septiembre, manteniendo la misma cifra que en octubre del año previo.
-
Pluspetrol: completó 100 etapas, mostrando un repliegue frente a las 216 de septiembre y las 374 del mismo período de 2025.
-
TotalEnergies: cerró la nómina de operadoras activas en el mes con 84 etapas, reingresando a las tareas de completación tras no haber reportado actividad en septiembre.
Compañías como Phoenix Global Resources y PAE, que habían acumulado 112 y 69 punciones respectivamente en el mes previo, no registraron operaciones de fractura no convencional durante octubre.
Balance y posiciones entre las empresas de servicios especiales
En el segmento de las compañías de servicios especiales, la distribución de los sets de fractura reflejó cambios significativos en el reparto del mercado.
-
Halliburton: consolidó un claro liderazgo en la cuenca al ejecutar 1.477 etapas de fractura (el 61,5% del mercado total), creciendo un 13,27% respecto de septiembre (1.304) y más que duplicando su volumen comparado con octubre de 2025 (714).
-
SLB (Schlumberger): finalizó en segunda posición con 408 etapas (17% de participación), lo que implicó una contracción frente a las 562 etapas de septiembre y las 860 de octubre del año anterior.
-
Tenaris: ocupó el tercer lugar con 323 etapas (13,4%), mostrando una suba respecto de las 313 etapas de septiembre y un incremento del 38% respecto del mismo mes del año previo (234).
-
SPI: completó 100 etapas, ubicándose por debajo de las 216 concretadas el mes anterior y de las 212 de octubre de 2025.
-
Calfrac: reanudó sus tareas en el no convencional con 95 etapas tras haber permanecido sin registro de punciones en el mes de septiembre.
El balance de octubre ratifica que la curva de fracturas en Vaca Muerta continúa su trayectoria ascendente sostenida por la mayor eficiencia operativa y el despliegue de las empresas productoras, perfilando a la cuenca a cerrar el año 2026 en registros productivos históricos.
Para 2027 se espera un salto del 40% en las etapas de fractura
De acuerdo las proyecciones basadas en el monitoreo de operaciones, el nivel de actividad de fractura podría registrar un crecimiento cercano al 40% en 2027, consolidando una curva de desarrollo inédita para la historia de la formación. Este incremento proyectado se sustentará tanto en la profundización de la extracción petrolera como en la incorporación gradual de nuevos proyectos orientados a la monetización del gas natural.
En paralelo al volumen operativo, el mapa geográfico de la formación evidencia un proceso de descentralización. Si bien el eje de Añelo concentra aproximadamente la mitad de las punciones, cerca de un 25% de las labores se despliega en el polo norte próximo a Rincón de los Sauces y otro 25% se ubica en el polo sur en la zona de San Patricio del Chañar. Esta diversificación territorial dinamiza la economía de otras localidades neuquinas e impulsa la reconversión de centros logísticos tradicionales.
Los requerimientos técnicos para sostener semejante ritmo de expansión exigen una optimización permanente en la cadena de servicios especiales y en el aprovechamiento de los equipos de bombeo. Actualmente, los sets de fractura operan con índices de utilización muy elevados, alcanzando jornadas de labor continua que superan las veinte horas diarias.
Asimismo, el horizonte de mediano plazo contempla la entrada en operación de grandes obras de infraestructura de transporte como el Vaca Muerta Oil Sur en petróleo y la primera etapa de Southern Energy para la exportación de gas natural licuado (GNL). Esta ejecución de obras demandará la perforación y fractura de cientos de nuevos pozos adicionales.
