La morosidad en las familias bajó levemente en septiembre por segundo mes consecutivo

La morosidad crediticia en las familias argentinas bajó por segundo mes consecutivo. Pasó del 12,8% en agosto al 12,2% en septiembre, una caída de 0,6 puntos porcentuales.
El dato surge del adelanto del indicador de la consultora 1816, elaborado sobre la base de la Central de Deudores del BCRA (CENDEU). Con el stock total de préstamos estancado, la baja del ratio refleja una reducción genuina de la deuda en situación irregular, es decir, aquella con atrasos superiores a 90 días.
La mora en las empresas volvió a subir
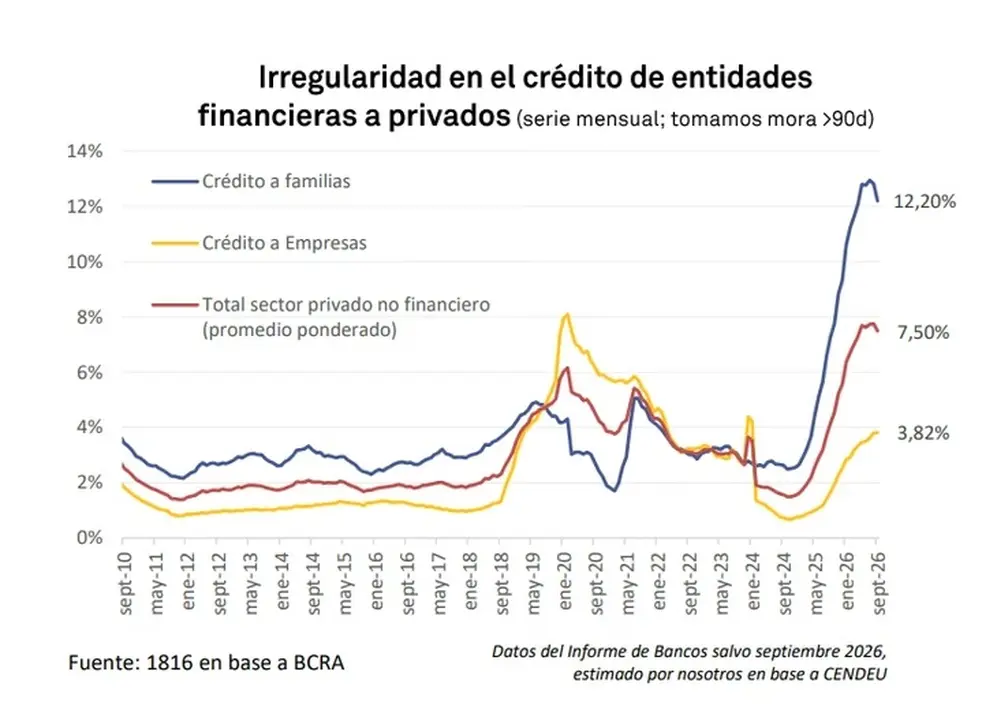
La irregularidad total del sector privado no financiero también mostró mejora. Pasó del 7,75% en agosto al 7,50% en septiembre. En contraste, la mora en empresas subió levemente: del 3,80% al 3,82%.
A nivel agregado (familias más empresas), el porcentaje de deuda con atrasos de hasta 90 días —conocida como situación 2— volvió a bajar en septiembre. Se ubicó en 2,52%, su nivel más bajo en más de un año.
Cuando se analiza entidad por entidad, el ratio de irregularidad en familias bajó en septiembre en todas y cada una de las 12 principales entidades del sistema. La caída fue extendida, no concentrada en uno o dos bancos.
"Refleja que la mejora es un fenómeno sistémico, no aislado", destacaron desde 1816. La tendencia abarca tanto a la banca pública como a la privada.
Vale recordar que la irregularidad agregada era de apenas 1,5% en octubre de 2024. En ese momento, se ubicaba en 2,5% para familias y en 0,7% para empresas.
Las refinanciaciones volvieron a subir
Las refinanciaciones representaron en septiembre el 3,9% del crédito total a las familias, mientras que en las empresas esa proporción fue del 0,9%. Según cálculos de 1816, las familias ya refinanciaron deudas por $2,9 billones.
Este dato es clave para entender la dinámica de la mora. Muchas familias están reestructurando sus deudas para evitar caer en situación irregular. El mecanismo funciona como válvula de escape ante dificultades de pago.
Sin embargo, las refinanciaciones no explican toda la historia. También hay una mejora real en la capacidad de pago de los hogares, reflejada en la caída sostenida del ratio.
El crédito sigue estancado desde el fin de las LEFI
En octubre, los préstamos en pesos subieron un 0,9% en términos reales. La performance fue algo mejor que la observada en los tres meses anteriores, según datos hasta el 23 de octubre.
Pese a ello, sigue siendo notable lo estancado que está el crédito en moneda local desde el fin de las Letras de Liquidez (LEFI), a mediados del año pasado.
Eso es lo que hace que la mora no baje más rápido pese a las refinanciaciones: sin nueva demanda de crédito, el denominador del ratio no crece, y cualquier mejora en el numerador (deuda irregular) es más lenta.
El desafío del sistema financiero es reactivar el crédito sin que eso genere nuevas irregularidades. Por ahora, la estrategia parece ser consolidar la baja de mora antes de expandir el financiamiento.
