Llega un nuevo outlet a CABA con primeras marcas y por tiempo limitado

Puntos importantes
 Un nuevo outlet abre en CABA con marcas top, buscando impulsar las ventas.
El consumo general cayó 0.8% en septiembre, afectado por la inflación y el crédito limitado.
La recuperación depende del aumento de ingresos reales y la reactivación del financiamiento.
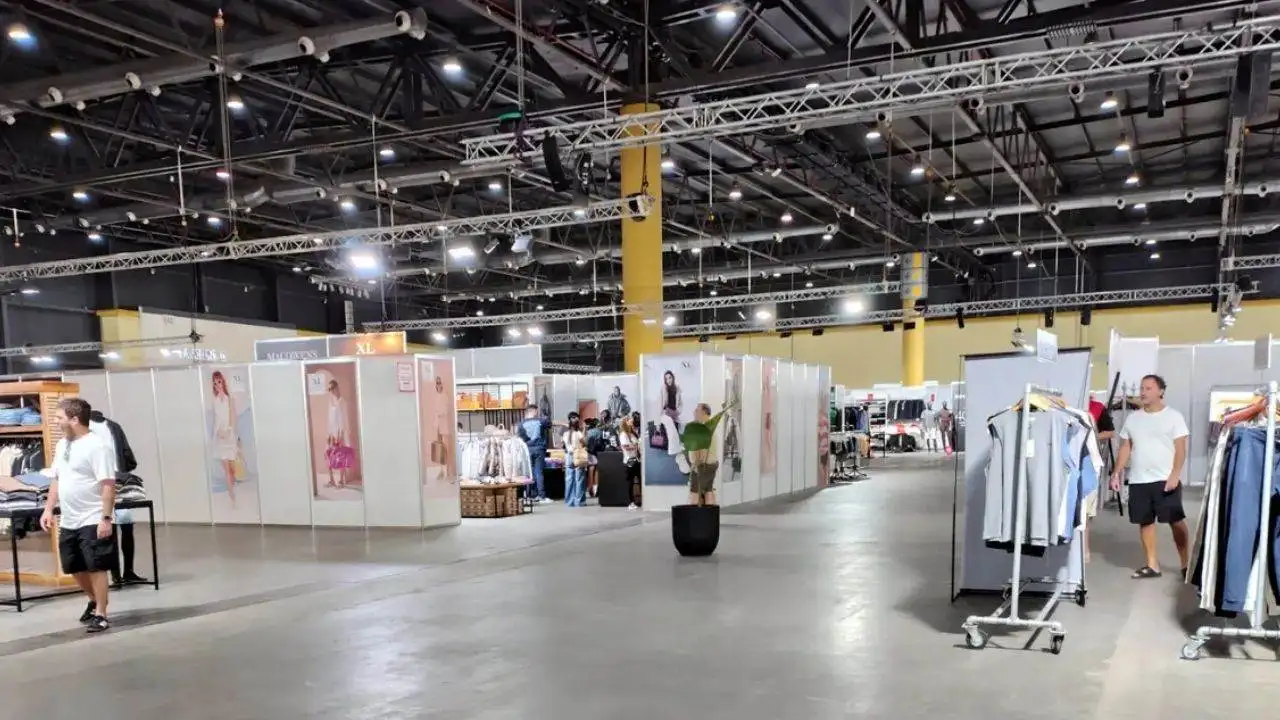
En un escenario de consumo que no logra despegar, un nuevo outlet desembarca en la Ciudad de Buenos Aires con primeras marcas, como Adidas, Nike, Levi’s y muchas otras.
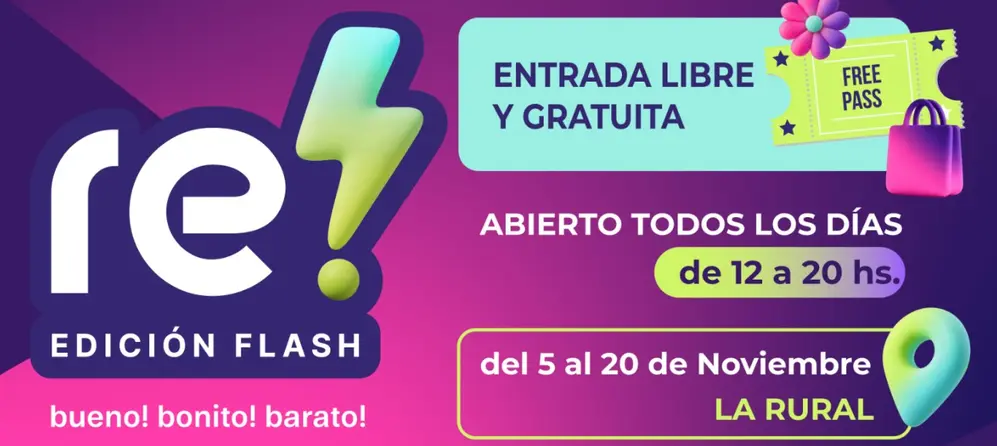
Se trata de una nueva edición de Re!Outlet, que volverá a llevarse a cabo en La Rural, pero en una versión "flash". Es decir, que estará por tiempo acotado. Por lo que quienes quieran aprovechar las rebajas, tendrán unos 15 días para pasar por el predio.
Abre nuevo outlet con primeras marcas en CABA
Tanto en redes sociales como en afiches publicitarios en la vía pública, Re!Outlet ya anunció su nuevo desembarco en la Ciudad.
Desde el 5 al 20 de noviembre, en La Rural, habrá locales de más de 30 marcas que ofrecerán rebajas y promociones especiales. La entrada será gratuita y el horario es de 12 a 20.
Por el momento no se dieron a conocer de cuánto serán los descuentos o qué tipo de rebajas habrá, pero en las redes sociales ya comenzó la cuenta regresiva y allí se irá sumando información.
De hecho, en su sitio web adelanta que habrá promociones bancarias, pero no revela muchos más detalles.
También señala que habrá más de 30 marcas de primer nivel, entre las que menciona: Nike, Adidas, Puma, Levi’s, Hoka, UGG, Premium Market, Carter’s, 47 Street, Mimo & Co, Cheeky, Portsaid, Bullbeny, La Martina, Cardón, Perramus, Portsaid, XL, Equus, Rochas, Caro Cuore, Indian, Wrangler, Lee, Mistral, Boardriders, Brooksfield, Ver, Pigmento, Equus, Garçon García, Kongo, Drims, Top White, Bolivia, Queen Juana, Ojo, Animal, Lape, Magic, Giopetra, Drims.
Lo cierto es que en el último tiempo los outlets se convirtieron en una alternativa que utilizan las marcas (de ropa en este caso) para impulsar ventas, en un contexto de consumo que no despega.
Eventos como el Re!Outlet se suceden tanto en Ciudad como en otros puntos del país y atraen a consumidores que buscan descuentos y hacer rendir al máximo su dinero.
El consumo no despega, según el indicador de la CAC
El consumo de los hogares volvió a mostrar señales de debilidad en septiembre. El Indicador de Consumo (IC) de la Cámara Argentina de Comercio y Servicios (CAC) registró una caída de 0,8% interanual y una suba desestacionalizada de apenas 0,05% frente a agosto, un avance que refleja prácticamente un estancamiento de la demanda.
El índice elaborado por la entidad mide mensualmente la evolución del consumo de los hogares en bienes y servicios finales y complementa el seguimiento de la actividad comercial y económica.
La serie desestacionalizada continúa oscilando en niveles similares desde fines de 2024, todavía bajos en términos históricos recientes. En concreto, el indicador de septiembre se ubicó 2% por debajo del máximo alcanzado a principios de 2025.
La inflación y los ingresos, dos factores que condicionan el consumo
En septiembre, la inflación fue de 1,9%. Aunque el índice de precios continúa moviéndose en torno al 2% mensual desde mayo, la tendencia de los últimos meses muestra una desaceleración relativa, pese a que el último registro fue superior al de agosto.
La variación interanual también retrocedió y se ubicó en 33,4% entre septiembre de 2025 y el mismo mes de 2026. Sin embargo, todavía se mantiene por encima del mínimo registrado durante el último año, que fue de 31,3% en octubre pasado.
La desaceleración de los precios resulta fundamental para recuperar el poder adquisitivo de los hogares. Según el informe de la CAC, el ingreso disponible mostró retrocesos interanuales durante los últimos meses, aunque la comparación se realiza contra períodos de 2025 en los que ya se había producido una recuperación respecto de los niveles posteriores a la fuerte caída de 2024.
En ese contexto, la continuidad de la desaceleración inflacionaria podría contribuir a que los ingresos de los hogares vuelvan a crecer y, con ellos, su capacidad de consumo durante los próximos meses.
La evolución del consumo suele estar estrechamente vinculada con el desempeño de la actividad económica. En 2024, ambos indicadores compartieron variaciones negativas durante todo el período. En 2025, la relación volvió a observarse, aunque con algunas excepciones y con una recuperación a distintas velocidades frente a los niveles de 2024.
Para este año, el último dato disponible del Estimador Mensual de Actividad Económica (EMAE) corresponde a agosto. En ese mes, la actividad y el consumo de los hogares volvieron a mostrar variaciones interanuales negativas: el EMAE retrocedió 1,7%, mientras que el IC cayó 1%.
Qué pasó con los distintos rubros del consumo
El desempeño de los principales componentes del indicador mostró una dinámica dispar en septiembre. Algunos sectores registraron retrocesos interanuales, mientras que otros aportaron una contribución positiva al índice general.
El rubro de indumentaria y calzado presentó una caída estimada de 1,5% interanual, con una contribución de -0,1 puntos porcentuales al resultado general. De todos modos, septiembre de 2025 -el período utilizado como base de comparación- había mostrado un mejor desempeño que julio y agosto del año pasado.
El capítulo de transporte y vehículos exhibió una contracción más pronunciada: cayó 5,5% interanual y aportó -0,8 puntos porcentuales a la variación del indicador. La baja volvió a estar explicada por el retroceso en el patentamiento de automóviles, que no logró ser compensado por el crecimiento de las motos.
Por su parte, recreación y cultura registró una caída de 3,4% interanual, con una contribución de -0,2 puntos porcentuales. El rubro volvió a terreno negativo después de una variación positiva y mantiene un comportamiento irregular durante este año.
En sentido contrario, vivienda, alquileres y servicios públicos mostró un crecimiento estimado de 5,2% frente a septiembre de 2025. El sector aportó 0,9 puntos porcentuales positivos al índice general y volvió a estar impulsado, en buena medida, por el aumento de la demanda eléctrica.
El resto de los rubros, en conjunto, experimentó una caída interanual de 1,1% durante septiembre, con una contribución de -0,6 puntos porcentuales a la variación del IC. En ese segmento, el consumo se encuentra en niveles apenas superiores a los de septiembre de 2019, tomado como referencia previa a la pandemia.
El consumo masivo también volvió a caer
Los bienes de consumo masivo, conocidos como FMCG por sus siglas en inglés -productos de alta rotación y vida útil corta-, también mostraron una contracción durante septiembre.
El índice correspondiente a este segmento retrocedió 1,2% interanual. En la comparación mensual desestacionalizada, la caída fue de 1% frente a agosto, en una dinámica oscilante que mantiene una tendencia decreciente durante 2026.
En el acumulado del año, el indicador de consumo masivo cayó 2,7% respecto del mismo período de 2025.
El crédito se enfría y condiciona la compra de bienes durables
El financiamiento a los hogares tuvo una expansión significativa durante 2024 y 2025. En ese período avanzaron las tarjetas de crédito y los préstamos personales, prendarios e hipotecarios, que acompañaron la recuperación de la demanda.
Sin embargo, la dinámica cambió en 2026. Las tarjetas de crédito y los préstamos personales y prendarios ingresaron en una etapa de leve pero sostenido retroceso, después del estancamiento que comenzó hacia fines de 2025. En cambio, el crédito hipotecario mantiene una trayectoria ascendente, aunque a un ritmo más moderado.
La evolución del financiamiento tiene un impacto directo sobre el consumo de bienes durables, dado el vínculo entre los préstamos y la compra de productos de mayor valor. En línea con la retracción del crédito, el patentamiento de automóviles y el consumo de electrodomésticos muestran una contracción en lo que va del año.
Las escrituras de inmuebles, por su parte, dejaron de crecer durante los últimos meses, aunque se mantienen en los elevados niveles alcanzados en los últimos dos años, en sintonía con el comportamiento del crédito hipotecario.
Qué puede impulsar una recuperación del consumo
El informe de la CAC señala que la recuperación del consumo masivo perdió impulso, mientras que los bienes durables atraviesan una etapa diferente a la de los últimos dos años. Durante 2024 y 2025, su demanda había crecido de manera sostenida, pero en 2026 muestra un relativo estancamiento que abre interrogantes sobre su evolución futura.
La continuidad de la desaceleración inflacionaria podría permitir que el ingreso disponible de los hogares vuelva a crecer y contribuya a reactivar, principalmente, el consumo masivo.
Al mismo tiempo, el regreso de una expansión generalizada del crédito será una condición necesaria para impulsar nuevamente la compra de vehículos y electrodomésticos.
En esas dos variables -la recuperación de los ingresos reales y la reactivación del financiamiento- se encuentran algunas de las claves para que el consumo general pueda retomar una senda de crecimiento sostenido.
