Cuántos millones pueden ahorrar el país y la región usando GNC en lugar de gasoil

Puntos importantes
 El Cono Sur ahorrará $420M al año con GNC sustituyendo gasoil, demandando gas natural y mejorando el aprovechamiento regional.
La región será exportadora neta de GLP en 2030, impulsada por el crecimiento de Vaca Muerta y el pré-sal brasileño.
Vaca Muerta hace a Argentina top 5 exportador global de GLP; requiere grandes inversiones en infraestructura.
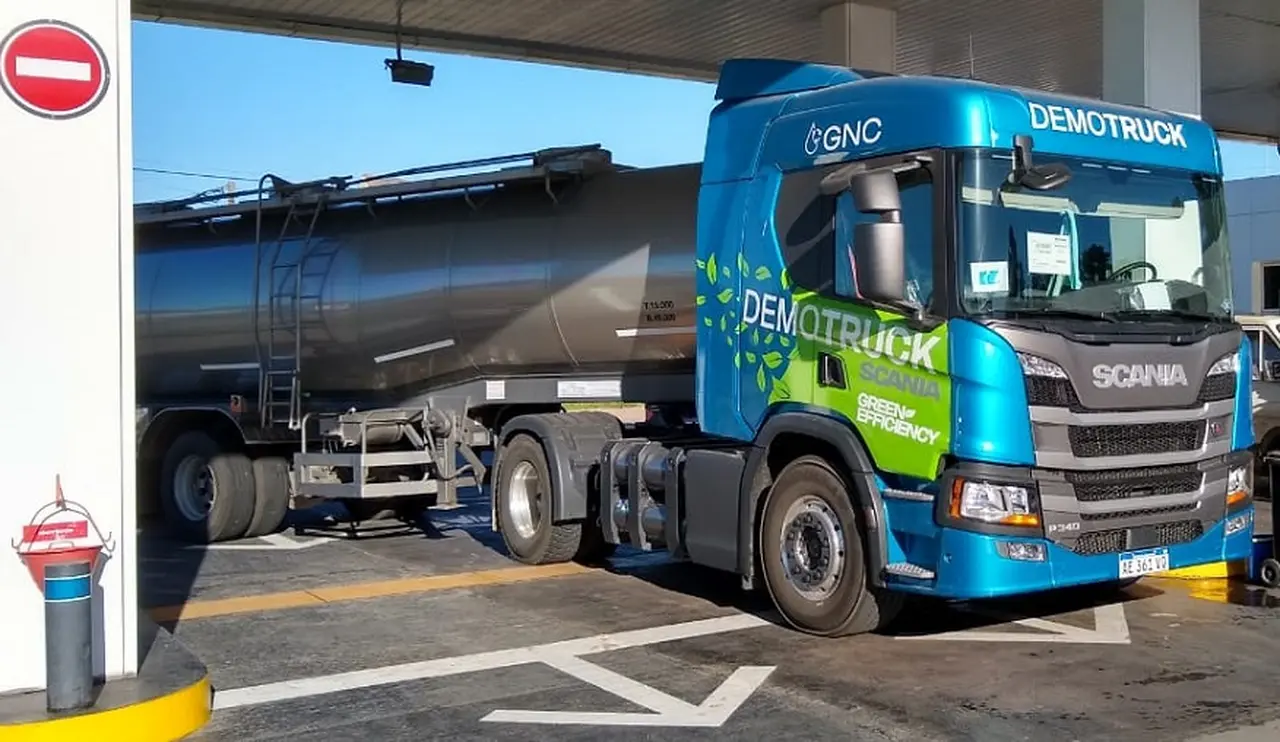
El Cono Sur podría ahorrar u$s420 millones anuales en la importación de gasoil al sustituirlo por gas natural vehicular y convertirse en exportador neto de Gas Licuado de Petróleo hacia 2030, según reveló un estudio técnico presentado en Buenos Aires por la Organización Latinoamericana de Energía y el Banco de Desarrollo de América Latina y el Caribe.
El trabajo evaluó la viabilidad económica, de infraestructura y regulatoria de sustituir combustibles líquidos importados por gas natural en los principales corredores del MERCOSUR y Chile, en el marco de una jornada realizada en la planta de YPF Gas ubicada en La Matanza.
El estudio técnico de Olacde señala que, en 2025, los países de la región importaron alrededor de 30 millones de metros cúbicos de gasoil, por un valor cercano a u$s18.000 millones. Frente a esta dependencia, la disponibilidad de recursos gasíferos, principalmente de Vaca Muerta y del pré-sal brasileño, abre oportunidades para reducir los costos logísticos y aprovechar la producción regional de gas natural.
Entre los principales resultados, el análisis estima que sustituir el gasoil por GNC en el 20% del tránsito pesado de cinco corredores seleccionados permitiría ahorrar cerca de u$s420 millones anuales en divisas y generar una demanda adicional de 2,4 millones de metros cúbicos diarios de gas natural. Esta demanda, sostenida durante todo el año, podría contribuir a mejorar el aprovechamiento de la infraestructura de integración gasífera regional.
El estudio analizó cinco corredores de transporte: Río de Janeiro–São Paulo, Buenos Aires–Porto Alegre, Porto Alegre–São Paulo, Buenos Aires–Santiago y la ruta de transporte de arena entre Entre Ríos y Vaca Muerta. Los resultados muestran que el GNC puede ofrecer ventajas económicas frente al gasoil, aunque su competitividad depende de los precios de los combustibles, la intensidad de uso de los vehículos y las condiciones de abastecimiento de cada mercado.
Infraestructura y desafíos para la gasificación vehicular
Entre las principales conclusiones, se destaca que la expansión del GNV requiere coordinar las inversiones en vehículos e infraestructura de carga, mejorar las condiciones de financiamiento y avanzar en la armonización técnica y regulatoria entre los países.
El desarrollo de corredores con demanda identificada y estaciones de alto caudal permitiría reducir los riesgos de inversión y facilitar progresivamente la incorporación de camiones a gas al transporte regional.
Desde las perspectivas de la industria automotriz, el transporte, el abastecimiento de gas y la regulación, se abordaron las tecnologías disponibles, las necesidades de infraestructura, el financiamiento de las flotas y las condiciones para impulsar la incorporación de camiones a gas en los corredores regionales.
El Gas Licuado de Petróleo (GLP) constituyó el segundo eje de la jornada, con resultados que muestran que el Cono Sur podría pasar de importador a exportador neto hacia 2030, impulsado principalmente por el crecimiento de la producción de Vaca Muerta y, en menor medida, por el desarrollo del pré-sal brasileño.
De acuerdo con las proyecciones, la producción argentina de GLP podría aumentar de 2,95 millones de toneladas en 2025 a aproximadamente 8 millones en 2030. A escala regional, el balance pasaría de un déficit de 1,6 millones de toneladas a un superávit de 7 millones de toneladas anuales, lo que abriría nuevas posibilidades para sustituir importaciones y ampliar los intercambios entre países.
El análisis identificó oportunidades para reducir los costos de abastecimiento, particularmente en Paraguay, el sur de Chile, Brasil y, potencialmente, Perú. Su aprovechamiento requerirá inversiones en infraestructura de separación y procesamiento del gas, mejoras en la logística de distribución y condiciones comerciales competitivas que permitan conectar la creciente oferta regional con los mercados de consumo.
Estas perspectivas fueron abordadas en el panel "GLP: Oportunidades", que reunió a Leandro Maldonado, Gerente de Desarrollo de Negocio de YPF Gas, y autoridades de los países participantes. El intercambio se centró en las posibilidades de expansión del mercado regional, las alternativas de abastecimiento, los desafíos logísticos y los esquemas comerciales necesarios para facilitar nuevos flujos de GLP entre los países del Cono Sur.
Proyección global del GLP y la ventana de Vaca Muerta
La parálisis parcial del Estrecho de Ormuz interrumpió el paso del 30 por ciento del Gas Licuado de Petróleo mundial, desatando una escasez global de buques y disparando los precios internacionales. Este corte abrupto en el principal nodo logístico de Medio Oriente obliga a los mercados a buscar proveedores alternativos fuera de la región, una coyuntura donde la Argentina se posiciona para colocar saldos exportables de escala impulsados por el desarrollo de Vaca Muerta.
El mercado internacional refleja límites operativos en sus fuentes tradicionales de abastecimiento ya que, aunque la revolución del shale consolidó a Estados Unidos como el principal exportador global, gran parte de su capacidad de despacho se encuentra comprometida mediante contratos de largo plazo que limitan su margen de respuesta en el mercado spot.
En paralelo, el centro de gravedad del consumo global se desplaza de forma paulatina hacia la región de Asia-Pacífico, donde economías como India, China y Japón concentran alrededor del 60 por ciento de las importaciones mundiales impulsadas por la expansión petroquímica.
Las proyecciones de consultoras internacionales señalan que los proyectos en marcha permitirán a la Argentina alcanzar los 8 millones de toneladas de GLP al año hacia 2040, escalando desde el puesto 20 hasta ubicarse entre los cinco primeros exportadores globales.
Para materializar este posicionamiento, la disponibilidad de gas asociado rico en líquidos en la Cuenca Neuquina exige resolver cuellos de botella críticos en el midstream mediante la ampliación de la red de captación en Tratayén y obras portuarias. Grandes inversiones de infraestructura, como el Proyecto NGLs detallado por TGS con un plazo de ejecución de 45 meses y exportaciones anuales por 1.200 millones de dólares, consolidarán a la Argentina como un referente internacional.
