Plazo fijo tradicional versus plazo fijo UVA: cuál ganará en los próximos meses


Puntos importantes
 El plazo fijo tradicional gana atractivo frente al UVA por su alta rentabilidad y menor tiempo de espera.
La baja inflación y el dólar estable consolidan al instrumento tradicional como la mejor opción.
Se espera que la tasa tradicional supere al UVA y a la inflación en los próximos meses del año.
La menor inflación y el precio "planchado" del dólar están generando que los ahorristas pongan foco en el plazo fijo tradicional por su rendimiento más atractivo y comparen cómo queda posicionado frente al plazo fijo UVA, que ajusta por el índice de precios al consumidor (IPC), medido en los últimos 45 días. De esta manera, las proyecciones de los economistas indican cuál de estos dos instrumentos de inversión resultará ganador en los próximos meses.
Para tener en cuenta, hubo un reacomodamiento en las últimas semanas en los intereses en pesos que brindan las colocaciones. Por lo que un plazo fijo tradicional minorista para personas humanas en bancos líderes hoy propone una tasa nominal anual (TNA) de entre 16,5% a 22%, para colocaciones a 30 días, que es el tiempo mínimo de encaje para los fondos que es requerido para este instrumento financiero.
En consecuencia, la renta obtenida, según el banco elegido irá desde un mínimo de 1,34% a un máximo de 1,8% mensual.
Y si se toma en cuenta a los bancos más chicos, donde la tasa ofrecida es más alta porque buscan seducir a los ahorristas para que coloquen sus pesos, y así poder prestarlos luego a sus clientes, están pagando un interés máximo de 24% de TNA, que representa una ganancia de 1,97% cada 30 días.
Por lo tanto, varios bancos están ofreciendo una tasa de plazo fijo tradicional que es positiva frente a la inflación registrada en todo agosto pasado, que, según el INDEC, fue de 1,7% mensual.
Esta tendencia se mantendría, ya que, según el último Relevamiento de Expectativas de Mercado (REM), publicado por el Banco Central, en base a una encuesta con 47 economistas privados, se espera que para el corriente septiembre se registre un índice de precios al consumidor de 1,8%.
De esta manera, con la baja de inflación también cae el atractivo para el plazo fijo UVA, que es el depósito que ajusta su rendimiento en base al índice CER (inflación) y que permite mantener el poder de compra de los pesos. A ello se le suma la desventaja que presenta este instrumento, que es el tiempo mínimo de encaje solicitado para los pesos invertidos, ya que, según el banco, este período mínimo requerido de inmovilización de los fondos puede variar entre los 90 a 270 días.
Es decir, llega a requerir un período de permanencia muy amplio y "eterno" para la volatilidad argentina. Incluso, varias instituciones financieras de primera línea no están ofreciendo la alternativa de colocaciones UVA.
Más allá que el plazo fijo UVA tiene la opción de "precancelación", que se puede ejecutar luego de haber transcurrido los primeros 30 días del depósito, la renta, o penalidad, que se recibe por la salida anticipada es notoria. Es que se obtendrá a cambio una tasa muy baja, que es de apenas 10% de TNA, que representa ganar 0,8% mensual. Y es negativa frente al resto de las variables.
Plazo fijo tradicional: cómo rinde frente al dólar y la inflación de septiembre
En principio, el plazo fijo tradicional es el gran ganador presente, debido a que en algunos bancos rinde hasta 2% en 30 días, mientras que la inflación ronda el 1,7% mensual y el precio del dólar se encuentra, literalmente, "planchado".
En base a las cotizaciones actuales del mercado de opciones y futuros del Rofex Matba (A3), el billete estadounidense podría concluir septiembre con un incremento de 0,9%. Es decir, un nivel que sería superado, por lejos, por la tasa de todos los depósitos en pesos.
Por lo tanto, con inflación en baja y precio de dólar estancado, el incentivo actual para el plazo fijo tradicional es mayor.
"Para colocar un plazo fijo los ahorristas miran, en primera instancia, si van a mantener el poder adquisitivo de su dinero. Y para esto, existen dos parámetros: el primero es el costo de los bienes y servicios domésticos y el comportamiento de los precios internos. Y, en segundo lugar es la paridad cambiaria", detalla Andrés Méndez, director de AMF Economía.
En resumen, según las proyecciones de economistas relevados por el Banco Central, el plazo fijo tradicional por depósitos minoristas de más de $1 millón, rendiría 1,82% en septiembre, mientras que el UVA ofrecería 2% por el arrastre de los meses anteriores, y el dólar podría ubicarse en torno al 2% según el REM, pero el mercado ahora está convalidando una menor suba cambiaria para el presente mes.
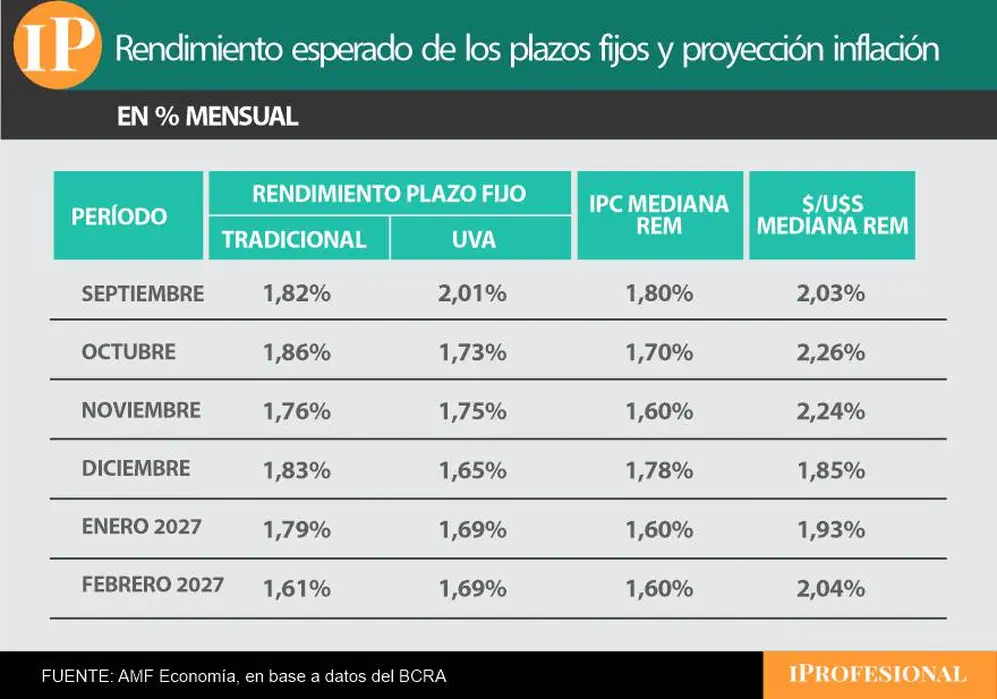
Cuál es la proyección y el rendimiento mes a mes para el plazo fijo tradicional y el UVA
En base a las proyecciones de los economistas, desde octubre hasta enero, el plazo fijo tradicional comenzaría a superar y luchar mano a mano con el plazo fijo UVA.
"En lo que respecta al mantenimiento del poder adquisitivo en términos de una canasta de bienes y servicios, tanto los plazos fijos UVA como los tradicionales redituarán positivamente hasta avanzado el primer trimestre del año que viene considerando expectativas inflacionarias que se mantienen en, más o en menos, dentro de los estándares observados en agosto pasado", resume Méndez a iProfesional.
En el mes a mes, se estima que el plazo fijo tradicional tendrá una renta del 1,86% en todo octubre, mientras que el plazo fijo UVA se ubicaría en 1,73%. Allí, el REM prevé una inflación de 1,7% para ese período.
Para noviembre, los pronósticos de los analistas esperan que el plazo fijo tradicional ofrezca 1,76%, y el UVA, en base a la inflación de los 45 días previos, generaría 1,75%. Por lo que, prácticamente, se equipararían ambos rendimientos y también, según las estimaciones, propondrían una renta positiva frente a la inflación, prevista en 1,6% para ese mes, según el último Relevamiento de Expectativas de Mercado.
En tanto, para diciembre, los expertos encuestados por el Banco Central consideran que el plazo fijo tradicional se encuentre en 1,83%, mientras que el UVA rendiría 1,65%. También, los depósitos a tasa prefijada superarían al índice de precios al consumidor (IPC), esperado en 1,78% para el último mes del año.
Y ya en enero que viene, el plazo fijo tradicional se ubicaría en 1,79%, mientras que el plazo fijo UVA propondría 1,69%. En tanto, las proyecciones de inflación son de 1,6% para ese primer mes del próximo año.
"En cuanto el posicionamiento frente a las subas esperadas del tipo de cambio, parece que se apuesta a un cierto reposicionamiento de la cotización del dólar estadounidense. En rigor, las correcciones esperadas de la paridad cambiaria superan a las expectativas de inflación", advierte Méndez.
En consecuencia, sostiene que si el rendimiento de los plazos fijos juega de "igual a igual con la inflación, puede esperarse que pierda la pulseada con el dólar, revirtiendo el comportamiento observado en lo que va del año".
Así, en este contexto, Méndez finaliza: "El mercado cambiario está mostrando una marcada revalorización del peso".
Esto se debe a que, mientras la inflación aumentó 21,3% en los primeros ocho meses del año, el tipo de cambio mayorista sólo subió un 3,6%, un atraso cambiario que está alertando al mercado, porque se teme que el Gobierno mantenga este nivel de anclar al tipo de cambio de cara a las elecciones presidenciales del 2027.
En resumen, según los pronósticos, el plazo fijo tradicional le comenzó a ganarle el duelo al plazo fijo UVA para los próximos meses, y también parece estar ganándole a la inflación en muchos de los casos.-
