Personal y Claro piden otra política de espectro para invertir en 5G

Las principales operadoras móviles del país exigieron durante las Jornadas Internacionales de ATVC un replanteo en la forma de asignar frecuencias. Personal reveló que prevé destinar US$1.400 millones en 2027, pero condicionó la ejecución al entorno económico y regulatorio. Claro, por su parte, pidió equiparar las condiciones de competencia frente a los proveedores satelitales.
Personal y Claro reclamaron un cambio de fondo en la política argentina de espectro radioeléctrico. Durante las Jornadas Internacionales de ATVC, realizadas el 27 y el 28 de octubre en Buenos Aires, los responsables de ambas compañías cuestionaron el criterio recaudatorio que aplica el Estado al momento de asignar frecuencias y exigieron un marco de reglas más estable, con horizonte de largo plazo.
Roberto Nobile, CEO de Personal, sostuvo que los gobiernos deben dejar de utilizar las frecuencias como una vía para cubrir necesidades fiscales inmediatas. "Los reguladores de cada país tienen que mirar la asignación de espectro como un habilitador de economía digital", afirmó el ejecutivo.
Para Nobile, la planificación del espectro tiene que contemplar las exigencias futuras de las redes y evitar la fragmentación del recurso, dado que las inversiones en infraestructura móvil necesitan varios años para recuperar los desembolsos. Su postura resume un reclamo compartido por todo el sector de telecomunicaciones: que el Estado deje de tratar a las frecuencias como una fuente de ingresos y las administre como una herramienta de desarrollo económico.
Cuánto planea invertir Personal durante 2027
En ese contexto, Nobile anticipó que Telecom Argentina proyecta destinar US$1.400 millones durante 2027, un nivel similar al que la compañía estima ejecutar al cierre de 2026. Según aclaró, el plan queda sujeto a la marcha de la economía y a las condiciones del negocio, por lo que la empresa revisa cada tres meses sus decisiones de inversión.
Del total previsto, un 60% iría a infraestructura de red y otro 35% a instalaciones y equipamiento en los hogares de los clientes. La magnitud del compromiso financiero expone la necesidad de un entorno regulatorio previsible, iProfesional abordó sobre los desafíos para financiar la red del futuro en un mercado cada vez más saturado.
La cifra también refleja la escala de los desembolsos que requiere el sector para mantener las redes actuales y preparar la infraestructura de quinta generación. Sin garantías de estabilidad regulatoria, las operadoras advierten que esos montos pueden reducirse o postergarse en función de la coyuntura.
Qué implica la compra de Telefónica para el reparto de frecuencias
El mercado argentino de telecomunicaciones atraviesa un proceso de reorganización con epicentro en la adquisición de Telefónica por parte de Telecom. La operación derivó en la transferencia de clientes y activos a Metrotel, que opera bajo la marca Tuenti. En paralelo, las operadoras lidian con la dificultad de convertir el crecimiento sostenido del tráfico de datos en mayor facturación, mientras continúa el debate sobre el costo y las condiciones del espectro.
El antecedente más reciente es la licitación de 5G de 2023, donde Claro, Telecom y Telefónica pagaron en conjunto US$875,09 millones por 250 MHz de la banda de 3,5 GHz. Claro y Telecom se quedaron con 100 MHz cada una, y Telefónica adquirió 50 MHz.
La discusión sobre el espectro no se reduce al precio de las frecuencias. También incluye la forma en que se reparte un recurso limitado entre competidores directos. En abril de 2025, el Enacom bajó de 200 a 150 MHz el límite máximo de acumulación de espectro para el Servicio de Telecomunicaciones Fiables e Inteligentes (STeFI), a través de la Resolución 611/2025.
Esa norma obliga a sumar las frecuencias de una empresa con las de otras sociedades bajo control común, algo especialmente relevante tras la compra de Telefónica Móviles Argentina por parte de Telecom. En la licitación de 2023, ambas obtuvieron 100 y 50 MHz respectivamente. La suma coincide con el tope de 150 MHz fijado para STeFI, aunque la situación regulatoria integral del grupo depende también de las áreas de explotación y las condiciones efectivas de uso.
Por qué el tráfico de datos sube pero la facturación no acompaña
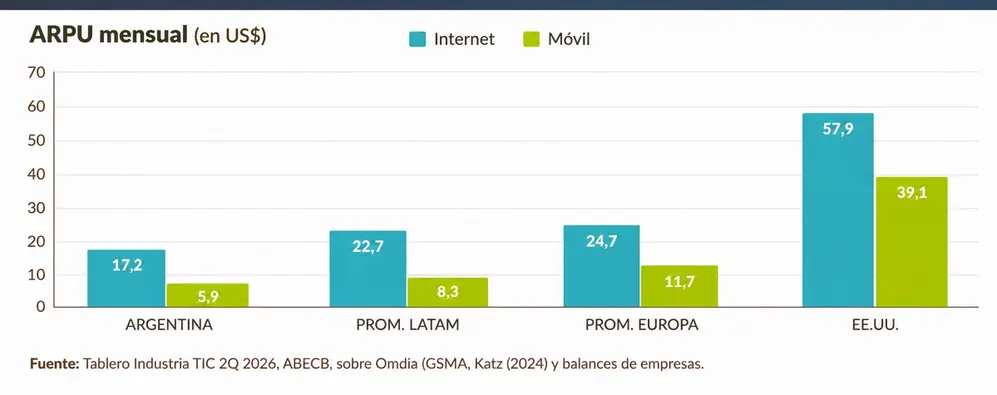
El reclamo de Personal tiene raíces económicas concretas. Nobile reconoció que el consumo de datos creció de manera sostenida durante los últimos años, pero que ese aumento no se trasladó a una suba equivalente de los ingresos. "Aumentó el consumo, aumentó la inversión, pero no incrementaron los ingresos", sintetizó el ejecutivo al describir el comportamiento del negocio.
Hasta hoy, buena parte del despliegue apuntó a mejorar velocidades y ampliar la capacidad disponible para los clientes. Las oportunidades de generar nuevos ingresos dependen de servicios especializados que aprovechen las prestaciones del 5G standalone, una arquitectura de red que permite ofrecer conexiones de alta confiabilidad, baja latencia y recursos reservados para aplicaciones específicas.
Nobile explicó que Personal ya probó esa tecnología, pero admitió que todavía no existe una demanda suficiente como para justificar su comercialización masiva. "Tenemos la oferta, falta impulsar la demanda", resumió. La frase expone una de las tensiones centrales del negocio: las compañías deben mantener el ritmo de inversión para desarrollar capacidades que aún no cuentan con un mercado consolidado.
La discusión sobre el espectro, entonces, no pasa solo por la cobertura sino por la rentabilidad futura del sector. Antes de las Jornadas de ATVC, iProfesional había relevado cómo las operadoras preparan sus redes para ese tipo de negocios.
Qué demanda Claro para facilitar el despliegue de redes
Julio Carlos Porras, CEO de Claro para Argentina, Uruguay y Paraguay, abrió su intervención con una referencia al reciente acuerdo con Oracle, que le permitirá a la operadora ampliar su oferta de servicios de nube e infraestructura digital en el país. iProfesional adelantó esa alianza tecnológica en una nota previa. https://www.iProfesional.com/tecnologia/467181-nube-claro-desembarca-oracle-promete-ahorrar-empresas-frente-aws
Porras planteó que las nuevas capacidades de las redes móviles necesitan integrarse con infraestructura de procesamiento de datos para producir servicios de mayor valor agregado, dado que "la conectividad por sí sola" no alcanza para aprovechar todas las posibilidades del 5G. Pero para avanzar en esos negocios también hace falta un entorno que facilite las inversiones en infraestructura.
El ejecutivo cuestionó la presión impositiva, las trabas administrativas para el despliegue de redes y el criterio recaudatorio del espectro. "Que no sea una herramienta para recaudar, sino que sea una herramienta para incentivar y motivar la implementación de infraestructura", afirmó sobre las frecuencias. También pidió eliminar las barreras al despliegue y revisar los impuestos específicos que recaen sobre la actividad.
Cómo afecta la competencia satelital al negocio de las operadoras
Porras incorporó al debate un tema cada vez más relevante: las condiciones de competencia entre las operadoras terrestres y los proveedores de conectividad satelital, cuya presencia crece a medida que surgen nuevas modalidades de acceso y servicios de conexión directa con dispositivos móviles.
El CEO de Claro reconoció que ambas tecnologías pueden complementarse, sobre todo en zonas donde la instalación de infraestructura tradicional presenta obstáculos económicos o geográficos. Sin embargo, advirtió que esa convivencia debe darse bajo condiciones regulatorias equilibradas.
El planteo apunta a las diferencias entre los modelos de negocio. Las operadoras móviles deben desplegar redes terrestres, obtener autorizaciones locales y cumplir obligaciones asociadas al uso del espectro, mientras los proveedores satelitales operan con infraestructuras y lógicas de acceso al mercado distintas.
Para Claro, esas asimetrías exigen una revisión regulatoria, sobre todo cuando ambas tecnologías empiezan a disputar los mismos servicios y clientes. Esto no implica que los dos modelos deban tener obligaciones idénticas, sino que la regulación tiene que evaluar cuáles de esas diferencias responden a cuestiones técnicas y cuáles generan ventajas competitivas desiguales.
Qué papel juega la consolidación en el futuro del sector
La necesidad de contar con empresas de mayor escala también apareció durante el panel de directores generales ejecutivos. Marcelo Benítez, titular de Millicom, defendió los procesos de consolidación como la vía para alcanzar la capacidad financiera que requiere el despliegue de infraestructura. "Para eso se necesita escala. Entonces, es muy importante que los operadores puedan tener suficiente escala para mantener esas inversiones", afirmó.
Como ejemplo, mencionó la integración de Movistar con Tigo en Colombia, donde Millicom anunció un programa de inversiones por 8,5 billones de pesos colombianos (alrededor de US$2.675 millones) en cuatro años. Los fondos se destinan a modernizar redes fijas y móviles, ampliar la cobertura y acelerar el despliegue del 5G.
Si bien la operación muestra las ventajas de la escala, no demuestra por sí sola que una mayor concentración produzca mejores resultados para los consumidores. La integración puede generar economías de escala y ampliar la capacidad financiera, pero también reduce la cantidad de empresas independientes que compiten en el mercado.
Nobile coincidió al sostener que "la consolidación genera escala y capacidad de innovación", una consideración que extendió tanto a los operadores móviles como a las redes fijas. En la Argentina, el debate se vuelve más específico por la compra de Telefónica y la reorganización competitiva que generó. El desafío para las autoridades consiste en determinar bajo qué condiciones las integraciones pueden facilitar inversiones sin restringir la competencia.
El problema de la rentabilidad en las telecomunicaciones
El diagnóstico económico de los ejecutivos fue complementado por Mariana Camino, presidenta y CEO de Abeceb. La consultora advirtió sobre las dificultades de la industria para capturar una porción mayor del valor que generan sus redes. "Somos líderes en redes, pero no en valor", sostuvo al presentar su análisis sobre la situación del negocio.
La expansión de plataformas digitales, servicios de nube y aplicaciones aumenta la relevancia de la conectividad, pero ese crecimiento no se convierte de forma automática en mayores ingresos para las empresas que financian y mantienen la infraestructura. Camino planteó que las operadoras necesitan avanzar hacia servicios de mayor valor agregado y diversificar sus fuentes de facturación. "No pedimos protección, lo que pedimos es regulación inteligente", afirmó.
En una línea similar, Vivek Badrinath, director general de GSMA, sostuvo que las políticas de competencia deben preservar la rivalidad entre empresas, pero también considerar las condiciones económicas necesarias para financiar las redes. "Necesitamos una política de competencia que proteja la competencia, por supuesto, pero que también comprenda la economía de la inversión sostenible", señaló.
Qué reclama el sector de telcos al regulador argentino
Desde la perspectiva internacional, Carlos Baigorri, presidente del regulador brasileño Anatel, reclamó revisar las asimetrías entre empresas que ofrecen servicios en un mismo mercado bajo obligaciones diferentes. "Tenemos que encontrar un nuevo equilibrio entre los players que compiten en un mismo mercado, pero bajo reglas distintas", sostuvo, y resumió el principio con la frase "mismo servicio, mismas reglas".
El funcionario aclaró que el desafío no consiste en extender las regulaciones tradicionales de las telecomunicaciones a los nuevos negocios digitales, sino en definir reglas adecuadas para todo el sector.
Los reclamos de las operadoras se formularon en unas Jornadas que contaron con la participación de Andrés Michelazzo, interventor del Enacom, en el panel de Agenda Regulatoria. Federico Fornelli, presidente de ATVC, sostuvo que el sector realiza inversiones anuales superiores a los US$2.000 millones y reclamó previsibilidad regulatoria y tributaria.
"Consolidar este escenario requiere de reglas de juego estables, previsibilidad normativa y tributaria y condiciones que permitan que lleguen inversiones de largo plazo", afirmó. Fornelli también planteó la necesidad de revisar el funcionamiento del Fondo de Servicio Universal, financiado con aportes de la industria, y cuestionó la superposición de impuestos, tasas y gravámenes que, según la entidad, limita la capacidad de inversión de las compañías.
Qué viene para el sector de telecomunicaciones en la Argentina
Las intervenciones de los ejecutivos y representantes del sector muestran que la discusión sobre el espectro forma parte de una agenda más amplia. Esa agenda abarca presión impositiva, costos de infraestructura, sostenibilidad económica y condiciones de competencia.
Las empresas necesitan previsibilidad porque las inversiones en redes tienen horizontes de recuperación prolongados. El regulador, en cambio, debe administrar un recurso público limitado y establecer condiciones que permitan sostener la competencia, promover nuevas inversiones y extender la conectividad.
Los planteos de Personal y Claro vuelven a poner esa discusión en primer plano, en un momento en que el sector necesita ampliar la capacidad de sus redes, desarrollar nuevos servicios y definir cómo convivirán las infraestructuras terrestres con las tecnologías satelitales. El desafío para la Argentina es establecer una política que permita financiar la expansión del 5G y aprovechar esas oportunidades sin poner en riesgo las condiciones de competencia del mercado.
