Bonos argentinos lideran el ranking de caídas entre emergentes y la City pide cautela

Puntos importantes
 Bonos argentinos lideran caídas por tasas de EEUU y temor electoral.
El riesgo país supera 700 puntos, reflejando gran incertidumbre.
Cautela es la clave, aunque ven oportunidad de compra para inversores arriesgados.
Los bonos argentinos en dólares lideran las pérdidas entre países emergentes. Octubre ha sido muy negativo para todo el segmento, golpeado por la suba de tasas en Estados Unidos. Nuestro caso se potencia por la incertidumbre electoral: falta un año, pero el temor a un regreso del kirchnerismo en 2027 empuja a los inversores a desprenderse con mucha anticipación de activos locales. Los analistas advierten que el deterioro podría extenderse en la medida en que se acerquen los comicios y recomiendan cautela, aunque también ven oportunidad de compra para perfiles arriesgados.
La caída de los títulos de deuda argentina en dólares se refleja también en el repunte del riesgo país. El indicador, que determina la sobretasa que paga Argentina respecto a Estados Unidos por tomar deuda en el exterior, superó este jueves la línea de los 700 puntos. Se trata de máximos desde la tensión preelectoral de 2025. Saltó más de 100 puntos en los últimos diez días.
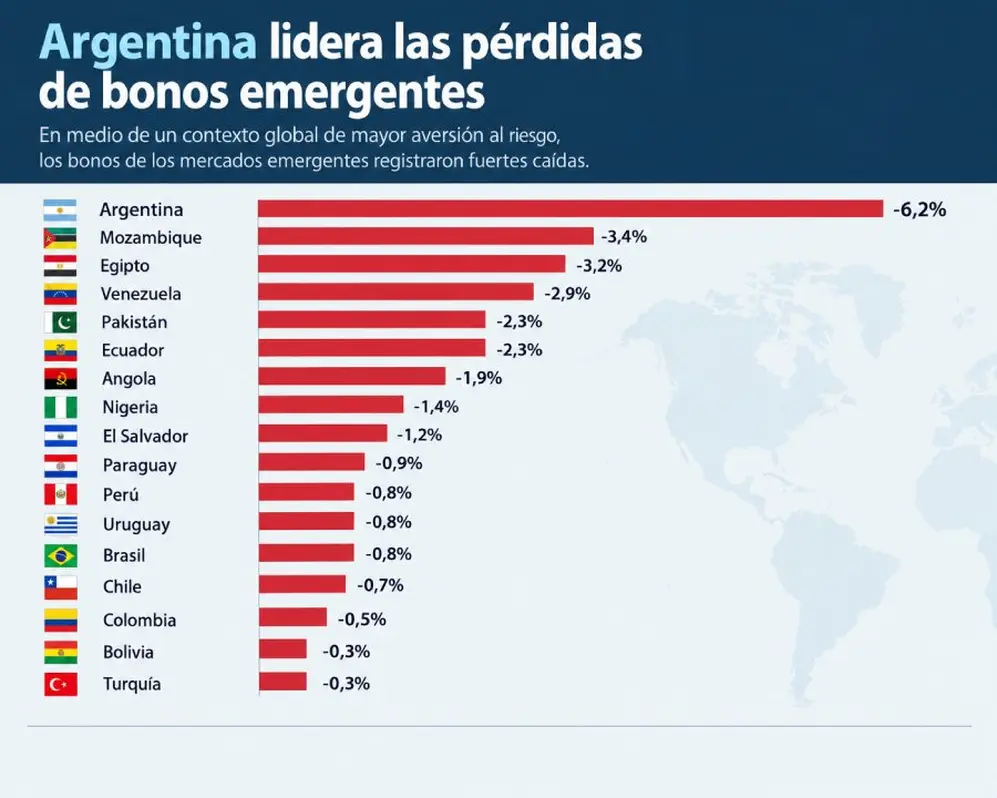
La pérdida de hasta 6,2% que registran los bonos argentinos en dólares es casi el doble respecto al segundo de la lista, Mozambique, que cae poco más de 3% en lo que va de octubre. La diferencia deja claro que no sólo el factor externo afecta a nuestros activos: algo interno también mueve los precios a la baja. Y ese algo es principalmente el temor a un giro hacia el "populismo" a partir de 2027. Otros datos clave, como la actividad económica, también vinculada con la expectativa electoral, contribuyen a la cautela de los inversores e incentivan más salidas de los activos locales.
Argentina lidera las pérdidas de bonos emergentes
Casi todos los títulos de deuda de mercados emergentes operan con pérdidas en lo que va de octubre. Es lógico: el repunte de los rendimientos en Estados Unidos, en torno al 5% anual en los títulos largos, le quita atractivo a los instrumentos de mayor riesgo. En el caso de Argentina, como se mencionó anteriormente, se suma la incertidumbre electoral, que cada vez pesa más sobre las decisiones de inversión. La mala performance de los títulos locales que vencen en 2035 marca una notable diferencia respecto a sus comparables de otros mercados:
- Argentina: -6,2%
- Mozambique: -3,4%
- Egipto: -3,2%
- Venezuela: -2,9%
- Pakistán: -2,3%
- Ecuador: -2,3%
- Angola: -1,9%
- Nigeria: -1,4%
- El Salvador: -1,2%
- Paraguay: -0,9%
- Perú: -0,8%
- Uruguay: -0,8%
- Brasil: -0,8%
- Chile: -0,7%
- Colombia: -0,5%
- Bolivia: -0,3%
- Turquía: -0,3%
Por qué los bonos argentinos lideran las pérdidas en octubre
De acuerdo con Delphos Investment, la mala performance de la deuda argentina y el mayor castigo respecto a sus comparables se explica fundamentalmente por tres motivos:
- Riesgo electoral: Se evidencia con una forward entre el AO27 y el AO28 en torno a 20%. Además, parte de la diferencia entre las tasas reales en pesos y en dólares podría explicarse por la percepción de un mayor riesgo de default de la deuda en dólares frente a la deuda en pesos ante un escenario adverso
- Suba de tasas en EE.UU.: Contribuye a la caída de todos los bonos en moneda extranjera de mercados emergentes, incluyendo los argentinos
- Posición técnica menos favorable: Los rendimientos aumentaron de manera sostenida desde la emisión del AO29. Esto se explica, en parte, por la composición mayormente local de sus tenedores. A la vez, los giros de dividendos al exterior reducen la demanda de Bonares y generan ventas de posiciones para financiar estos pagos
La City advierte cautela, pero ve oportunidad para perfiles arriesgados
En el mercado advierten cautela al momento de posicionarse en activos argentinos. La sugerencia aplica, sobre todo, para perfiles conservadores. Probablemente, advierten, el deterioro de los bonos locales en dólares se extenderá durante los próximos meses, impulsado principalmente por la incertidumbre electoral. En la medida en que se acerquen los comicios, la baja de los precios podría profundizarse. De hecho, prevén que durante el período electoral el riesgo país tendrá un piso en torno a los 1.000 puntos, lo que implicaría más deterioro en los bonos.
Sin embargo, Facimex Valores considera que el castigo a la deuda local es excesivo. Por lo tanto, el bróker de bolsa sugiere posicionarse en estos papeles para aprovechar eventuales rebotes o correcciones al alza.
"Estos niveles de valuación relativa incorporan un pesimismo excesivo. Viendo como el mercado operó la elección legislativa de 2025, se puede pensar el riesgo país como un promedio ponderado por probabilidad entre dos escenarios binomiales: continuidad de políticas y reversión. Creemos que el mercado valúa un escenario de reversión plena a un spread EMBI Argentina de 4,0x el spread emergente high yield, en línea con episodios de estrés de la historia reciente, y un escenario de continuidad plena a 0,75x, en línea con el pico de optimismo posterior a la elección de medio término de 2017", detalla.
Bajo esta lectura, de acuerdo con el bróker, el actual spread EMBI Argentina tiene una probabilidad implícita de continuidad de políticas apenas superior al 60%, cuando en el pico de optimismo (que también advirtió excesivo) había llegado cerca del 85%. Resalta que el pesimismo es excesivo, teniendo en cuenta que los indicadores de confianza en el Gobierno y aprobación de la gestión de Javier Milei se estabilizaron en niveles elevados.
"En cuanto a la estrategia, para carteras hard dollar, están dadas las condiciones para sumar exposición a bonos soberanos, en detrimento de títulos provinciales de alta calidad. Ya habíamos advertido que las valuaciones de los bonos soberanos en dólares estaban sobrecastigadas, pero aguardábamos señales de estabilidad en las tasas globales antes de rebalancear carteras. Tras el castigo adicional a las valuaciones y algo más de estabilidad a nivel global, están dadas las condiciones para hacerlo. Priorizamos los bonos AL35 y AE38", afirma.
