Crecen fuerte los hipotecarios: puntos clave de créditos que ajustan por UVA y la oferta de bancos


"Quiero un país donde todos sean propietarios".
"La cuota tiene que equivaler a un alquiler. Una familia tiene que poder acceder a una vivienda pagando $2.000 mensuales".
Estas fueron las primeras declaraciones de Javier González Fraga luego de que se hiciera pública su designación al frente del Banco Central.
Dijo lo que buena parte de la sociedad quiere escuchar y sus palabras sonaron como música para los oídos.
En una primera impresión, el objetivo luce tan alentador como inalcanzable. Tanto, que si llegase a cumplirlo podría postularse como presidente e incluso ganar, dada la importancia que le asignan los argentinos al techo propio.
Pero claro, antes de subirse a semejante tren de optimismo conviene repasar cómo está hoy en día el mercado del crédito para la vivienda. En otras palabras, cuál será la "herencia recibida".
Por lo pronto, González Fraga no enfrentará un escenario tan complejo como el de su antecesor, Carlos Melconian.
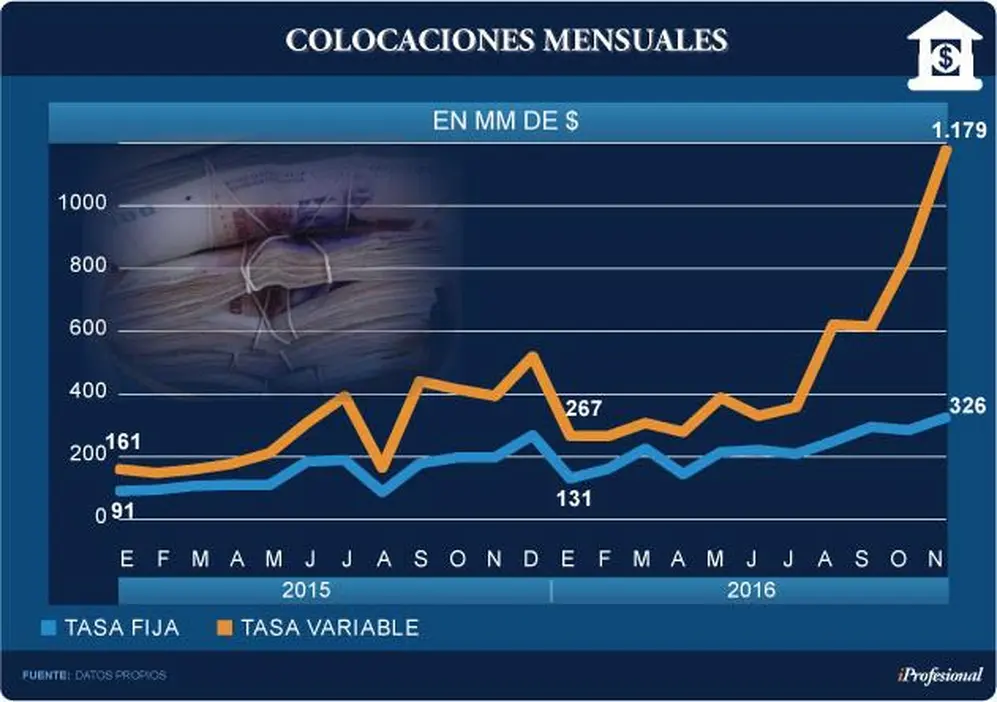
Más bien, observará que los créditos a tasa variable terminaron el 2016 con una tendencia a la suba tan marcada que muchos ya califican como "boom".
Tal es así que los hipotecarios ya aprobados y adjudicados, en conjunto por la banca pública y privada, durante 2016 sumaron más de $18.000 millones.
- El Banco Nación entregó hasta diciembre $8.000 millones
- El Banco Santander Río, unos $10.000 millones
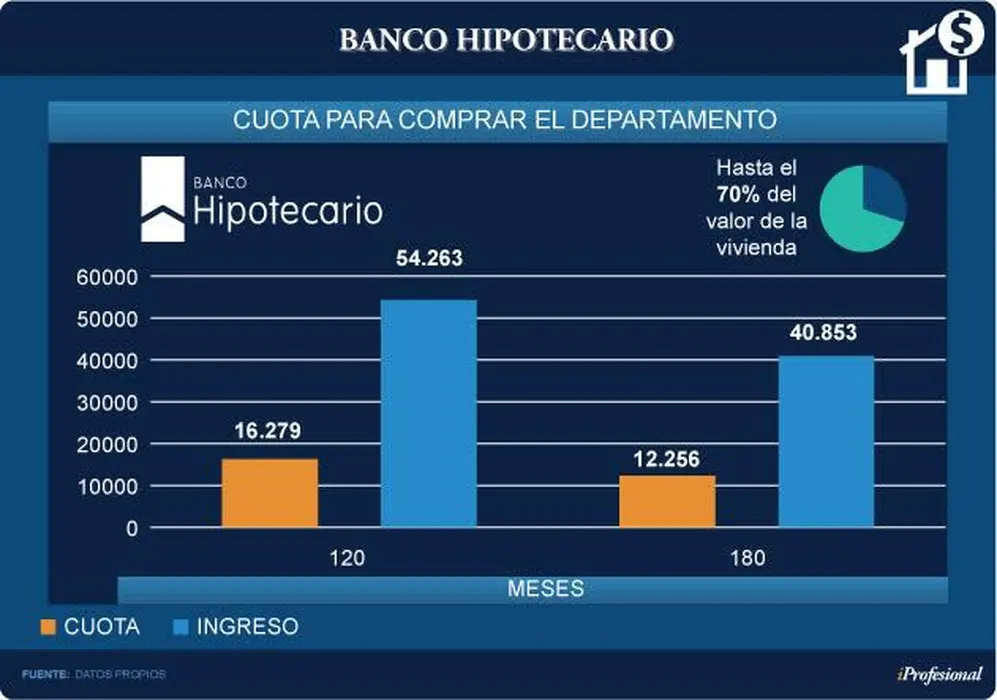
- El Banco Hipotecario, cerca de $400 millones
- El Galicia, un total de $200 millones
Los montos colocados mes a mes superaron ampliamente las expectativas de los ejecutivos bancarios y también de los funcionarios del Banco Central.
Sólo en diciembre se colocaron casi $2.400 millones de nuevos créditos y, de ese total, el 80% fueron a tasa variable, según datos del BCRA.
González Fraga, hombre de números, buscará las estadísticas de meses anteriores para indagar acerca de la evolución de esta línea de financiamiento.
Se sorprenderá gratamente al ver que los hipotecarios a tasa variable aumentaron la friolera de un 530% en los últimos seis meses.
Son los que ajustan por "UVA", es decir, en función del índice de precios al consumidor.
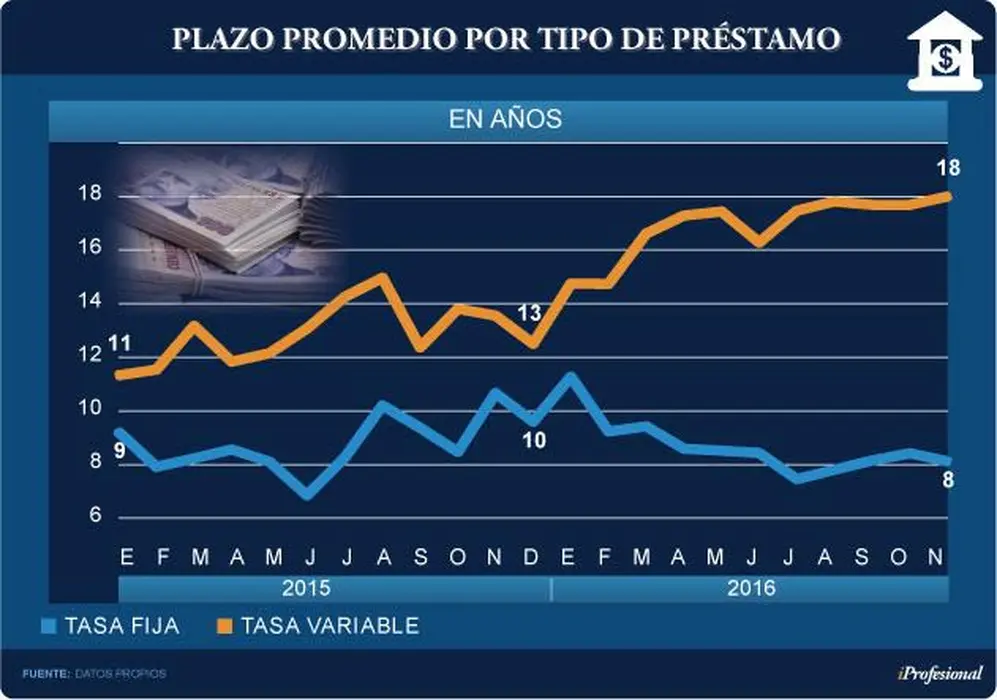
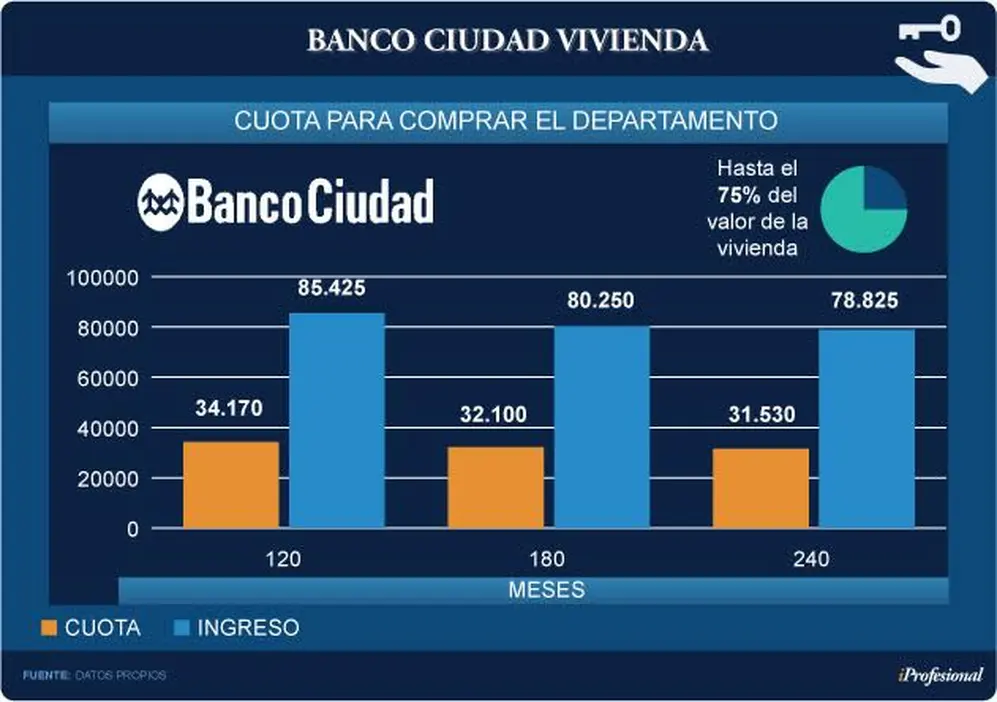
Volverá a hacer las cuentas para asegurarse que no hay ningún error de cálculo y luego posará su mirada en el archivo excel que hace referencia a los préstamos para la vivienda otorgados a tasa fija. Hará la cuenta una y otra vez y constatará que también repuntaron muy fuerte: casi un 150%. Finalmente, irá a la columna del archivo que dice "monto total" y levantará las cejas asombrado al ver que la calculadora le indica que creció un impactante 380%. Con estos números sobre su escritorio, comenzará a hilar un poco más fino. Indagará sobre las entidades que están entregando hipotecarios y contará un total de 14. Repasará una por una y verá que todas muestran elevadas tasas de crecimiento. Ya a esta altura, llamará a alguno de sus asesores y juntos comprobarán que el impulso de las nuevas líneas UVA ha sido tal que, en apenas un semestre, duplicaron su "share" con respecto a los de tasa fija. De "1,7 veces" (variable vs. fija) la relación pasó a 4,3 veces. Todo un síntoma de cambio en la forma de pensar de muchos argentinos, si se tiene en cuenta el tradicional pánico a endeudarse a un tipo de interés sujeto a modificaciones. -Banco Ciudad -Banco Ciudad Vivienda: financia hasta u$s150.000 a un interés del 25% anual el primer año. Luego se remplaza por una tasa equivalente a la de un plazo fijo más 250 puntos básicos. -Banco Nación -HSBC Hipotecas crecen 36% anual 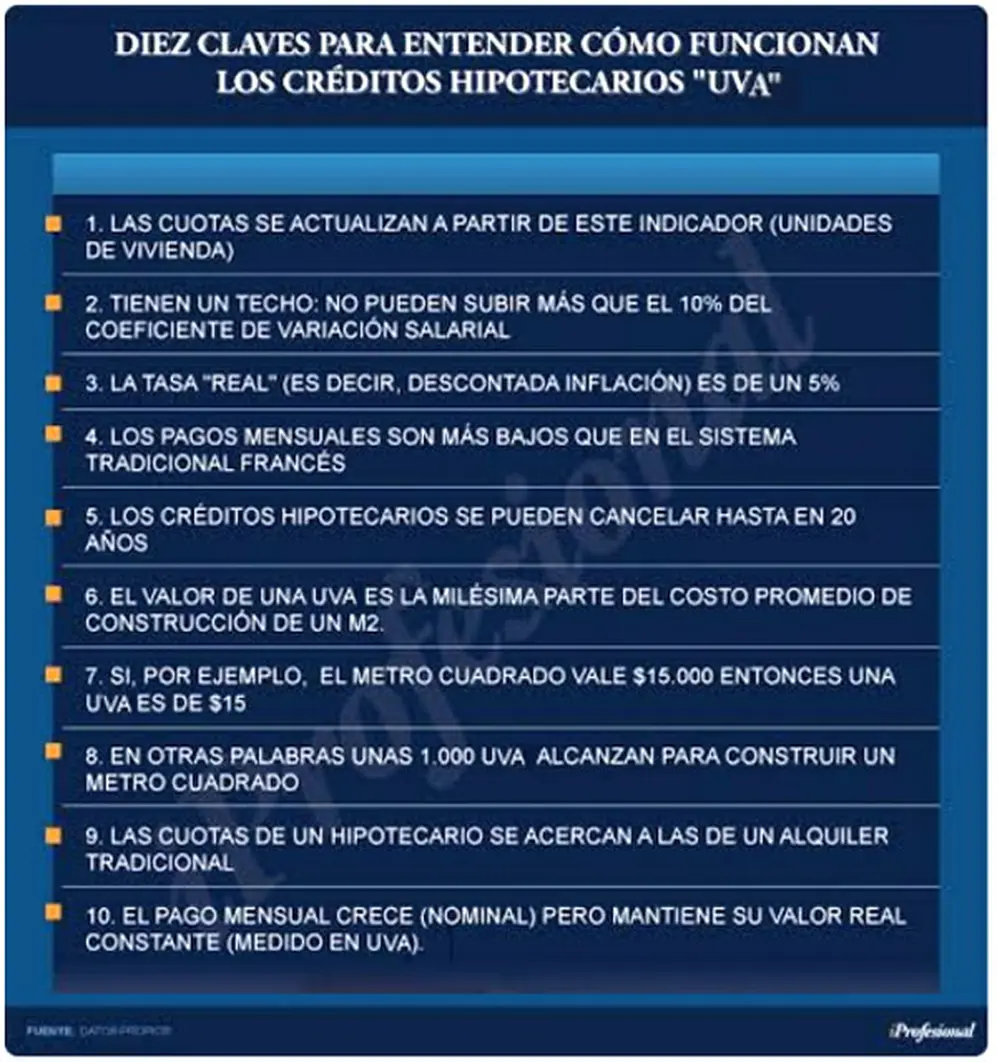
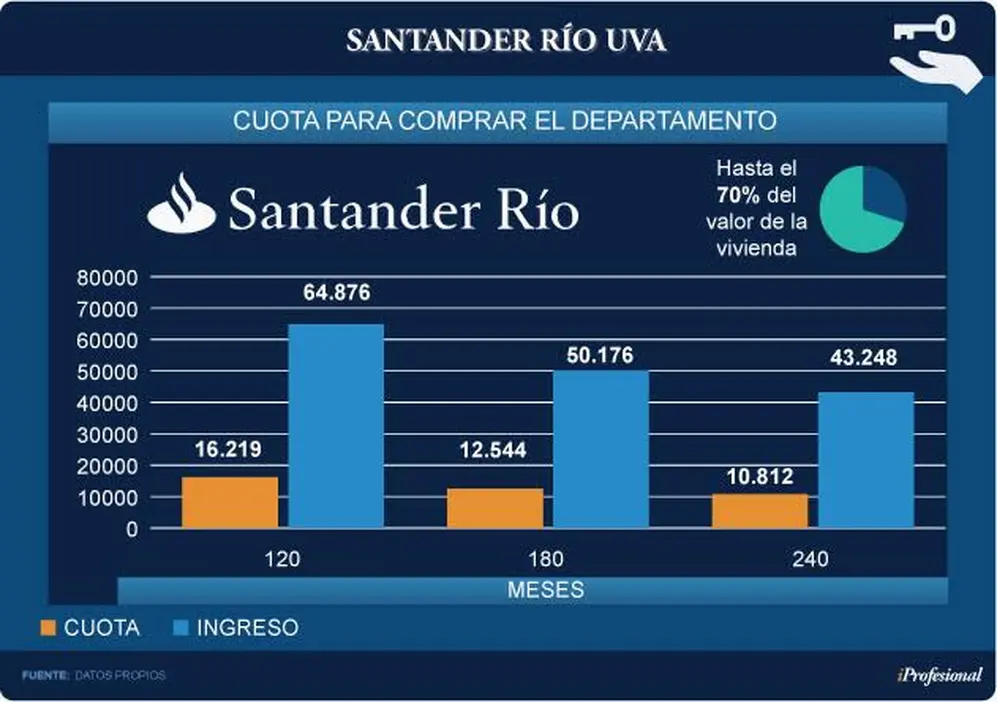
La entidad propone dos líneas: 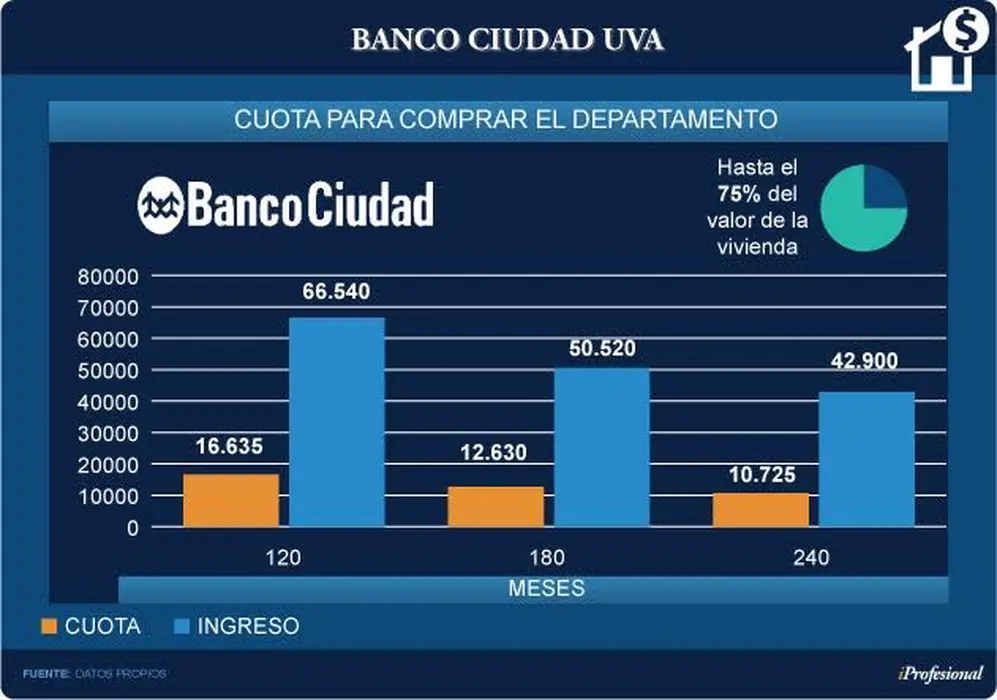
La línea denominada "Banco Nación Tu Casa" ofrece hasta u$s175.000 a 12 años de plazo. Ese monto no puede superar el 80% del precio de la unidad. 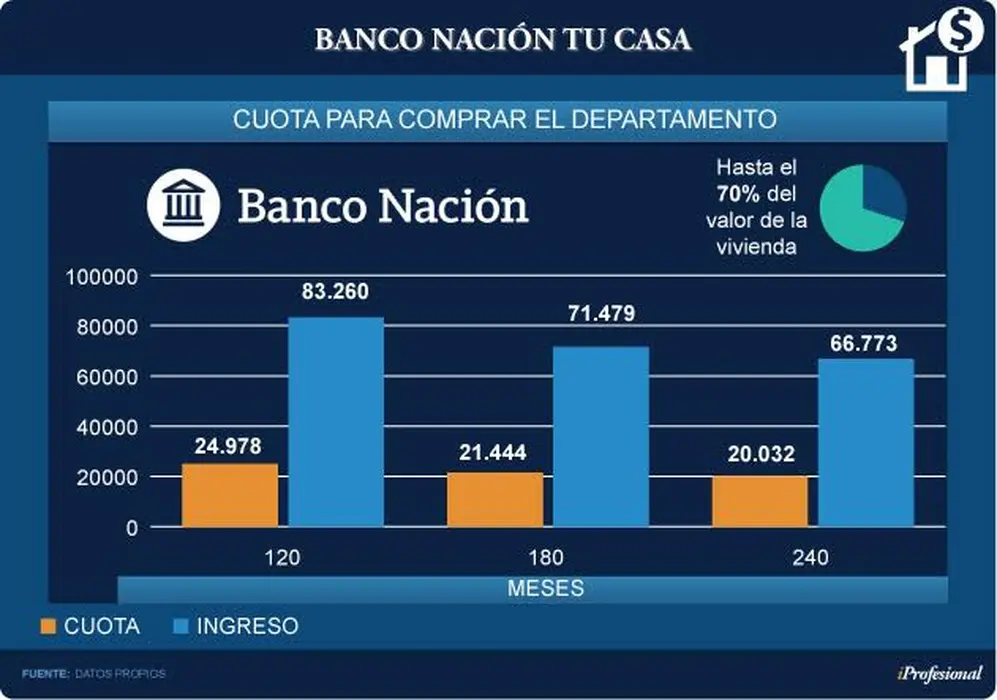
El máximo es de u$s220.000 y no podrá exceder el 75% del valor del inmueble. La cuota máxima debe ser inferior al 30% del ingreso familiar. 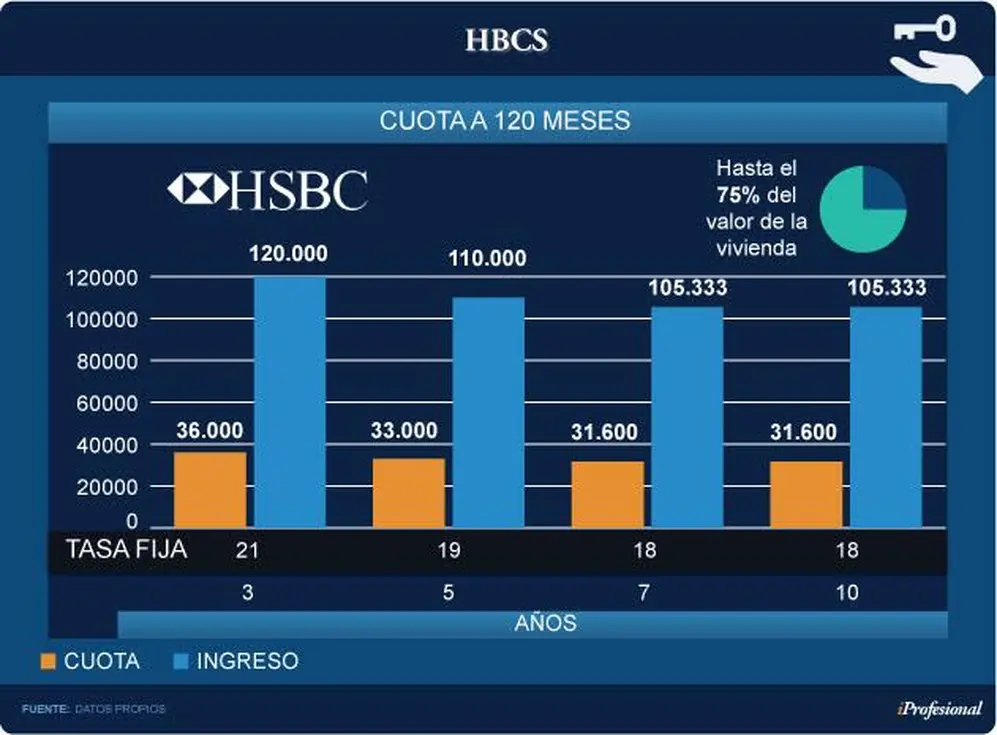
Este mayor dinamismo en hipotecarios refleja en buena medida la reacción que viene mostrando el sector inmobiliario.
