Raspar la olla: sube la presión impositiva y apuntan a Bienes Personales para "vivir con lo nuestro"

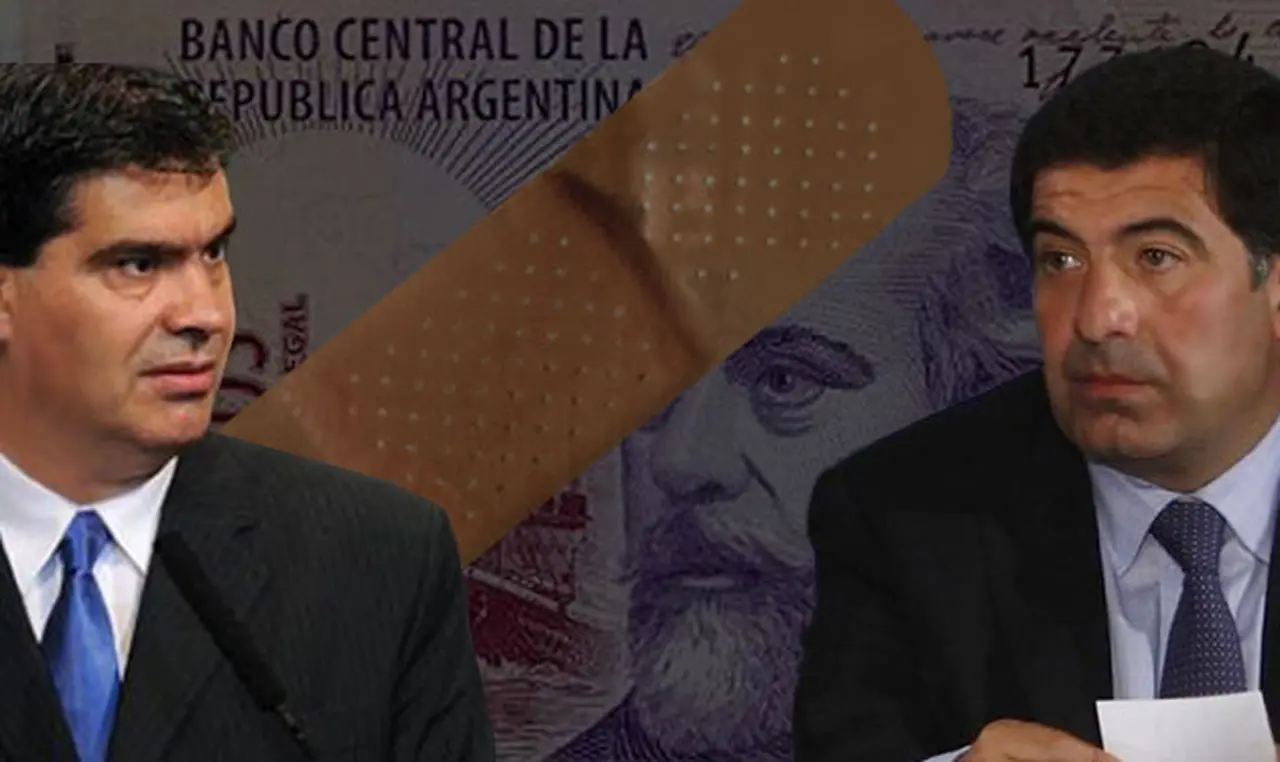
Si se compara el incremento de la recaudación impositiva de 2013 -26,3%- con la inflación oficial que mide el Indec -10,5%-, entonces habría en el Gobierno sobrados motivos de festejo: eso implicaría 15 puntos más de recursos, en términos reales, para hacer inversiones.
Pero el rostro y el tono de Ricardo Echegaray no transmitían precisamente euforia, durante sus últimos encuentros con la prensa.
Es que la recaudación fue menor a la inflación real, que la mayoría de los consultores privados ubican en torno de 28%.
Una situación bien distinta a la registrada un año atrás, cuando los ingresos a las arcas fiscales habían aumentado un 27,2%, pero con una inflación que arañaba el 25%.
Dado el "tabú" para hablar de la inflación verdadera, los funcionarios kirchneristas tienen un lenguaje propio con el que aluden de manera indirecta al empeoramiento de la situación.
Y este consiste en volver a hablar de la necesidad de endurecer las medidas antievasión, de sumar más gente a la nómina de contribuyentes y, al decir del propio Echegaray, a buscar recursos como sea y donde sea.
"Si es necesario, saldremos a buscar agua en el desierto con tal de asegurar la nueva recaudación", disparó en una ronda de periodistas.
Es en ese contexto de preocupación oficial por el agotamiento de "las cajas" en el que se debe entender el anuncio de un paquete legislativo antievasión, anunciado por el jefe de gabinete, Jorge Capitanich.
Y si bien este funcionario desmintió que un cambio en Bienes Personales sea el "objetivo central" de la iniciativa que se enviará al Congreso, lo cierto es que Echegaray confirmó que esta modificación será una de las prioridades en materia tributaria.
Al respecto, el titular de la AFIP adelantó que se buscará que las valuaciones a tomar en cuenta a la hora de determinar el impuesto sean las de mercado y no las fiscales.
Por lo pronto, y pese a las críticas que tildan de "injusta" a la modificación -y que hasta puede impactar en los precios de los alquileres- el proyecto está en marcha y listo para ser tratado a partir del 1 de febrero.
El objetivo de fondo está claro: "raspar la olla" y mejorar la recaudación a como dé lugar, en un año que se presenta como muy complicado a nivel fiscal y con pronósticos pesimistas sobre la marcha de la economía.
No se crean impuestos desde el punto de vista formal, pero se exacerba la presión tributaria en los hechos.
Rumbo al Congreso
La decisión ya está tomada. Capitanich confirmó que el Gobierno convocará a sesiones extraordinarias del Congreso a partir del 1º de febrero para debatir el paquete de medidas antievasión.
Se trata, ni más ni menos, del Plan Antievasión III oportunamente adelantado por iProfesional.
Así, a través de este cambio que se busca impulsar, el Gobierno apunta a modificar la base imponible a partir de la cual se paga Bienes Personales.
Respecto del polémico punto de que ya no se considerará el valor fiscal de una propiedad sino el de mercado, Echegaray precisó que “el 43% de los bienes personales informados corresponde a inmuebles".
Las pautas que rigen en la actualidad
En este contexto, vale recordar que dicho tributo grava el conjunto de bienes que posee una persona al 31 de diciembre de cada año.
Para determinar el monto a pagar se deben tener en cuenta las siguientes reglas:
- Que el régimen vigente establece la aplicación de una alícuota de 0% cuando el total de los bienes no supere los 305.000 pesos.
- Que existe un esquema progresivo de tasas según el cual: se aplica el 0,5% para personas con patrimonios mayores a $305.000 y menores a $750.000, un 0,75% desde ese monto hasta llegar a los $2 millones y una tasa del 1% para los que se ubiquen entre los 2 y 5 millones de pesos. Quienes excedan los $5 millones tributan el 1,25 por ciento.
El "gran salto" en la escala se da en los $305.000. Esto es así ya que si un contribuyente posee un inmueble valuado en $304.000 no tiene que pagar Bienes Personales. En cambio, si la propiedad está valuada en $306.000 no sólo corresponde tributar por el excedente ($1.000) sino que, además, la alícuota respectiva (0,5%) se aplica sobre el total del valor.
Otro punto a tener presente es que, en el caso de los bienes inmuebles, la normativa indica que se debe declarar el mayor de entre los dos valores: el escriturado en el momento de la compra o el fiscal, que figura en las boletas de impuestos municipales, si bien en algunas jurisdicciones está más actualizado que en otras.
El cambio en Bienes Personales, la punta del iceberg
Sin embargo, las modificaciones en este impuesto patrimonial son sólo la "punta del iceberg" de un extenso proyecto denominado Plan Antievasión III que contempla, además, cambios en el Impuesto al Valor Agregado, Ganancias y Mínima Presunta (ver archivo en pdf).
Concretamente, a los fines de determinar la valuación de las propiedades, el Plan propone fijar "pisos mínimos" que no podrán ser inferiores al mayor de:
• El valor fiscal o la base imponible fijada por los tributos inmobiliarios.
• El valor de plaza. Este último será establecido por la AFIP, ya que a través de la reforma se faculta al organismo para hacerlo.
A su vez, el proyecto concede al Ministerio de Economía y Finanzas Públicas la potestad para cambiar el mínimo exento del impuesto (que en la actualidad se encuentra en $305.000), a petición del fisco.
De esta forma, el organismo a cargo de Ricardo Echegaray estará en condiciones de fijar, a su criterio, a partir de qué monto corresponde pagar el gravamen.
El caso de los fideicomisos
Considerar el valor de mercado es una "tendencia" que ya se viene imponiendo.
Desde hace un tiempo, la AFIP puso la mira en los fideicomisos inmobiliarios para que, a través de la aplicación de este criterio, se pueda combatir la evasión en este segmento y los contribuyentes tributen de acuerdo a otros valores.
Con este propósito, el fisco actualmente apunta sus cañones sobre los encargados de aportar el capital y de administrar un proyecto inmobiliario como así también sobre quienes se convierten luego en los propietarios de nuevas unidades.
En este contexto, es importante recordar que el fideicomiso es una figura legal por la cual una empresa o particular (fiduciante) aporta dinero, los bienes y/o los recursos para que otro sujeto (fiduciario) los administre con el fin de, por ejemplo, construir un edificio. Y una vez concluida la obra, el administrador entrega las unidades a otro particular o firma que adquiere el carácter de beneficiario.
La AFIP apunta a que las referidas adjudicaciones de propiedades se realicen a valor de plaza o mercado y no al costo.
Julián Martín, socio del estudio Julián Martín & Asociados, explicó que lo que quieren las autoridades fiscales es "alcanzar con el Impuesto a las Ganancias a la diferencia que existe entre el valor de origen y el valor de mercado de la propiedad".
En este escenario, para apuntalar la avanzada antes mencionada, el Plan Antievasión III propone incorporar una presunción por la cual los bienes aportados por personas físicas (o sucesiones indivisas residentes en el país) serán considerados como pertenecientes a dichos sujetos cuando:
a) "El fiduciante conserve, en forma directa o indirecta, facultades de administración, inversión o disposición sobre los bienes integrantes del patrimonio fiduciario.
b) Se incluyan en el instrumento de constitución cláusulas de revocabilidad por las cuales se prevea la posibilidad de que los bienes fideicomitidos retornen o reingresen al patrimonio del fiduciante.
c) Los bienes fideicomitidos sean destinados por el fiduciario a integrar el patrimonio de sociedades, empresas u otro tipo de entidades constituidas en el extranjero, en las cuales el fiduciante ejerza funciones directivas que le permitan influir en las decisiones de inversión, administración o disposición de los bienes".
Controles de precios
Por otra parte, la iniciativa del Ejecutivo también plantea cambios en la Ley de Procedimiento Fiscal a fin de potenciar el seguimiento sobre los evasores.
Entre otras modificaciones, se destacan las que buscan complementar el control de precios que el Gobierno acaba de poner en marcha:
- "Se creará un sistema que identificará y realizará el seguimiento de los productos que comercializa una compañía, a fin de controlar el pago de cada impuesto por la venta de cada uno de los mismos.
- Se podrá dejar por sentado, de modo anticipado, precios y cotizaciones en productos cuyos valores no puedan ser fijados con exactitud en el mercado".
Vale recordar, que uno de los pilares del control de precios descansa en una particular herramienta online diseñada por la AFIP: los controladores fiscales.
Al respecto, el consultor tributario Alberto Romero explicó que los mismos son “pequeños equipos electrónicos que aseguran la inviolabilidad de la memoria que guarda los datos relacionados con las operaciones, en función de los comprobantes emitidos”.
En otras palabras, estos envían de manera online los datos de las transacciones facturadas en los comercios sin que los dueños puedan alterar los dispositivos a fin de evadir impuestos.
De este modo, la AFIP constatará al instante si las cadenas de supermercados y los demás negocios adheridos al acuerdo de precios respetan los valores establecidos.
Aumenta el seguimiento fiscal
Entre otros cambios relevantes, el Plan Antievasión III también propone que los socios de sociedades de hecho, irregulares y aquellos que posean responsabilidad solidaria, respecto de la firma que integran, asuman las obligaciones incumplidas por dichas entidades, pasados 15 días desde la notificación de una intimación.
Además, en caso de que la deuda surja de una declaración jurada, la AFIP no necesitará iniciar un proceso de determinación de oficio, sino que le bastará la simple intimación de pago.
Vale recordar que, hasta ahora, el organismo de recaudación puede reclamar a la sociedad y, sólo si ésta no estuviera en condiciones de cancelar la obligación, el compromiso recaería sobre los socios. Con el cambio propuesto, el fisco podrá atacar por ambos frentes sin necesidad de reclamar primero a la firma y luego al socio.
Lo más preocupante del texto es que no le da la posibilidad al contribuyente de defenderse con antelación, ya que el sólo incumplimiento habilitará al fisco a esa doble vía.
El proyecto además, propone la puesta en marcha de nuevas herramientas de notificación a los contribuyentes, como el expediente y el documento electrónico, la firma electrónica y digital y las comunicaciones electrónicas, que tendrán eficacia judicial y valor probatorio.
Por otra parte, la iniciativa tenderá a que la AFIP pueda "establecer los requisitos necesarios que deberá cumplir el domicilio del responsable para considerar que en el mismo opera la dirección o administración principal y efectiva" de sus actividades.
En tanto, el organismo de recaudación tendrá la potestad de realizar comunicaciones informáticas de los actos administrativos en el domicilio fiscal electrónico del contribuyente.
Sin embargo, el texto no precisa los medios que se utilizarán para comprobar la recepción de las mismas. Este punto es clave, si se tiene en cuenta la importancia de las notificaciones para realizar una defensa (en caso de que lo reclamado fuera improcedente).
Con respecto al Impuesto al Valor Agregado, también se establecerán nuevas obligaciones para los responsables sustitutos. Así, se incluyen como tales a: los locatarios, prestatarios, representantes o intermediarios de sujetos del exterior que realicen locaciones o prestaciones gravadas en el país.
También se agregarán a los intermediarios o a quienes trabajen como representantes de dichos sujetos del exterior, siempre que dichas operaciones se efectúen a nombre propio.
Los nuevos obligados deberán determinar e ingresar, con carácter de pago único y definitivo, el gravamen correspondiente y podrán computar el monto ingresado como crédito fiscal. En consecuencia, de no poder realizar la retención, el ingreso del monto respectivo quedará en manos del responsable sustituto.
Finalmente, en cuanto a Ganancia Mínima Presunta, el Plan avanzará con la incorporación de nuevos sujetos que estarán obligados a pagar el tributo.
Por citar algunos ejemplos, quedarán comprendidos aquellos establecimientos con carácter de estables que realicen negocios en el país por medio de corredores, comisionistas o cualquier otro intermediario que goce de una situación independiente.
